オンスク.JP入門
PR月額ウケホーダイで試験内容をまず確認
- 月額 1,078〜1,628 円で 70 以上の講座
- 危険物乙4・衛生管理者・電工2種・FP・ITパス・簿記3級・登録販売者に対応
- 受験前の内容確認・意思決定に特化


全 270 問・解説・間違えた問題の解き直しは登録不要・無料。模試・「今日の復習」などは Premium (月980円)全 270 問に加えて、「今日の復習」・本番形式の模試・記録の全科目の正答率・広告非表示をご利用中です
次の取引の仕訳として正しいものはどれか。 商品200,000円を仕入れ、代金は掛けとした。
正解: 1. (借) 仕入 200,000 / (貸) 買掛金 200,000
解説: 商品を仕入れたときは、費用の発生として借方に「仕入」を計上します。代金が掛け(後払い)であれば、代金を後で支払う義務(負債)が生じるため、貸方に「買掛金」を計上します。したがって「(借) 仕入 / (貸) 買掛金」が正解です。「(借) 買掛金 / (貸) 仕入」は借方と貸方が逆で…
関連キーワード: 仕入・買掛金・3分法・掛け取引
次の取引の仕訳として正しいものはどれか。 商品150,000円を売り上げ、代金は掛けとした。
正解: 2. (借) 売掛金 150,000 / (貸) 売上 150,000
解説: 商品を売り上げたときは、収益の発生として貸方に「売上」を計上します。代金が掛け(後受け取り)であれば、後で受け取る権利(資産)が生じるため、借方に「売掛金」を計上します。したがって「(借) 売掛金 / (貸) 売上」が正解です。「(借) 現金 / (貸) 売上」は現金で受け取った…
関連キーワード: 売上・売掛金・3分法・掛け取引
次の取引の仕訳として正しいものはどれか。 期中に現金の実際有高を調べたところ帳簿残高より5,000円不足していた。原因は不明である。
正解: 4. (借) 現金過不足 5,000 / (貸) 現金 5,000
解説: 現金の実際有高が帳簿残高より少ない(不足している)場合、帳簿上の現金を減らすため、貸方に「現金」5,000円を計上します。原因不明の段階では借方に一時的に「現金過不足」を計上します。これが正解の仕訳です。「(借) 現金 / (貸) 現金過不足」は現金が帳簿より多い(過剰)場合の仕…
関連キーワード: 現金過不足・現金・帳簿残高・実際有高
次の取引の仕訳として正しいものはどれか。 建物1,000,000円を購入し、代金は小切手を振り出して支払った。
正解: 2. (借) 建物 1,000,000 / (貸) 当座預金 1,000,000
解説: 小切手を振り出して支払うと、当座預金口座から引き落とされます。したがって貸方には「当座預金」を計上します。建物の取得は資産の増加として借方に「建物」を計上します。「(借) 建物 / (貸) 現金」は現金払いの場合の仕訳であり、小切手振り出しとは異なります。「(借) 建物 / (貸…
関連キーワード: 当座預金・小切手・建物・固定資産
次の取引の仕訳として正しいものはどれか。 得意先への売掛金50,000円が普通預金口座に振り込まれた。
正解: 1. (借) 普通預金 50,000 / (貸) 売掛金 50,000
解説: 売掛金が回収されると、売掛金(資産)が減少し、その代わりに普通預金(資産)が増加します。借方に「普通預金」、貸方に「売掛金」を計上します。「(借) 売掛金 / (貸) 普通預金」は借方と貸方が逆であり、売掛金が増加して普通預金が減少する誤った仕訳です。「(借) 普通預金 / (貸…
関連キーワード: 売掛金・普通預金・回収・資産
次の取引の仕訳として正しいものはどれか。 仕入先への買掛金80,000円を普通預金口座から振り込んで支払った。
正解: 3. (借) 買掛金 80,000 / (貸) 普通預金 80,000
解説: 買掛金を支払うと、買掛金(負債)が減少し、普通預金(資産)も減少します。借方に「買掛金」、貸方に「普通預金」を計上します。「(借) 普通預金 / (貸) 買掛金」は借方と貸方が逆であり、普通預金が増加して買掛金も増加する誤った仕訳です。「(借) 仕入 / (貸) 普通預金」は仕入…
関連キーワード: 買掛金・普通預金・支払い・負債
次の取引の仕訳として正しいものはどれか。 先に仕入れた商品の一部30,000円分について品質不良のため仕入先へ返品した。代金は買掛金から差し引くこととした。
正解: 2. (借) 買掛金 30,000 / (貸) 仕入 30,000
解説: 仕入れた商品を返品することは、仕入の取り消しです。仕入(費用)を減少させるため貸方に「仕入」を計上し、同時に買掛金(負債)も減少するため借方に「買掛金」を計上します。「(借) 仕入 / (貸) 買掛金」は仕入時の仕訳であり、返品の仕訳では借方と貸方が逆になります。「(借) 売上 …
関連キーワード: 仕入戻し・買掛金・返品・仕入
次の取引の仕訳として正しいものはどれか。 商品300,000円を仕入れ、代金は掛けとした。この商品の引取運賃10,000円は仕入先が負担する約束であったが、当社が運送業者に現金で支払った。この10,000円は後日仕入先から受け取ることとし、買掛金とは相殺しない。
正解: 1. (借) 仕入 300,000、立替金 10,000 / (貸) 買掛金 300,000、現金 10,000
解説: 仕入先負担の引取運賃を当社が支払ったときは、その金額を後日仕入先から受け取る権利が生じる。買掛金と相殺しない場合は、他人が負担すべき金額を一時的に支払ったことを表す立替金勘定 (資産) の借方に記入し、商品の仕入は仕入と買掛金で記録するので1が正しい。2の未収入金は商品以外の物品…
関連キーワード: 引取運賃・仕入先負担・買掛金・仮払金・未収入金
次の取引の仕訳として正しいものはどれか。 得意先に商品250,000円を売り上げ、代金は掛けとした。商品は運送業者に依頼して得意先へ届け、その運賃5,000円は当社が負担して現金で支払った。
正解: 1. (借) 売掛金 250,000、発送費 5,000 / (貸) 売上 250,000、現金 5,000
解説: 商品を売り上げる際に当社が負担して支払った運賃(売上諸掛)は、費用の発送費として借方に計上し、売上は販売額の250,000円のまま計上する(借方・貸方とも255,000円)。運賃を差し引いて売上を245,000円とする仕訳は、売上を販売額で計上しておらず、当社負担の運賃を費用とし…
関連キーワード: 売上諸掛・運賃・引取運賃・売掛金
次の取引の仕訳として正しいものはどれか。 得意先に売り上げた商品の一部20,000円分について返品を受けた。代金は売掛金から差し引くこととした。
正解: 2. (借) 売上 20,000 / (貸) 売掛金 20,000
解説: 売り上げた商品の返品は、売上の取り消しです。売上(収益)を減少させるため借方に「売上」を計上し、同時に売掛金(資産)も減少するため貸方に「売掛金」を計上します。「(借) 売掛金 / (貸) 売上」は売上時の仕訳であり、返品の仕訳では借方と貸方が逆になります。「(借) 売上 / (…
関連キーワード: 売上戻り・売掛金・返品・売上
次の取引の仕訳として正しいものはどれか。 得意先が倒産し、同社に対する売掛金240,000円が回収できなくなった。このうち150,000円は前期の販売から生じたもの、90,000円は当期の販売から生じたものである。なお、貸倒引当金の残高は200,000円である。
正解: 1. (借) 貸倒引当金 150,000、貸倒損失 90,000 / (貸) 売掛金 240,000
解説: 貸倒引当金は前期末の売掛金などに対して設定したものなので、取り崩せるのは前期の販売から生じた売掛金が貸し倒れた場合である。前期発生の150,000円は引当金残高200,000円の範囲内で貸倒引当金を取り崩し、当期の販売から生じた90,000円は引当金を使わずに全額を貸倒損失とする…
関連キーワード: 貸倒引当金・貸倒損失・貸倒引当金繰入・売掛金
次の取引の仕訳として正しいものはどれか。 仕入先から商品400,000円を仕入れ、代金として約束手形を振り出して渡した。
正解: 4. (借) 仕入 400,000 / (貸) 支払手形 400,000
解説: 仕入代金として約束手形を振り出した(発行した)場合、将来支払う義務(負債)が生じるため、貸方に「支払手形」を計上します。借方は仕入(費用)の発生として「仕入」を計上します。「(借) 仕入 / (貸) 受取手形」は受取手形(手形を受け取った場合の資産)を貸方に計上しており、手形を振…
関連キーワード: 支払手形・約束手形・仕入・負債
次の取引の仕訳として正しいものはどれか。 得意先から商品350,000円を売り上げ、代金として約束手形を受け取った。
正解: 1. (借) 受取手形 350,000 / (貸) 売上 350,000
解説: 得意先から約束手形を受け取った場合、将来受け取る権利(資産)が生じるため、借方に「受取手形」を計上します。貸方は売上(収益)の発生として「売上」を計上します。「(借) 支払手形 / (貸) 売上」は支払手形(手形を振り出した場合の負債)を借方に計上しており、手形を受け取った場合に…
関連キーワード: 受取手形・約束手形・売上・資産
次の取引の仕訳として正しいものはどれか。 家具の販売店を営む当社は、仕入先から販売用の事務机400,000円分と、自社の店舗で使う陳列棚150,000円を購入した。代金は月末にまとめて支払うこととした。
正解: 4. (借) 仕入 400,000、備品 150,000 / (貸) 買掛金 400,000、未払金 150,000
解説: 販売するために購入した事務机は商品なので仕入とし、その代金の未払いは買掛金とする。自社の店舗で長く使う陳列棚は商品ではないので備品とし、その代金の未払いは、同じ仕入先からの購入であっても買掛金ではなく未払金とする。買掛金は商品の仕入代金の未払い、未払金は商品以外の物品などの代金の…
関連キーワード: 買掛金・未払金・備品・仕入
次の取引の仕訳として正しいものはどれか。 取得原価800,000円、残存価額0円、耐用年数8年の備品について、定額法により当期分の減価償却を行う。なお、記帳は間接法による。
正解: 2. (借) 減価償却費 100,000 / (貸) 減価償却累計額 100,000
解説: 定額法による年間減価償却費は「(取得原価 − 残存価額) ÷ 耐用年数」で計算します。(800,000 − 0) ÷ 8 = 100,000円です。間接法(一般的な処理方法)では、借方に「減価償却費」(費用の発生)、貸方に「減価償却累計額」(資産の評価減を示す評価勘定)を計上しま…
関連キーワード: 減価償却費・減価償却累計額・定額法・間接法
次の取引の仕訳として正しいものはどれか。 取得原価500,000円、減価償却累計額200,000円の車両を300,000円で売却し、代金は現金で受け取った。
正解: 1. (借) 現金 300,000、減価償却累計額 200,000 / (貸) 車両 500,000
解説: 車両の帳簿価額は取得原価500,000円から減価償却累計額200,000円を差し引いた300,000円です。売却価額300,000円と帳簿価額300,000円が一致するため、売却損益は発生しません。仕訳は、借方:現金300,000円と減価償却累計額200,000円の合計500,0…
関連キーワード: 固定資産売却・減価償却累計額・帳簿価額・売却損益
次の取引の仕訳として正しいものはどれか。 取得原価700,000円、減価償却累計額300,000円の機械を350,000円で売却し、代金は翌月末受け取りとした。
正解: 1. (借) 未収入金 350,000、減価償却累計額 300,000、固定資産売却損 50,000 / (貸) 機械 700,000
解説: 機械の帳簿価額は取得原価700,000円 − 減価償却累計額300,000円 = 400,000円です。売却価額350,000円 < 帳簿価額400,000円のため、差額50,000円の固定資産売却損(損失)が発生します。代金が翌月末受け取りのため、売掛金(商品の販売代金の未収に…
関連キーワード: 固定資産売却損・未収入金・減価償却累計額・帳簿価額
次の取引の仕訳として正しいものはどれか。 店舗の建物について、割れた窓ガラスを元と同じ種類の新しいガラスに入れ替える工事120,000円と、はがれてきた外壁の塗装を塗り直す工事80,000円を行い、代金の合計200,000円を現金で支払った。
正解: 2. (借) 修繕費 200,000 / (貸) 現金 200,000
解説: 固定資産の通常の維持管理のための支出や、傷んだ固定資産を元の状態に戻す原状回復のための支出は、建物の価値を高めたり使用できる期間を延ばしたりしないので、収益的支出として費用の修繕費で処理する。割れた窓ガラスを元と同じ種類のガラスに入れ替える工事は、ガラスが新しくなっても建物の性能…
関連キーワード: 修繕費・収益的支出・資本的支出・原状回復・建物
次の取引の仕訳として正しいものはどれか。 従業員に給与総額300,000円を支払った。社会保険料の従業員負担分30,000円と源泉所得税20,000円を控除し、差額を現金で支払った。
正解: 1. (借) 給料 300,000 / (貸) 現金 250,000、社会保険料預り金 30,000、所得税預り金 20,000
解説: 給与総額300,000円が費用として発生するため、借方に「給料」300,000円を計上します。従業員から控除した社会保険料30,000円は後日社会保険事務所に、源泉所得税20,000円は税務署に納付するまで一時的に預かる性質のため、日商簿記3級の標準勘定科目では「社会保険料預り金…
関連キーワード: 給料・社会保険料預り金・所得税預り金・源泉徴収
次の取引の仕訳として正しいものはどれか。 銀行から500,000円を借り入れ、普通預金口座に入金された。
正解: 3. (借) 普通預金 500,000 / (貸) 借入金 500,000
解説: 銀行から借り入れると、普通預金(資産)が増加し、同時に返済義務(負債)として「借入金」が増加します。借方に「普通預金」、貸方に「借入金」を計上します。「(借) 借入金 / (貸) 普通預金」は借方と貸方が逆であり、借入金の減少(返済)と普通預金の減少を表す誤りです。「(借) 普通…
関連キーワード: 借入金・普通預金・銀行借入・負債
次の取引の仕訳として正しいものはどれか。 取引先に現金200,000円を貸し付けた。
正解: 1. (借) 貸付金 200,000 / (貸) 現金 200,000
解説: 取引先にお金を貸した場合、将来返してもらう権利(資産)として「貸付金」が増加し、現金(資産)が減少します。借方に「貸付金」、貸方に「現金」を計上します。「(借) 現金 / (貸) 貸付金」は現金の増加と貸付金の減少を表し、貸し付けたお金が返済された場合の仕訳であり誤りです。「(借…
関連キーワード: 貸付金・借入金・現金・債権
次の取引の仕訳として正しいものはどれか。 借入金500,000円の返済期日となり、元金と利息10,000円を合わせて現金で支払った。
正解: 4. (借) 借入金 500,000、支払利息 10,000 / (貸) 現金 510,000
解説: 借入金の返済では、負債である借入金500,000円が消滅(借方)し、利息10,000円は費用(支払利息)として借方に計上します。支払額の合計510,000円が現金の減少(貸方)となります。「(借) 借入金 510,000 / (貸) 現金 510,000」は利息を借入金の返済とし…
関連キーワード: 借入金・支払利息・返済・費用
次の取引の仕訳として正しいものはどれか。 取引銀行から800,000円の融資を受け、その際に同額の約束手形を振り出して銀行に渡した。融資額は全額が当座預金口座に入金された。融資の期間は6か月、年利率は3%で、利息は返済期日に元金とあわせて支払う。
正解: 1. (借) 当座預金 800,000 / (貸) 手形借入金 800,000
解説: 借用証書の代わりに約束手形を振り出して銀行などから資金を借り入れたときは、商品代金の支払いに使う支払手形ではなく、負債の手形借入金で処理する。融資額800,000円は全額が当座預金に入金されたので、借方は当座預金800,000円となる。利息12,000円(800,000円×3%×…
関連キーワード: 手形借入金・約束手形・支払手形・未払利息・当座預金
次の取引の仕訳として正しいものはどれか。 かねて売掛金について発生記録が行われていた電子記録債権400,000円の支払期日が到来し、当座預金口座に入金された。
正解: 1. (借) 当座預金 400,000 / (貸) 電子記録債権 400,000
解説: 電子記録債権の支払期日が到来して代金が当座預金口座に入金されると、電子記録債権という債権が消滅し、当座預金という資産が増えます。借方に「当座預金」400,000円(資産の増加)、貸方に「電子記録債権」400,000円(資産の減少)を計上します。「(借) 電子記録債権 / (貸) …
関連キーワード: 電子記録債権・当座預金・決済・債権
次の取引の仕訳として正しいものはどれか。 当期の給与のうち、月末に未払いとなっている分50,000円について、決算整理仕訳を行う。
正解: 1. (借) 給料 50,000 / (貸) 未払給料 50,000
解説: 当期に発生しているが未払いの費用は、発生主義に基づいて当期の費用として計上しなければなりません。借方に「給料」(費用の発生)、貸方に「未払給料」(負債の発生)を計上します。「(借) 未払給料 / (貸) 給料」は未払給料の減少と給料の減少を表しており、翌期に支払ったときの仕訳(未…
関連キーワード: 未払給料・経過勘定・発生主義・決算整理
次の取引の仕訳として正しいものはどれか。 決算において売上原価算定の決算整理仕訳を行う。期首商品棚卸高は40,000円、当期仕入高は600,000円、期末商品棚卸高は60,000円であった。売上原価は仕入勘定で算定する方法(期首繰越商品を仕入へ振替・期末商品を繰越商品へ振替)による。
正解: 1. (借) 仕入 40,000 / (貸) 繰越商品 40,000 および (借) 繰越商品 60,000 / (貸) 仕入 60,000
解説: 売上原価を仕入勘定で算定する決算整理仕訳は2本の仕訳で構成されます。まず期首商品40,000円を仕入勘定へ振り替えます(「(借) 仕入 40,000 / (貸) 繰越商品 40,000」)。次に期末商品60,000円を資産として次期へ繰り越すため繰越商品へ振り替えます(「(借) …
関連キーワード: 売上原価・繰越商品・決算整理仕訳・仕入
次の取引の仕訳として正しいものはどれか。 決算において、売掛金残高1,000,000円に対して2%の貸倒引当金を設定する。なお、貸倒引当金の既存残高は10,000円である。
正解: 4. (借) 貸倒引当金繰入 10,000 / (貸) 貸倒引当金 10,000
解説: 売掛金1,000,000円×2%=20,000円が必要な貸倒引当金残高です。既存残高が10,000円あるため、差額10,000円だけを追加繰り入れします。借方に「貸倒引当金繰入」(費用)、貸方に「貸倒引当金」(評価勘定)を10,000円計上します。これが差額補充法による設定です。…
関連キーワード: 貸倒引当金繰入・差額補充法・貸倒引当金・決算整理
次の取引の仕訳として正しいものはどれか。 決算において、当期に受け取った家賃収入120,000円のうち、翌期分に相当する30,000円を前受処理する。
正解: 1. (借) 受取家賃 30,000 / (貸) 前受家賃 30,000
解説: 翌期分の収益を当期に受け取っている場合、その分を収益から差し引いて「前受家賃」(負債)として計上します。借方に「受取家賃」(収益の減少)、貸方に「前受家賃」(負債の増加)を計上します。これにより当期の受取家賃は120,000−30,000=90,000円となります。「(借) 前受…
関連キーワード: 前受家賃・経過勘定・収益の繰延・決算整理
次の取引の仕訳として正しいものはどれか。 決算において、当期に支払った保険料のうち翌期分に相当する15,000円を前払処理する。
正解: 3. (借) 前払保険料 15,000 / (貸) 保険料 15,000
解説: 翌期分の費用を当期に支払っている場合、その分を費用から差し引いて「前払費用(前払保険料)」(資産)として計上します。借方に「前払保険料」(資産の増加)、貸方に「保険料」(費用の減少)を計上します。これにより当期の保険料は支払済み金額から15,000円差し引かれます。「(借) 保険…
関連キーワード: 前払保険料・経過勘定・費用の繰延・決算整理
次の取引の仕訳として正しいものはどれか。 小口現金係から今週分の交通費3,000円、消耗品費2,000円の支払い報告を受け、小切手を振り出して補給した。なお、当社はインプレスト・システム(定額資金前渡制度)を採用している。
正解: 1. (借) 交通費 3,000、消耗品費 2,000 / (貸) 当座預金 5,000
解説: インプレスト・システム(定額資金前渡制度)とは、小口現金係に一定額を前渡しし、支払い報告を受けるたびに同額を補給して常に一定残高を保つ仕組みです。このシステムでは、小口現金係から支払い報告を受けた時点で各費用を会計帳簿に計上し、同額の小切手を振り出して補給します。本問では交通費3…
関連キーワード: 小口現金・インプレスト・システム・定額資金前渡制度・当座預金
次の取引の仕訳として正しいものはどれか。 仕入先に商品100,000円を注文し、手付金20,000円を、小切手を振り出して支払った。商品はまだ受け取っていない。
正解: 1. (借) 前払金 20,000 / (貸) 当座預金 20,000
解説: 商品を受け取る前に支払った手付金は、後でその商品を受け取る権利(資産)として前払金で処理する。前払費用は、保険料や家賃のように継続して受けるサービスの代金のうち、まだ期間が来ていない分を決算で繰り延べるときの勘定であり、商品の手付金には使わない。また、当社が小切手を振り出して支払…
関連キーワード: 前払金・手付金・前払費用・当座預金・小切手
次の取引の仕訳として正しいものはどれか。 得意先から商品80,000円の注文を受け、手付金として16,000円を現金で受け取った。商品はまだ引き渡していない。
正解: 2. (借) 現金 16,000 / (貸) 前受金 16,000
解説: 商品の注文時に受け取った手付金は、後日商品を引き渡す義務(負債)として貸方に「前受金」を計上します。現金16,000円を受け取ったため、借方に「現金」を計上します。したがって「(借) 現金 16,000 / (貸) 前受金 16,000」が正解です。「(借) 現金 16,000 …
関連キーワード: 前受金・手付金・商品受注・負債
次の取引の仕訳として正しいものはどれか。 事務所の賃借契約を結び、敷金150,000円を、得意先から受け取って保管していた同社振出の小切手で支払った。
正解: 4. (借) 差入保証金 150,000 / (貸) 現金 150,000
解説: 敷金は、賃借料の支払いなどを担保するために賃借人が賃貸人に渡すお金で、賃貸借が終わり物件を返したときに、未払いの賃料などを差し引いた残額が返還される(民法第622条の2第1項)。このため費用ではなく資産の差入保証金で処理し、毎月の家賃の費用である支払家賃とするのは誤り。また、得意…
関連キーワード: 敷金・差入保証金・小切手・支払家賃
次の取引の仕訳として正しいものはどれか。 従業員の出張にあたり旅費の概算額30,000円を仮払いしていたが、従業員が帰社し、旅費交通費として28,000円を支払った旨の報告を受け、残額2,000円は現金で返金された。
正解: 1. (借) 旅費交通費 28,000、現金 2,000 / (貸) 仮払金 30,000
解説: 出張前に概算払いした金額は「仮払金」(資産)として計上されています。従業員から精算報告を受けた時点で、実際に使った金額28,000円を「旅費交通費」(費用)に振り替え、返金された残額2,000円を「現金」の増加として借方に計上し、仮払金30,000円の全額を貸方で消去します。借方…
関連キーワード: 仮払金・旅費交通費・精算・概算払い
次の取引の仕訳として正しいものはどれか。 商品100,000円をクレジット払いの条件で販売した。信販会社に支払う手数料は販売代金の4%であり、手数料は販売時に計上する。
正解: 2. (借) クレジット売掛金 96,000、支払手数料 4,000 / (貸) 売上 100,000
解説: クレジット払いで販売したときは、代金を後で信販会社から受け取る権利をクレジット売掛金とし、売上は販売代金の100,000円で計上する。手数料4,000円(100,000円×4%)は販売時に支払手数料とし、信販会社からは手数料を差し引いた額が入金されるので、クレジット売掛金は96,…
関連キーワード: クレジット売掛金・支払手数料・信販会社・売上
次の取引の仕訳として正しいものはどれか。 品違いのため、先に掛けで仕入れた商品のうち税抜価額30,000円分を仕入先に返品し、これに対応する消費税3,000円とあわせた33,000円を買掛金から差し引くこととした。消費税の処理は税抜方式による。
正解: 1. (借) 買掛金 33,000 / (貸) 仕入 30,000、仮払消費税 3,000
解説: 税抜方式では、商品を仕入れたときに支払う消費税を仮払消費税(資産)として借方に計上している。仕入れた商品を返品したときは、仕入を取り消すとともに、その商品に対応する仮払消費税も取り消すので、借方に買掛金33,000円、貸方に仕入30,000円と仮払消費税3,000円を計上する。仮…
関連キーワード: 税抜方式・消費税・返品・買掛金
次の取引の仕訳として正しいものはどれか。 仕入先に対する買掛金150,000円の支払いについて、取引銀行を通じて電子記録債務の発生記録を行った。
正解: 1. (借) 買掛金 150,000 / (貸) 電子記録債務 150,000
解説: 買掛金の支払いのために電子記録債務の発生記録を行うと、買掛金(負債)が電子記録債務(負債)に置き換わります。借方に「買掛金」を計上して消滅させ、貸方に「電子記録債務」を計上します。したがって「(借) 買掛金 150,000 / (貸) 電子記録債務 150,000」が正解です。「…
関連キーワード: 電子記録債務・電子記録債権・買掛金・発生記録
次の取引の仕訳として正しいものはどれか。 決算において、購入時に通信費として処理していた郵便切手のうち、未使用分8,000円を貯蔵品勘定へ振り替える。
正解: 4. (借) 貯蔵品 8,000 / (貸) 通信費 8,000
解説: 郵便切手は購入時に「通信費」(費用)として処理しますが、決算時に未使用分が残っている場合、その分は当期の費用ではなく資産として次期に繰り越します。借方に「貯蔵品」(資産の増加)、貸方に「通信費」(費用の減少)を計上します。これにより当期の通信費は実際に使用した分だけになります。「…
関連キーワード: 貯蔵品・通信費・郵便切手・決算整理
次の取引の仕訳として正しいものはどれか。 株主総会において、繰越利益剰余金を財源として株主への配当金200,000円の支払いと、利益準備金20,000円の積立てが決議された。
正解: 1. (借) 繰越利益剰余金 220,000 / (貸) 未払配当金 200,000、利益準備金 20,000
解説: 株主総会で剰余金の配当が決議された時点では、配当金はまだ支払われていないため、支払義務(負債)として貸方に「未払配当金」200,000円を計上します。同時に決議された利益準備金の積立ては、貸方に「利益準備金」20,000円を計上します。財源である繰越利益剰余金は配当と積立ての合計…
関連キーワード: 繰越利益剰余金・未払配当金・利益準備金・剰余金の配当
次の取引の仕訳として正しいものはどれか。 決算において、当期の法人税、住民税及び事業税が150,000円と確定した。なお、期中に中間申告を行い、仮払法人税等60,000円を計上している。
正解: 2. (借) 法人税、住民税及び事業税 150,000 / (貸) 仮払法人税等 60,000、未払法人税等 90,000
解説: 決算で税額が確定したら、確定額の全額150,000円を借方に「法人税、住民税及び事業税」(費用)として計上します。中間申告時に納付済みの「仮払法人税等」60,000円(資産)を貸方で消去し、確定額との差額150,000円−60,000円=90,000円を今後納付する義務(負債)と…
関連キーワード: 法人税等・仮払法人税等・未払法人税等・中間申告
次の取引の仕訳として正しいものはどれか。 得意先から商品80,000円の注文を受け、手付金として20,000円を現金で受け取った。商品はまだ引き渡していない。
正解: 1. (借) 現金 20,000 / (貸) 前受金 20,000
解説: 商品を引き渡す前に受け取った手付金(内金)は、将来商品を引き渡す義務(負債)として「前受金」で処理します。現金(資産)が増加するため借方に「現金」、貸方に「前受金」を計上します。「(借) 現金 / (貸) 売上」は商品をまだ引き渡していない段階で売上(収益)を計上しており、収益は…
関連キーワード: 前受金・手付金・内金・負債
次の取引の仕訳として正しいものはどれか。 仕入先に商品150,000円を注文し、手付金30,000円を現金で支払った。商品は来週受け取る予定である。
正解: 3. (借) 前払金 30,000 / (貸) 現金 30,000
解説: 商品の注文時に支払った手付金は、後日その商品を受け取る権利(資産)として前払金で処理し、商品を受け取ったときに仕入代金に充てる。仮払金は、出張旅費の概算額のように、支払った時点で内容や金額が確定していない支出を一時的に処理する勘定であり、何の代金かが決まっている商品の手付金には使…
関連キーワード: 手付金・注文・仮払金・差入保証金
次の取引の仕訳として正しいものはどれか。 来週から出張する従業員に、旅費として50,000円を現金で前渡しした。出張から戻った後に、使った額の報告を受けて精算する。
正解: 2. (借) 仮払金 50,000 / (貸) 現金 50,000
解説: 出張旅費として前渡しした50,000円は、何にいくら使われるかが出張から戻るまで確定しないので、渡した時点では費用とせず、内容と金額が確定するまでの一時的な資産として仮払金で処理する。帰社後に報告を受けて精算するときに、使った額を仮払金から旅費交通費に振り替え、余った額は現金の戻…
関連キーワード: 仮払金・前払金・立替金・旅費交通費・精算
次の取引の仕訳として正しいものはどれか。 出張中の従業員から当座預金口座に70,000円の入金があったが、その内容は不明である。
正解: 3. (借) 当座預金 70,000 / (貸) 仮受金 70,000
解説: 内容が不明な入金は、原因が判明するまで一時的な負債として「仮受金」で処理します。当座預金(資産)が増加するため借方に「当座預金」、貸方に「仮受金」を計上します。後日内容が判明した時点で、売掛金の回収など正しい勘定科目に振り替えます。「(借) 当座預金 / (貸) 売掛金」は内容が…
関連キーワード: 仮受金・内容不明の入金・当座預金・負債
次の取引の仕訳として正しいものはどれか。 商品を税込価額220,000円(うち消費税額20,000円)で仕入れ、代金は掛けとした。なお、消費税の処理は税抜方式によっている。
正解: 1. (借) 仕入 200,000、仮払消費税 20,000 / (貸) 買掛金 220,000
解説: 税抜方式では、仕入は税抜金額200,000円で計上し、支払った消費税額20,000円は「仮払消費税」(資産)として区分して借方に計上します。買掛金は実際に支払う義務のある税込金額220,000円です。借方合計200,000円+20,000円=220,000円と貸方220,000円…
関連キーワード: 仮払消費税・税抜方式・消費税・仕入
次の取引の仕訳として正しいものはどれか。 株式会社の設立にあたり、株式100株を1株あたり5,000円で発行し、払込金額の全額が普通預金口座に払い込まれた。なお、払込金額の全額を資本金とする。
正解: 2. (借) 普通預金 500,000 / (貸) 資本金 500,000
解説: 払込金額は100株×5,000円=500,000円です。株式の発行により株主から払い込まれた金額は、会社の元手(純資産)として「資本金」で処理します。普通預金(資産)が増加するため借方に「普通預金」、貸方に「資本金」を計上します。「(借) 普通預金 / (貸) 借入金」は株主から…
関連キーワード: 資本金・株式発行・純資産・設立
次の取引の仕訳として正しいものはどれか。 駐車場として使う土地の賃借契約を結び、敷金120,000円と当月分の地代60,000円の合計180,000円を普通預金口座から支払った。
正解: 4. (借) 差入保証金 120,000、支払地代 60,000 / (貸) 普通預金 180,000
解説: 敷金は契約が終わって土地を返したときに返還されるお金なので、費用ではなく資産の差入保証金で処理する。前払金は商品の手付金など商品代金の前払いの勘定であり、敷金には使わない。当月分の地代は当月中に土地を使う対価なので、支払ったときに費用の支払地代とする。前払地代は、決算において、す…
関連キーワード: 敷金・差入保証金・支払地代・前払地代
次の取引の仕訳として正しいものはどれか。 仕入先に対する買掛金180,000円について、取引銀行を通じて電子記録債務の発生記録を行った。
正解: 3. (借) 買掛金 180,000 / (貸) 電子記録債務 180,000
解説: 買掛金について電子記録債務の発生記録を行うと、買掛金(負債)が電子記録債務(負債)に置き換わります。借方に「買掛金」(負債の減少)、貸方に「電子記録債務」(負債の増加)を計上します。「(借) 電子記録債務 / (貸) 買掛金」は借方と貸方が逆であり、電子記録債務を支払って買掛金が…
関連キーワード: 電子記録債務・電子記録債権・買掛金・負債
次の取引の仕訳として正しいものはどれか。 前期の決算整理前残高試算表では、仮受消費税が240,000円、仮払消費税が180,000円であり、前期の決算整理は適切に行っている。本日、前期分の消費税の確定申告を行い、納付額を普通預金口座から納付した。なお、消費税の処理は税抜方式による。
正解: 2. (借) 未払消費税 60,000 / (貸) 普通預金 60,000
解説: 税抜方式では、決算整理で仮受消費税と仮払消費税を相殺し、差額の60,000円(240,000円−180,000円)を未払消費税(負債)として計上する。前期の決算整理は済んでいるので、確定申告で納付したときは未払消費税を減らし、普通預金の減少を記録する。前期分の仮受消費税と仮払消費…
関連キーワード: 未払消費税・仮受消費税・仮払消費税・確定申告・税抜方式
次の取引の仕訳として正しいものはどれか。 法人税等の中間申告を行い、税額90,000円を普通預金口座から納付した。
正解: 3. (借) 仮払法人税等 90,000 / (貸) 普通預金 90,000
解説: 法人税等の中間申告による納付は、当期の税額がまだ確定していない段階での概算的な前払いであるため、「仮払法人税等」(資産)として借方に計上します。貸方は普通預金(資産)の減少です。決算で当期の税額が確定した時点で法人税等を計上し、仮払法人税等を充当して差額を未払法人税等とします。「…
関連キーワード: 仮払法人税等・中間申告・法人税等・未払法人税等
次の取引の仕訳として正しいものはどれか。 決算にあたり、購入時に通信費として処理した郵便切手のうち未使用分3,000円と、購入時に租税公課として処理した収入印紙のうち未使用分5,000円を、貯蔵品勘定へ振り替える。
正解: 1. (借) 貯蔵品 8,000 / (貸) 通信費 3,000、租税公課 5,000
解説: 郵便切手や収入印紙は購入時にそれぞれ通信費・租税公課として費用処理しますが、決算時に未使用分が残っている場合は、当期の費用から差し引いて「貯蔵品」(資産)として次期に繰り越します。借方に貯蔵品3,000円+5,000円=8,000円を計上し、貸方で通信費3,000円と租税公課5,…
関連キーワード: 貯蔵品・通信費・租税公課・決算整理
次の取引の仕訳として正しいものはどれか。 期中に金庫の現金を数えたところ、実際有高が帳簿残高より3,000円多かった。原因はまだ分かっていない。
正解: 3. (借) 現金 3,000 / (貸) 現金過不足 3,000
解説: 期中に現金の実際有高と帳簿残高の差が見つかったときは、帳簿の現金を実際有高に合わせ、相手の勘定は原因が分かるまで現金過不足で一時的に処理する。本問は実際有高が3,000円多いので、借方に現金、貸方に現金過不足を記入する。借方を現金過不足とする仕訳は、実際有高が少ない場合の形である…
関連キーワード: 現金過不足・実際有高・帳簿残高・雑益
次の取引の仕訳として正しいものはどれか。 かねて現金の実際有高が帳簿残高より6,000円不足していたため現金過不足勘定で処理していたが、本日、調査の結果、その全額が従業員の旅費交通費の記帳漏れであることが判明した。
正解: 2. (借) 旅費交通費 6,000 / (貸) 現金過不足 6,000
解説: 現金の不足を発見した時点で「(借) 現金過不足 6,000 / (貸) 現金 6,000」という仕訳がすでに行われているため、現金過不足勘定には借方残高6,000円が残っています。原因が旅費交通費の記帳漏れと判明したら、本来計上すべきだった費用を借方に「旅費交通費」6,000円と…
関連キーワード: 現金過不足・原因判明・旅費交通費・記帳漏れ
次の取引の仕訳として正しいものはどれか。 決算日において、現金の過剰額として処理していた現金過不足勘定の貸方残高が7,000円ある。調査の結果、このうち4,000円は受取手数料の記帳漏れであることが判明したが、残額3,000円は原因不明のため適切な処理を行う。
正解: 4. (借) 現金過不足 7,000 / (貸) 受取手数料 4,000、雑益 3,000
解説: 現金の過剰を発見した時点で「(借) 現金 / (貸) 現金過不足」と処理しているため、現金過不足勘定には貸方残高7,000円が残っています。決算ではこの残高を全額消去する必要があるため、借方に「現金過不足」7,000円を計上します。原因が判明した4,000円は本来の勘定科目である…
関連キーワード: 現金過不足・雑益・受取手数料・決算整理
次の取引の仕訳として正しいものはどれか。 支払いを後日とする条件で仕入れた商品の代金200,000円を、小切手を振り出して仕入先に支払った。支払直前の当座預金の残高は120,000円であったが、取引銀行との間に借越限度額500,000円の当座借越契約を結んでいる。なお、当社は決算日に当座預金勘定が貸方残高となっていれば、その金額を当座借越勘定へ振り替える方法によっている。
正解: 1. (借) 買掛金 200,000 / (貸) 当座預金 200,000
解説: 当座借越契約があれば残高を超えて小切手を振り出せるが、決算日に振り替える方法では、期中は残高を超える分も含めて全額を当座預金勘定の貸方に記入する。当座預金勘定は貸方残高80,000円になるが、当座借越勘定への振替は決算時に行う(出題区分表3級の決算整理「当座借越の振替」)。また、…
関連キーワード: 当座借越・当座借越契約・当座預金・小切手・買掛金
次の取引の仕訳として正しいものはどれか。 決算日において、A銀行の当座預金口座は借越限度額の範囲内で90,000円の借越の状態となっており、B銀行の当座預金口座には150,000円の残高がある。当社は口座ごとに「当座預金A銀行」「当座預金B銀行」の勘定を設け、期中は借越の分も当座預金の各勘定で処理している。決算において必要な仕訳を行う。
正解: 5. (借) 当座預金A銀行 90,000 / (貸) 当座借越 90,000
解説: 期中に当座預金勘定で処理した借越は、決算日には当座預金A銀行勘定の貸方残高90,000円として残る。決算では、この貸方残高を借方に記入して消し、同額を負債である当座借越勘定の貸方に振り替える(出題区分表3級の決算整理「当座借越の振替」)。よって(借)当座預金A銀行/(貸)当座借越…
関連キーワード: 当座借越・当座預金・借越限度額・決算・貸方残高
次の取引の仕訳として正しいものはどれか。 定額資金前渡制度(インプレスト・システム)を採用することとし、小口現金係に小口現金として小切手50,000円を振り出して前渡しした。
正解: 2. (借) 小口現金 50,000 / (貸) 当座預金 50,000
解説: 小口現金係に資金を前渡しした時点では、日々の少額の支払いに充てるための手許資金として「小口現金」(資産)が増加します。小切手を振り出して渡しているため、貸方は「当座預金」(資産の減少)です。したがって「(借) 小口現金 50,000 / (貸) 当座預金 50,000」が正解です…
関連キーワード: 小口現金・定額資金前渡制度・インプレスト・システム・当座預金
次の取引の仕訳として正しいものはどれか。 週末に小口現金係から、今週の支払高について通信費4,000円、消耗品費3,500円、雑費1,500円の報告を受けた。なお、資金の補給は翌週の初めに行う予定である。
正解: 4. (借) 通信費 4,000、消耗品費 3,500、雑費 1,500 / (貸) 小口現金 9,000
解説: 小口現金係から支払い報告を受けた時点で、支払われた内容にもとづき各費用を計上します。借方に「通信費」4,000円・「消耗品費」3,500円・「雑費」1,500円を計上し、小口現金がその分減少しているため貸方に「小口現金」9,000円を計上します。補給が翌週に行われる本問では、報告…
関連キーワード: 小口現金・支払報告・定額資金前渡制度・費用計上
次の取引の仕訳として正しいものはどれか。 普通預金口座から300,000円を定期預金口座へ預け入れた。
正解: 1. (借) 定期預金 300,000 / (貸) 普通預金 300,000
解説: 普通預金から定期預金へ資金を移すと、定期預金(資産)が増加し、普通預金(資産)が減少します。借方に「定期預金」、貸方に「普通預金」を計上します。したがって「(借) 定期預金 300,000 / (貸) 普通預金 300,000」が正解です。資産どうしの振り替えであっても、勘定科目…
関連キーワード: 定期預金・普通預金・預け替え・資産
次の取引の仕訳として正しいものはどれか。 得意先に対する売掛金140,000円の回収として、得意先が振り出した小切手を受け取った。
正解: 3. (借) 現金 140,000 / (貸) 売掛金 140,000
解説: 他人(得意先など)が振り出した小切手は、銀行に持ち込めばすぐに換金できる通貨代用証券であるため、簿記上は「現金」として扱います。売掛金の回収により売掛金(資産)が減少し、現金(資産)が増加するため、借方に「現金」、貸方に「売掛金」を計上します。したがって「(借) 現金 140,0…
関連キーワード: 現金・他人振出小切手・通貨代用証券・売掛金
次の取引の仕訳として正しいものはどれか。 仕入先に対する買掛金400,000円を支払うため、A銀行の普通預金口座から仕入先の口座へ振り込んだ。振込手数料600円は仕入先負担とする取り決めのため、600円を差し引いた399,400円を振り込み、振込手数料600円はA銀行の普通預金口座から引き落とされた。なお、当社は口座ごとに「普通預金A銀行」などの勘定を設けている。
正解: 5. (借) 買掛金 400,000 / (貸) 普通預金A銀行 400,000
解説: 振込手数料を仕入先負担とする取り決めでは、当社は手数料相当額を差し引いて振り込み、差し引いた分も含めて買掛金400,000円の全額が決済されたことになる。A銀行の普通預金口座からは振込額399,400円と振込手数料600円の合計400,000円が減るので、(借)買掛金400,00…
関連キーワード: 振込手数料・仕入先負担・買掛金・支払手数料・普通預金A銀行
次の取引の仕訳として正しいものはどれか。 商品150,000円を仕入れ、代金は掛けとした。なお、当社負担の引取運賃4,000円は現金で支払った。
正解: 3. (借) 仕入 154,000 / (貸) 買掛金 150,000、現金 4,000
解説: 当社(買主)が負担する引取運賃などの仕入諸掛は、商品を取得するために要した付随費用として仕入原価に含めます。仕入の金額は商品代金150,000円+引取運賃4,000円=154,000円です。貸方は掛けとした商品代金の「買掛金」150,000円と、運賃を支払った「現金」4,000円…
関連キーワード: 仕入諸掛・引取運賃・当社負担・仕入原価
次の取引の仕訳として正しいものはどれか。 かねて注文していた商品250,000円を仕入先から受け取った。代金のうち50,000円は注文時に手付金として仕入先に渡していた分を充て、残額は掛けとした。
正解: 1. (借) 仕入 250,000 / (貸) 前払金 50,000、買掛金 200,000
解説: 注文時に渡した手付金は、商品を受け取る権利として前払金(資産)に計上されている。商品を受け取ったときは、仕入を商品代金の総額250,000円で計上し、前払金50,000円を貸方に記入して取り崩し、残額250,000円−50,000円=200,000円を買掛金とする。よって(借)仕…
関連キーワード: 前払金・手付金・仕入・買掛金
次の取引の仕訳として正しいものはどれか。 かねて注文を受けていた商品180,000円を得意先に引き渡した。代金のうち40,000円は注文時に得意先から手付金として預かっていた分を充て、残額は掛けとした。
正解: 4. (借) 前受金 40,000、売掛金 140,000 / (貸) 売上 180,000
解説: 注文時に受け取った手付金は、商品を引き渡す義務として前受金(負債)に計上されている。引き渡したときは、売上を販売価額の総額180,000円で計上し、前受金40,000円を借方に記入して取り崩し、残額180,000円−40,000円=140,000円を売掛金とする。よって(借)前受…
関連キーワード: 前受金・手付金・売上・売掛金
次の取引の仕訳として正しいものはどれか。 先に仕入れて代金を支払済みの商品のうち、品違いのため15,000円分を仕入先へ返品し、代金は現金で返金を受けた。
正解: 2. (借) 現金 15,000 / (貸) 仕入 15,000
解説: 仕入れた商品の返品は仕入の取り消しであるため、仕入(費用)を減少させる仕訳を行います。本問では代金をすでに支払済みで、返品代金を現金で返金されたため、借方に「現金」(資産の増加)15,000円、貸方に「仕入」(費用の減少)15,000円を計上します。「(借) 買掛金 15,000…
関連キーワード: 仕入戻し・返品・現金返金・仕入
次の取引の仕訳として正しいものはどれか。 商品200,000円を売り上げ、送料6,000円を加えた合計額を掛けとした。また、同時に運送業者へ送料6,000円を現金で支払った。
正解: 5. (借) 売掛金 206,000 / (貸) 売上 206,000 および (借) 発送費 6,000 / (貸) 現金 6,000
解説: 送料を加えた合計額で先方に請求する場合、売上は送料込みの金額200,000円+6,000円=206,000円で計上し、売掛金も同額の206,000円とします。当社が運送業者に支払った送料6,000円は「発送費」(費用)として別途借方に計上し、貸方に「現金」を計上します。売上取引は…
関連キーワード: 売上諸掛・発送費・送料込み請求・売掛金
次の取引の仕訳として正しいものはどれか。 商品120,000円を仕入れ、代金は掛けとした。その際、仕入先が負担すべき引取運賃3,000円を、当社が小切手を振り出して運送業者に支払った。この立替分は、仕入先に対する掛代金から差し引くこととした。
正解: 2. (借) 仕入 120,000 / (貸) 買掛金 117,000、当座預金 3,000
解説: 仕入先が負担すべき運賃は当社の仕入原価に含めない。立て替えた分を掛代金から差し引く取り決めなので、仕入は商品代金の120,000円、買掛金は120,000円−3,000円=117,000円とする。運賃は当社が振り出した小切手で支払ったので、貸方は当座預金3,000円である。よって…
関連キーワード: 引取運賃・立替金・買掛金・小切手・当座預金
次の取引の仕訳として正しいものはどれか。 先月、商品150,000円をクレジット払いの条件で販売した。信販会社に支払う手数料は販売代金の2%であり、当社は手数料を販売時には計上せず、代金の入金時に計上する処理によっている。販売時の処理は適切に行っている。本日、信販会社から手数料を差し引いた額が普通預金口座に入金された。
正解: 1. (借) 普通預金 147,000、支払手数料 3,000 / (貸) クレジット売掛金 150,000
解説: 手数料を入金時に計上する処理では、販売時に(借)クレジット売掛金150,000/(貸)売上150,000と販売代金の全額で計上している。入金時には、手数料150,000円×2%=3,000円を支払手数料(費用)とし、入金額150,000円−3,000円=147,000円を普通預金…
関連キーワード: クレジット売掛金・支払手数料・信販会社・普通預金
次の取引の仕訳として正しいものはどれか。 かねて注文していた商品400,000円を仕入先から受け取った。代金のうち80,000円は注文時に手付金として支払っていた分を充て、残額は掛けとした。また、当社負担の引取運賃5,000円を運送業者に現金で支払った。
正解: 4. (借) 仕入 405,000 / (貸) 前払金 80,000、買掛金 320,000、現金 5,000
解説: 当社負担の引取運賃は、商品を手に入れるための付随費用(仕入諸掛)として仕入原価に含めるので、仕入は400,000円+5,000円=405,000円となる。注文時に支払った手付金は前払金(資産)に計上されているので、貸方に記入して取り崩し、残額400,000円−80,000円=32…
関連キーワード: 引取運賃・仕入諸掛・前払金・手付金
次の取引の仕訳として正しいものはどれか。 商品の注文にあたり、手付金30,000円を小切手を振り出して仕入先に渡した際、誤って「(借) 仕入 30,000 / (貸) 当座預金 30,000」と記帳していたことが判明した。商品はまだ受け取っていない。この誤りを1本の仕訳で訂正する。
正解: 5. (借) 前払金 30,000 / (貸) 仕入 30,000
解説: 商品を受け取る前に渡した手付金は前払金(資産)で処理すべきところ、借方を仕入としていた。貸方の当座預金は正しいので動かさず、誤った仕入を貸方に記入して取り消し、同額を前払金の借方に記入する訂正仕訳を行う。よって(借)前払金30,000/(貸)仕入30,000が正しい。(借)前払金…
関連キーワード: 訂正仕訳・前払金・手付金・仕入
次の取引の仕訳として正しいものはどれか。 かねて仕入代金として振り出していた約束手形300,000円の支払期日が到来し、当座預金口座から引き落とされた。
正解: 3. (借) 支払手形 300,000 / (貸) 当座預金 300,000
解説: 約束手形を振り出したときに計上した「支払手形」(負債)は、支払期日に代金が決済された時点で消滅します。負債の減少は借方に記録するため、借方に「支払手形」300,000円を計上し、当座預金口座から引き落とされたので貸方に「当座預金」300,000円を計上します。「(借) 当座預金 …
関連キーワード: 支払手形・約束手形・手形の決済・当座預金
次の取引の仕訳として正しいものはどれか。 かねて売上代金として受け取っていた約束手形250,000円の支払期日が到来し、当座預金口座に入金された。
正解: 1. (借) 当座預金 250,000 / (貸) 受取手形 250,000
解説: 約束手形を受け取ったときに計上した「受取手形」(資産)は、支払期日に代金を回収した時点で消滅します。当座預金口座に入金されたので借方に「当座預金」250,000円(資産の増加)、貸方に「受取手形」250,000円(資産の減少)を計上します。「(借) 受取手形 / (貸) 当座預金…
関連キーワード: 受取手形・約束手形・手形の決済・当座預金
次の取引の仕訳として正しいものはどれか。 得意先に対する売掛金160,000円について、取引銀行を通じて電子記録債権の発生記録が行われた。
正解: 4. (借) 電子記録債権 160,000 / (貸) 売掛金 160,000
解説: 売掛金について電子記録債権の発生記録が行われると、売掛金という債権が電子記録債権という別の債権に置き換わります。借方に「電子記録債権」160,000円(資産の増加)、貸方に「売掛金」160,000円(資産の減少)を計上します。債権者(代金を受け取る側)は電子記録債権勘定、債務者(…
関連キーワード: 電子記録債権・売掛金・発生記録・債権
次の取引の仕訳として正しいものはどれか。 かねて買掛金について発生記録を行っていた電子記録債務140,000円の支払期日が到来し、当座預金口座から引き落とされた。
正解: 2. (借) 電子記録債務 140,000 / (貸) 当座預金 140,000
解説: 電子記録債務の支払期日が到来して決済されると、電子記録債務(負債)が消滅します。負債の減少は借方に記録するため、借方に「電子記録債務」140,000円を計上し、当座預金口座から引き落とされたので貸方に「当座預金」140,000円を計上します。「(借) 当座預金 / (貸) 電子記…
関連キーワード: 電子記録債務・支払期日・決済・当座預金
次の取引の仕訳として正しいものはどれか。 当社(会計期間は4月1日から翌年3月31日までの1年間)は、×1年12月1日に取引先へ600,000円を、貸付期間8か月、年利率3%、利息は元金とともに返済日に受け取る条件で貸し付けた。×2年3月31日の決算では当期分の利息6,000円を未収利息として計上し、×2年4月1日に再振替仕訳を行っている。×2年7月31日、元金と利息が普通預金口座に振り込まれた。なお、利息は月割計算による。
正解: 5. (借) 普通預金 612,000 / (貸) 貸付金 600,000、受取利息 12,000
解説: 前期末に未収利息6,000円を計上しても、当期首の再振替仕訳((借)受取利息6,000/(貸)未収利息6,000)で未収利息の残高は0になり、受取利息勘定は借方に6,000円が残っている。そのため受取日には、受け取った利息600,000円×3%×8/12=12,000円の全額を受…
関連キーワード: 再振替仕訳・未収利息・受取利息・貸付金・月割計算
次の取引の仕訳として正しいものはどれか。 当社(会計期間は4月1日から翌年3月31日までの1年間)は、×1年5月1日に銀行から借用証書により1,200,000円を、借入期間6か月、年利率2%の条件で借り入れ、利息を差し引かれた手取額が当座預金口座に入金されたので、適切に処理していた。×1年10月31日、返済期日となったため、借入金を当座預金口座から返済した。なお、利息は月割計算による。
正解: 2. (借) 借入金 1,200,000 / (貸) 当座預金 1,200,000
解説: 利息を差し引いて借り入れた場合、借入時に(借)当座預金1,188,000・支払利息12,000/(貸)借入金1,200,000と処理し、借入金は返済すべき元金1,200,000円で計上している。利息1,200,000円×2%×6/12=12,000円は借入時に差し引かれて支払済み…
関連キーワード: 借入金・支払利息・手取額・月割計算
次の取引の仕訳として正しいものはどれか。 取引先に現金800,000円を貸し付け、借用証書の代わりとして同額の約束手形を受け取った。
正解: 3. (借) 手形貸付金 800,000 / (貸) 現金 800,000
解説: 資金の貸し付けにあたって借用証書の代わりに約束手形を受け取った場合は、「手形貸付金」勘定(資産)で処理します。借方に「手形貸付金」800,000円、貸方に「現金」800,000円(資産の減少)を計上します。受取手形勘定は商品売買など営業取引にもとづいて受け取った手形に使う勘定であ…
関連キーワード: 手形貸付金・約束手形・貸付・受取手形との区別
次の取引の仕訳として正しいものはどれか。 先月に土地を売却した際の未収代金500,000円(未収入金勘定で処理済み)が、本日、普通預金口座に振り込まれた。
正解: 1. (借) 普通預金 500,000 / (貸) 未収入金 500,000
解説: 土地の売却時に計上した「未収入金」(資産)は、代金を回収した時点で消滅します。普通預金口座に振り込まれたので借方に「普通預金」500,000円(資産の増加)、貸方に「未収入金」500,000円(資産の減少)を計上します。「(借) 未収入金 / (貸) 普通預金」は借方と貸方が逆で…
関連キーワード: 未収入金・回収・売掛金との区別・普通預金
次の取引の仕訳として正しいものはどれか。 かねて出張中の従業員からの内容不明の入金90,000円を仮受金として処理していたが、従業員が帰社し、全額が得意先に対する売掛金の回収額であることが判明した。
正解: 4. (借) 仮受金 90,000 / (貸) 売掛金 90,000
解説: 内容不明の入金を一時的に処理していた「仮受金」(負債)は、内容が判明した時点で本来の勘定科目に振り替えます。売掛金の回収と判明したので、借方に「仮受金」90,000円(負債の減少)、貸方に「売掛金」90,000円(資産の減少)を計上します。「(借) 売掛金 / (貸) 仮受金」は…
関連キーワード: 仮受金・売掛金・内容判明・振替
次の取引の仕訳として正しいものはどれか。 従業員に対する今月分の給料総額280,000円の支払いにあたり、住民税の源泉徴収額14,000円と、従業員が私用で購入した物品の代金として当社が先月販売店に支払っていた20,000円を差し引き、残額を普通預金口座から振り込んだ。
正解: 5. (借) 給料 280,000 / (貸) 立替金 20,000、住民税預り金 14,000、普通預金 246,000
解説: 給料は総額280,000円を費用として計上する。従業員が私用で購入した物品の代金を当社が販売店に支払った20,000円は、従業員のための立替払いとして立替金(資産)に計上されており、給料から差し引くことで回収するので貸方に記入する。給料から差し引いた住民税は、市区町村に納めるまで…
根拠・参照資料: 地方税法第321条の3
関連キーワード: 給料・立替金・住民税預り金・源泉徴収
次の取引の仕訳として正しいものはどれか。 事業用の土地を3,000,000円で購入し、購入手数料90,000円と整地費用60,000円とあわせて、代金は小切手を振り出して支払った。
正解: 3. (借) 土地 3,150,000 / (貸) 当座預金 3,150,000
解説: 固定資産の取得原価は「購入代価+付随費用」で計算します。土地の購入にともなう購入手数料や整地費用は、その土地を使える状態にするために必要な付随費用なので、費用処理せず土地の取得原価に含めます。取得原価は3,000,000円+90,000円+60,000円=3,150,000円とな…
関連キーワード: 土地・取得原価・付随費用・当座預金
次の取引の仕訳として正しいものはどれか。 営業用のパソコン一式を400,000円で購入し、代金は翌月末に支払うこととした。なお、引取運賃と設置費用あわせて20,000円は現金で支払った。
正解: 2. (借) 備品 420,000 / (貸) 未払金 400,000、現金 20,000
解説: 備品の取得原価には、購入代価400,000円に加えて、引取運賃や設置費用などの付随費用20,000円を含めます。したがって借方に「備品」420,000円を計上します。本体代金は翌月末払いのため貸方に「未払金」400,000円(商品以外の購入代金の未払いには買掛金ではなく未払金を使…
関連キーワード: 備品・取得原価・付随費用・未払金
次の取引の仕訳として正しいものはどれか。 ×1年12月1日に備品(取得原価600,000円、残存価額0円、耐用年数5年)を取得し、同日から使用を開始した。×2年3月31日の決算にあたり、定額法により月割で減価償却を行う(間接法による)。
正解: 4. (借) 減価償却費 40,000 / (貸) 減価償却累計額 40,000
解説: 期中に取得した固定資産は、取得した月から決算月までの月数分だけ月割で減価償却費を計上します。年間の減価償却費は (600,000円 − 0円) ÷ 5年 = 120,000円です。×1年12月1日から×2年3月31日までは12月・1月・2月・3月の4か月なので、当期の減価償却費は…
関連キーワード: 減価償却費・月割計算・定額法・間接法・期中取得
次の取引の仕訳として正しいものはどれか。 決算にあたり、車両運搬具(取得原価600,000円、残存価額は取得原価の10%、耐用年数6年)について、定額法により1年分の減価償却を行う(間接法による)。
正解: 1. (借) 減価償却費 90,000 / (貸) 減価償却累計額 90,000
解説: 定額法による年間の減価償却費は「(取得原価 − 残存価額) ÷ 耐用年数」で計算します。残存価額は取得原価600,000円の10%=60,000円なので、(600,000円 − 60,000円) ÷ 6年 = 90,000円です。間接法では借方に「減価償却費」(費用)、貸方に「減…
関連キーワード: 減価償却費・残存価額・定額法・間接法
次の取引の仕訳として正しいものはどれか。 期首に、備品(取得原価800,000円、減価償却累計額450,000円)を400,000円で売却し、代金は翌月末に受け取ることとした。
正解: 5. (借) 未収入金 400,000、減価償却累計額 450,000 / (貸) 備品 800,000、固定資産売却益 50,000
解説: 備品の帳簿価額は取得原価800,000円 − 減価償却累計額450,000円 = 350,000円です。売却価額400,000円が帳簿価額350,000円を上回るため、差額50,000円の「固定資産売却益」(収益)が発生します。売却代金が後日受け取りのため、借方に「未収入金」40…
関連キーワード: 固定資産売却益・未収入金・減価償却累計額・帳簿価額
次の取引の仕訳として正しいものはどれか。 当社(会計期間は4月1日から翌年3月31日までの1年間)は、×5年11月30日に車両運搬具(取得原価900,000円、期首時点の車両運搬具減価償却累計額540,000円)を300,000円で売却し、代金は現金で受け取った。この車両運搬具は定額法(残存価額0円、耐用年数10年)・間接法により償却しており、当期首から売却日までの減価償却費を月割で計上する。
正解: 2. (借) 現金 300,000、車両運搬具減価償却累計額 540,000、減価償却費 60,000 / (貸) 車両運搬具 900,000
解説: 期中売却では、当期首から売却日までの減価償却費を月割で計上してから売却損益を計算する。年間の減価償却費は900,000円÷10年=90,000円、4月1日から11月30日までは8か月なので、当期分は90,000円×8/12=60,000円である。売却時の帳簿価額は900,000円…
関連キーワード: 期中売却・減価償却費・帳簿価額・車両運搬具・月割
次の取引の仕訳として正しいものはどれか。 建物の改修工事が完了し、代金800,000円は、かねて売掛金の回収として受け取っていた得意先振出の小切手で支払った。このうち600,000円は耐震性を高めて使用可能期間を延ばすための工事、残りの200,000円は雨漏りで傷んだ天井を元の状態に戻すための工事の代金である。
正解: 3. (借) 建物 600,000、修繕費 200,000 / (貸) 現金 800,000
解説: 建物の価値を高めたり使用可能期間を延ばしたりする支出(資本的支出)は建物の取得原価に加え、元の状態に戻すための支出(収益的支出)は修繕費(費用)とする。よって借方は建物600,000円と修繕費200,000円である。また、得意先が振り出した小切手は、受け取ったときに通貨代用証券と…
関連キーワード: 資本的支出・収益的支出・修繕費・小切手
次の取引の仕訳として正しいものはどれか。 営業所の建物の外壁を、耐火性の高い新しい素材に張り替える工事を行った。この工事の代金500,000円は、全額が資本的支出に当たる。工事を請け負った業者は当社の商品の仕入先でもあり、工事代金は翌月末に商品の代金とまとめて支払うこととした。
正解: 4. (借) 建物 500,000 / (貸) 未払金 500,000
解説: 資本的支出は、建物の価値を高めたり使える期間を延ばしたりする支出であり、費用にせず建物の取得原価に加える(出題区分表3級 第二12ア 有形固定資産の取得)。原状を回復するための収益的支出なら修繕費とするが、本問は全額が資本的支出なので借方は建物である。また、買掛金は商品の仕入代金…
関連キーワード: 資本的支出・収益的支出・建物・修繕費・買掛金
次の取引の仕訳として正しいものはどれか。 賃借していた店舗を退去した。入居時に貸主へ支払っていた敷金300,000円は、退去後に貸主が業者に依頼した原状回復の工事の代金70,000円を差し引かれ、残額230,000円が普通預金口座に振り込まれた。
正解: 5. (借) 普通預金 230,000、修繕費 70,000 / (貸) 差入保証金 300,000
解説: 敷金は退去時に返還される約束で貸主に差し入れるお金なので、支払ったときに資産の差入保証金として処理している(出題区分表3級 第二4ク 差入保証金)。返還を受けたときは差入保証金300,000円を全額減らし、実際に振り込まれた230,000円を普通預金とする。差し引かれた70,00…
関連キーワード: 敷金・差入保証金・原状回復・修繕費・普通預金
次の取引の仕訳として正しいものはどれか。 当社は、固定資産税について、納税通知書を受け取った時点で年税額の全額を費用に計上する方法によっている。今年度の納税通知書(年税額160,000円、4期に分けて納付)を受け取った際の処理は適切に済ませている。本日、第2期分40,000円を現金で納付した。
正解: 3. (借) 未払金 40,000 / (貸) 現金 40,000
解説: 固定資産税は費用の租税公課で処理する(出題区分表3級 第二21ア 固定資産税など)。納税通知書を受け取った時点で年税額を計上する方法では、受取時に(借)租税公課160,000/(貸)未払金160,000と記帳し、各期の納付時には負債の未払金を減らす。よって(借)未払金/(貸)現金…
関連キーワード: 固定資産税・納税通知書・租税公課・年税額
次の取引の仕訳として正しいものはどれか。 収入印紙10,000円分を購入し、代金は現金で支払った。購入した収入印紙は、ただちに契約書に貼付して使用した。
正解: 2. (借) 租税公課 10,000 / (貸) 現金 10,000
解説: 収入印紙は印紙税を納付するために使用するものであり、購入時に「租税公課」(費用)として処理します。借方に「租税公課」10,000円、貸方に「現金」10,000円を計上します。本問ではただちに使用しているため、費用処理のままで問題ありません。「(借) 通信費 10,000 / (貸…
関連キーワード: 租税公課・収入印紙・印紙税・費用処理
次の取引の仕訳として正しいものはどれか。 先月の給料支払時に従業員から源泉徴収していた所得税25,000円を、税務署に現金で納付した。
正解: 4. (借) 所得税預り金 25,000 / (貸) 現金 25,000
解説: 給料支払時に源泉徴収した所得税は、従業員に代わって会社が一時的に預かっているお金であり、「所得税預り金」(負債)として計上されています。税務署に納付した時点でこの預かる義務が消滅するため、借方に「所得税預り金」25,000円を計上して負債を減少させ、貸方に「現金」25,000円を…
関連キーワード: 所得税預り金・源泉徴収・納付・負債
次の取引の仕訳として正しいものはどれか。 健康保険料と厚生年金保険料の当月納付分75,000円を、普通預金口座から納付した。このうち37,500円は従業員の負担分であり、先月の給料の支払時に給料から控除している。残りの37,500円は会社の負担分である。
正解: 1. (借) 社会保険料預り金 37,500、法定福利費 37,500 / (貸) 普通預金 75,000
解説: 給料の支払時に控除した従業員負担分は、納付するまで会社が預かっている負債であり、社会保険料預り金で処理している(出題区分表3級 第二4オ 立替金、預り金)。納付時はこの社会保険料預り金37,500円を減らす。会社負担分37,500円は会社自身の費用であり、法定福利費で処理する(同…
関連キーワード: 健康保険料・厚生年金保険料・社会保険料預り金・法定福利費・立替金
次の取引の仕訳として正しいものはどれか。 従業員への今月の給料総額400,000円から、源泉徴収した所得税24,000円、従業員負担分の社会保険料36,000円、および従業員が私用で使った携帯電話の通話料として先月に会社が支払っていた10,000円を差し引き、残額330,000円を普通預金口座から振り込んだ。なお、先月の通話料の支払時の処理は適切に行っている。
正解: 5. (借) 給料 400,000 / (貸) 立替金 10,000、所得税預り金 24,000、社会保険料預り金 36,000、普通預金 330,000
解説: 従業員が個人で負担すべき支払いを会社が行ったときは、後で従業員から返してもらう債権として立替金で処理する(出題区分表3級 第二4オ 立替金、預り金)。給料から差し引いて回収した本日は、その立替金10,000円を減らす。源泉徴収した所得税は所得税預り金、従業員負担分の社会保険料は社…
関連キーワード: 給料・源泉徴収・所得税預り金・社会保険料預り金・通話料
次の取引の仕訳として正しいものはどれか。 商品を税込価額330,000円(うち消費税額30,000円)で売り上げ、代金は翌月末に受け取ることとした。なお、消費税の処理は税抜方式によっている。
正解: 2. (借) 売掛金 330,000 / (貸) 売上 300,000、仮受消費税 30,000
解説: 税抜方式では、売上は消費税を除いた300,000円で計上し、販売時に受け取る消費税30,000円は仮受消費税(負債)とする(出題区分表3級 第二21ウ 消費税(税抜方式))。代金は税込の330,000円を受け取る権利であり、商品の販売代金の未回収額なので売掛金とする(同 第二3ア…
関連キーワード: 消費税・税抜方式・仮受消費税・売上・未収入金
次の取引の仕訳として正しいものはどれか。 決算において、消費税の納付額を計算する。仮受消費税勘定の残高は120,000円、仮払消費税勘定の残高は80,000円であった。なお、消費税の処理は税抜方式によっている。
正解: 3. (借) 仮受消費税 120,000 / (貸) 仮払消費税 80,000、未払消費税 40,000
解説: 税抜方式の決算整理では、売上時に受け取った仮受消費税(負債)と仕入時に支払った仮払消費税(資産)を相殺し、差額を納付義務として「未払消費税」(負債)に計上します。借方に「仮受消費税」120,000円を計上して全額消去し、貸方で「仮払消費税」80,000円を全額消去、差額120,0…
関連キーワード: 未払消費税・仮受消費税・仮払消費税・決算整理・税抜方式
次の取引の仕訳として正しいものはどれか。 前期の決算において計上した未払法人税等130,000円について、確定申告を行い、普通預金口座から納付した。
正解: 1. (借) 未払法人税等 130,000 / (貸) 普通預金 130,000
解説: 前期の決算で税額が確定した際に、納付すべき金額は「未払法人税等」(負債)として計上済みです。確定申告により実際に納付した時点では、この負債が消滅するため、借方に「未払法人税等」130,000円を計上し、貸方に「普通預金」130,000円を計上します。「(借) 法人税、住民税及び事…
関連キーワード: 未払法人税等・確定申告・法人税等・納付
次の取引の仕訳として正しいものはどれか。 株主総会で決議された配当について、未払配当金250,000円を当座預金口座から支払った。
正解: 5. (借) 未払配当金 250,000 / (貸) 当座預金 250,000
解説: 株主総会で配当が決議された時点で、支払義務は「未払配当金」(負債)として計上済みです。実際に配当金を支払った時点では、この負債が消滅するため、借方に「未払配当金」250,000円を計上し、当座預金口座から支払ったため貸方に「当座預金」250,000円を計上します。「(借) 繰越利…
関連キーワード: 未払配当金・配当金の支払い・繰越利益剰余金・当座預金
次の取引の仕訳として正しいものはどれか。 決算において、損益勘定で算定された当期純利益300,000円を繰越利益剰余金勘定へ振り替える。
正解: 2. (借) 損益 300,000 / (貸) 繰越利益剰余金 300,000
解説: 決算の締切手続きでは、収益と費用を損益勘定に集計し、その差額として算定された当期純利益を繰越利益剰余金勘定(純資産)へ振り替えます。当期純利益が出た場合、損益勘定は貸方残高(収益>費用)となっているため、これをゼロにするように借方に「損益」を計上し、貸方に「繰越利益剰余金」の増加…
関連キーワード: 損益勘定・当期純利益・繰越利益剰余金・決算振替仕訳
次の取引の仕訳として正しいものはどれか。 決算において、受取手形と売掛金の期末残高の合計800,000円に対して2%の貸倒引当金を差額補充法により設定する。貸倒引当金勘定の前期繰越高は23,000円である。また、期中に前期の売上から生じた売掛金3,000円が得意先の倒産により回収できなくなり、その際の処理は適切に行っている。
正解: 3. (借) 貸倒引当金 4,000 / (貸) 貸倒引当金戻入 4,000
解説: 前期に生じた売掛金が貸し倒れたときは、前期末に設定した貸倒引当金を取り崩して充てる(出題区分表3級 第二7ア 貸倒引当金)。期中に(借)貸倒引当金3,000/(貸)売掛金3,000と処理しているので、決算整理前の残高は23,000円−3,000円=20,000円である。設定額は8…
関連キーワード: 貸倒引当金・差額補充法・貸倒引当金戻入・前期繰越高
次の取引の仕訳として正しいものはどれか。 当期に商品を売り上げたことにより発生した売掛金150,000円が、得意先の倒産により貸し倒れた。なお、貸倒引当金の残高が60,000円ある。
正解: 4. (借) 貸倒損失 150,000 / (貸) 売掛金 150,000
解説: 貸倒引当金は、前期末の決算で前期末に存在した債権の残高に対して設定したものです。当期に発生した売掛金は前期末には存在せず、引当金の設定対象になっていないため、当期発生の売掛金が貸し倒れた場合は貸倒引当金を充当せず、全額を「貸倒損失」(費用)として処理します。借方に貸倒損失150,…
関連キーワード: 貸倒損失・当期発生債権・貸倒引当金・売掛金
次の取引の仕訳として正しいものはどれか。 前期に貸倒れとして処理した売掛金80,000円のうち、30,000円を当期になって現金で回収した。
正解: 1. (借) 現金 30,000 / (貸) 償却債権取立益 30,000
解説: 前期に貸倒処理した債権を当期に回収できた場合、回収額は「償却債権取立益」(収益)として処理します。回収したのは30,000円なので、借方に「現金」30,000円、貸方に「償却債権取立益」30,000円を計上するのが正解です。「(借) 現金 30,000 / (貸) 売掛金 30,…
関連キーワード: 償却債権取立益・貸倒れ・売掛金・収益
次の取引の仕訳として正しいものはどれか。 決算において、取引先への貸付金について当期にすでに発生している利息12,000円が、まだ受け取っていないため未収計上する。
正解: 3. (借) 未収利息 12,000 / (貸) 受取利息 12,000
解説: 当期に発生しているがまだ受け取っていない収益は、発生主義に基づいて当期の収益として計上します。借方に「未収利息」(資産の増加)、貸方に「受取利息」(収益の発生)を計上するのが正解です。未収利息は経過勘定のひとつで、後日利息を受け取る権利を表す資産です。「(借) 受取利息 12,0…
関連キーワード: 未収利息・経過勘定・収益の見越し・決算整理
次の取引の仕訳として正しいものはどれか。 ×1年12月1日に、向こう1年分の保険料72,000円を現金で支払い、支払時に全額を保険料勘定で処理していた。決算日 (×2年3月31日) に必要な決算整理仕訳を行う。
正解: 5. (借) 前払保険料 48,000 / (貸) 保険料 48,000
解説: 支払った保険料72,000円は×1年12月1日から×2年11月30日までの1年分(月額6,000円)です。このうち当期に属するのは×1年12月から×2年3月までの4か月分=24,000円であり、残りの×2年4月から11月までの8か月分=48,000円は翌期の費用です。決算では翌期…
関連キーワード: 前払保険料・月割計算・費用の繰延・経過勘定・決算整理
次の取引の仕訳として正しいものはどれか。 前期末の決算において、借入金の利息の未払分6,000円を未払利息として計上していた。当期首に行う再振替仕訳を示しなさい。
正解: 4. (借) 未払利息 6,000 / (貸) 支払利息 6,000
解説: 経過勘定は翌期首に決算整理仕訳と貸借逆の仕訳(再振替仕訳)を行って元の勘定に戻します。前期末に「(借) 支払利息 6,000 / (貸) 未払利息 6,000」と計上しているため、当期首にはその逆である「(借) 未払利息 6,000 / (貸) 支払利息 6,000」を行います。…
関連キーワード: 再振替仕訳・未払利息・経過勘定・支払利息
次の取引の仕訳として正しいものはどれか。 前期末の決算において、未使用の収入印紙4,000円を貯蔵品勘定へ振り替えていた。当期首に行う再振替仕訳を示しなさい。
正解: 2. (借) 租税公課 4,000 / (貸) 貯蔵品 4,000
解説: 前期末に「(借) 貯蔵品 4,000 / (貸) 租税公課 4,000」として資産に振り替えた未使用の収入印紙は、当期首に貸借逆の再振替仕訳を行って費用の勘定に戻します。収入印紙は租税公課で処理する費目なので、借方に「租税公課」、貸方に「貯蔵品」を計上するのが正解です。これにより…
関連キーワード: 貯蔵品・再振替仕訳・租税公課・収入印紙
次の取引の仕訳として正しいものはどれか。 得意先から売掛金70,000円の回収として郵便為替証書を受け取った際に、誤って「(借) 受取手形 70,000 / (貸) 売掛金 70,000」と仕訳していたことが判明した。この誤りを1本の仕訳で訂正する。
正解: 4. (借) 現金 70,000 / (貸) 受取手形 70,000
解説: 郵便為替証書は、郵便局で換金できる通貨代用証券であり、受け取ったときは現金として処理する(出題区分表3級 第二1ア 現金)。本来の仕訳は(借)現金70,000/(貸)売掛金70,000であり、誤った仕訳との違いは借方の受取手形だけである。訂正仕訳では、誤って計上した受取手形を貸方…
関連キーワード: 郵便為替証書・通貨代用証券・訂正仕訳・受取手形・売掛金
次の取引の仕訳として正しいものはどれか。 出張中の従業員が業務のために立て替えて支払った宿泊代12,000円について報告を受け、月末に従業員へ支払うこととした。この取引を、誤って「(借) 旅費交通費 12,000 / (貸) 立替金 12,000」と記帳していたことが判明した。この誤りを1本の仕訳で訂正する。
正解: 3. (借) 立替金 12,000 / (貸) 未払金 12,000
解説: 従業員が会社の業務の費用を立て替えて支払い、後日会社が精算する場合、会社は従業員に支払う義務を負うので、報告時の正しい仕訳は(借)旅費交通費12,000/(貸)未払金12,000である(出題区分表3級 第二4イ 未収入金、未払金)。立替金は、会社が他人の負担すべき支払いをしたとき…
関連キーワード: 訂正仕訳・旅費交通費・立替金・未払金
次の取引の仕訳として正しいものはどれか。 定額資金前渡制度(インプレスト・システム)を採用している当社は、週明けに、前週の支払報告を受けていた使用額9,000円について小切手を振り出して小口現金係に補給した。なお、支払報告を受けた際の費用計上の仕訳はすでに行っている。
正解: 3. (借) 小口現金 9,000 / (貸) 当座預金 9,000
解説: 定額資金前渡制度では、小口現金係が使用した金額と同額を後日補給することで、小口現金の残高を常に定額に保ちます。支払報告を受けた時点で「(借) 諸費用 / (貸) 小口現金」の仕訳は済んでいるため、補給時には使用額と同額だけ小口現金(資産)を増やす仕訳を行います。小切手を振り出して…
関連キーワード: 小口現金・定額資金前渡制度・インプレスト・システム・補給・当座預金
次の取引の仕訳として正しいものはどれか。 かねて現金の実際有高が帳簿残高より4,000円多かったため現金過不足勘定で処理していたが、本日、調査の結果、その全額が得意先からの売掛金回収額の記帳漏れであることが判明した。
正解: 2. (借) 現金過不足 4,000 / (貸) 売掛金 4,000
解説: 現金の実際有高が帳簿残高より多かった時点で「(借) 現金 4,000 / (貸) 現金過不足 4,000」と仕訳しているため、現金過不足勘定には貸方残高4,000円があります。原因が売掛金回収の記帳漏れと判明したので、本来行うべきだった仕訳の相手勘定である売掛金(資産)を貸方で減…
関連キーワード: 現金過不足・売掛金・記帳漏れ・原因判明
次の取引の仕訳として正しいものはどれか。 決算日において、現金の実際有高が帳簿残高より不足していたため計上した現金過不足勘定の借方残高が6,000円ある。調査の結果、通信費9,000円を現金で支払った際の記帳漏れが判明したが、そのほかの原因は判明しなかったため、決算整理を行う。
正解: 5. (借) 通信費 9,000 / (貸) 現金過不足 6,000、雑益 3,000
解説: 現金過不足の借方残高6,000円は、実際有高が帳簿残高より6,000円少なかったことを示す。通信費9,000円の支払いが記帳漏れなら、正しい帳簿残高は記帳済みの額より9,000円少ないので、実際有高は正しい帳簿残高より3,000円多いことになる。決算では、判明した通信費9,000…
関連キーワード: 現金過不足・借方残高・通信費・記帳漏れ・決算整理
次の取引の仕訳として正しいものはどれか。 決算日に金庫を実査したところ、現金の実際有高が帳簿残高より2,000円不足していることが判明した。原因を調査したが判明しなかったため、必要な決算整理仕訳を行う。
正解: 1. (借) 雑損 2,000 / (貸) 現金 2,000
解説: 決算日に発見された現金の不足額は、原因不明であれば現金過不足勘定を経由せず、直接雑損(費用)として処理します。現金過不足勘定は期中に原因判明までの一時的な記録に使う勘定であり、決算日に判明した過不足をあえて経由させる意味がないためです。帳簿上の現金を実際有高に合わせて減らすため貸…
関連キーワード: 雑損・現金過不足・決算整理・実際有高
次の取引の仕訳として正しいものはどれか。 前期末の決算において、当座預金の口座が借越限度額の範囲内で130,000円の借越となっていたため、その額を当座借越勘定に振り替えた。当期首(期首の日)に必要な仕訳を行う。
正解: 2. (借) 当座借越 130,000 / (貸) 当座預金 130,000
解説: 当座預金の借越額を決算で当座借越勘定に振り替えるのは、貸借対照表で負債として示すための決算整理であり、期中の入出金は当座預金勘定で記帳する(出題区分表3級 第三3 決算整理「当座借越の振替」)。前期末には(借)当座預金130,000/(貸)当座借越130,000と振り替えたので、…
関連キーワード: 当座借越・当座預金・再振替仕訳・借越限度額・期首
次の取引の仕訳として正しいものはどれか。 かねて注文を受けていた商品300,000円を得意先に引き渡した。代金のうち60,000円は注文時に手付金として受け取って適切に処理していた額を充て、140,000円は得意先振出の約束手形で受け取り、残額は掛けとした。
正解: 3. (借) 前受金 60,000、受取手形 140,000、売掛金 100,000 / (貸) 売上 300,000
解説: 商品の注文時に受け取った手付金は、商品を引き渡す義務を表す負債として前受金で処理している(出題区分表3級 第二4ウ 前払金、前受金)。商品を引き渡したときは売上300,000円を計上し、前受金60,000円を借方に記入して取り崩す。約束手形140,000円は受取手形、残額の100…
関連キーワード: 手付金・約束手形・受取手形・売掛金
次の取引の仕訳として正しいものはどれか。 かねて注文していた商品500,000円を仕入先から受け取った。代金のうち100,000円は注文時に手付金として支払って適切に処理していた額を充て、250,000円は小切手を振り出して支払い、残額は掛けとした。
正解: 5. (借) 仕入 500,000 / (貸) 前払金 100,000、当座預金 250,000、買掛金 150,000
解説: 商品を注文したときに支払った手付金は、商品を受け取る権利を表す資産として前払金で処理している(出題区分表3級 第二4ウ 前払金、前受金)。商品を受け取ったときは仕入500,000円を計上し、前払金100,000円を貸方に記入して取り崩す。自社が振り出した小切手による支払いは当座預…
関連キーワード: 手付金・仕入・小切手・当座預金・買掛金
次の取引の仕訳として正しいものはどれか。 事務用のデスク80,000円を家具店から購入し、代金を月末に支払うこととした取引について、誤って「(借) 仕入 80,000 / (貸) 買掛金 80,000」と記帳していたことが判明した。誤った勘定科目を正しい勘定科目に置き換える1本の仕訳で訂正する。
正解: 4. (借) 備品 80,000、買掛金 80,000 / (貸) 仕入 80,000、未払金 80,000
解説: 事務用のデスクは営業に使う備品であり、商品以外の物品の代金を後払いにしたときは買掛金ではなく未払金とする(出題区分表3級 第二4イ 未収入金、未払金)。本来の仕訳は(借)備品80,000/(貸)未払金80,000である。誤った仕訳と比べると、借方は仕入を備品に、貸方は買掛金を未払…
関連キーワード: 訂正仕訳・備品・未払金・買掛金・仕入
次の取引の仕訳として正しいものはどれか。 得意先から注文を受けていた商品120,000円を引き渡し、代金のうち20,000円は注文時に受け取って前受金として処理していた手付金を充て、残額は掛けとした。ところが、この取引を「(借) 売掛金 120,000 / (貸) 売上 120,000」と記帳していたことが判明した。この誤りを1本の仕訳で訂正する。
正解: 2. (借) 前受金 20,000 / (貸) 売掛金 20,000
解説: 正しい仕訳は「(借) 前受金 20,000、売掛金 100,000 / (貸) 売上 120,000」です。記帳した仕訳と比べると、売上120,000円は正しいものの、売掛金が20,000円多く、手付金の前受金20,000円が減っていません。この差だけを直す訂正仕訳は、前受金を借…
関連キーワード: 訂正仕訳・前受金・手付金・売掛金
次の取引の仕訳として正しいものはどれか。 商品45,000円を売り上げ、代金のうち30,000円は自治体が発行した商品券で受け取り、残額は得意先が振り出した小切手で受け取った。
正解: 3. (借) 受取商品券 30,000、現金 15,000 / (貸) 売上 45,000
解説: 自治体などが発行した商品券を代金として受け取ると、後日発行元に請求して代金を受け取る権利になるので、受取商品券 (資産) で処理します。得意先 (他人) が振り出した小切手は、銀行に持ち込めばすぐに現金に換えられる通貨代用証券なので、受け取ったときは現金で処理します。したがって「…
関連キーワード: 受取商品券・商品券・通貨代用証券・小切手
次の取引の仕訳として正しいものはどれか。 かねて商品の販売代金として受け取っていた自治体発行の商品券50,000円について、発行元に換金を請求したところ、発行元から同額の送金小切手が送られてきた。
正解: 1. (借) 現金 50,000 / (貸) 受取商品券 50,000
解説: 送金小切手は、送金する人の依頼で銀行が振り出す小切手で、受け取ればすぐに現金に換えられる通貨代用証券です。簿記では受け取ったときに現金で処理するので、借方は現金です。また、手元の商品券を発行元に引き渡して換金するので、販売時に計上した受取商品券 (資産) を貸方で減らします。売上…
関連キーワード: 受取商品券・送金小切手・通貨代用証券・換金
次の取引の仕訳として正しいものはどれか。 インターネットの通信販売で郵便切手6,000円分とはがき4,000円分を購入し、代金10,000円は当社のクレジットカードで支払った。カードの代金は翌月に口座から引き落とされる。なお、当社は郵便切手やはがきを購入時に費用として処理している。
正解: 4. (借) 通信費 10,000 / (貸) 未払金 10,000
解説: 郵便切手やはがきは郵便料金にあたり、購入時に費用として処理する方法では通信費で処理します。代金を当社のクレジットカードで支払った場合は、カード会社への支払いが後日になるので、商品以外のものを買った代金の後払いとして未払金 (負債) で処理します。買掛金は商品を掛けで仕入れたときの…
関連キーワード: 通信費・未払金・クレジットカード・郵便切手
次の取引の仕訳として正しいものはどれか。 得意先に商品150,000円を売り上げ、代金のうち30,000円は同店が振り出した小切手で受け取り、残額はクレジット払いの条件とした。信販会社への手数料はクレジット払いの代金の4%であり、当社は手数料を信販会社から代金が入金されたときに計上する方法によっている。
正解: 2. (借) 現金 30,000、クレジット売掛金 120,000 / (貸) 売上 150,000
解説: 得意先など他人が振り出した小切手は、すぐに現金に換えられる通貨代用証券なので、受け取ったときは現金 (資産) で処理します。当座預金で処理するのは、受け取った小切手を当座預金口座に預け入れたときや、当社が振り出した小切手を受け取ったときです。クレジット払いの条件で販売した代金は、…
関連キーワード: クレジット売掛金・信販会社・小切手・支払手数料
次の取引の仕訳として正しいものはどれか。 先月、商品300,000円をクレジット払いの条件で販売した。本日、信販会社から、販売代金の4%の手数料を差し引いた額が当座預金口座に入金された。なお、当社はクレジット払いの手数料を販売時に計上する方法によっており、販売時の処理は適切に行っている。
正解: 5. (借) 当座預金 288,000 / (貸) クレジット売掛金 288,000
解説: 手数料を販売時に計上する方法では、販売時に「(借) クレジット売掛金 288,000、支払手数料 12,000 / (貸) 売上 300,000」と処理し、クレジット売掛金は手数料を差し引いた288,000円で計上されています。手数料12,000円 (300,000円×4%) は…
関連キーワード: クレジット売掛金・支払手数料・信販会社・当座預金
次の取引の仕訳として正しいものはどれか。 郵便局の窓口で、郵便切手3,000円分、はがき2,000円分、収入印紙4,000円分と、書類の郵送に使う封筒1,000円分を購入し、代金10,000円を現金で支払った。なお、当社はこれらをいずれも購入時に費用として処理している。
正解: 2. (借) 通信費 5,000、租税公課 4,000、消耗品費 1,000 / (貸) 現金 10,000
解説: 郵便切手は郵便料金の支払いにあたるので通信費、収入印紙は郵便局で買うものでも印紙税などの納付に使うので租税公課で処理します。はがきは郵便料金分の料額印面が印刷された郵便物なので、切手と同じく通信費です。一方、封筒は郵送に使うものでも郵便料金を含まない事務用品なので消耗品費です。し…
関連キーワード: 通信費・租税公課・消耗品費・収入印紙
次の取引の仕訳として正しいものはどれか。 事務所で長期間使用する応接セット180,000円と、事務用のコピー用紙・文房具5,000円分を購入し、代金の合計185,000円は翌月末に支払うこととした。
正解: 4. (借) 備品 180,000、消耗品費 5,000 / (貸) 未払金 185,000
解説: 長期間にわたって使用する応接セットは固定資産として借方に「備品」180,000円を計上し、使用に伴って短期間で消費されるコピー用紙・文房具は費用として借方に「消耗品費」5,000円を計上します。代金は商品以外のものの購入代金の未払いなので、貸方に「未払金」185,000円を計上し…
関連キーワード: 備品・消耗品費・未払金・固定資産と費用の区分
次の取引の仕訳として正しいものはどれか。 従業員の出張にあたり旅費の概算額40,000円を仮払いしていた。従業員が帰社し、旅費交通費の実費が46,000円であった旨の報告を受け、不足額6,000円を従業員に現金で支払った。
正解: 1. (借) 旅費交通費 46,000 / (貸) 仮払金 40,000、現金 6,000
解説: 出張前に仮払いした時点では、使途・金額が未確定のため「仮払金」(資産)40,000円が計上されています。帰社後の精算で実費46,000円が確定したので、借方に費用として「旅費交通費」46,000円を計上し、貸方で仮払金40,000円を全額消滅させます。実費が概算額を6,000円上…
関連キーワード: 旅費交通費・仮払金・精算・不足額
次の取引の仕訳として正しいものはどれか。 店舗の賃借契約を結び、敷金240,000円、不動産会社に支払う仲介料120,000円、家賃2か月分 (当月分と翌月分) 240,000円の合計600,000円を普通預金口座から支払った。なお、当社は家賃の未経過分を決算時にまとめて前払家賃に振り替える方法によっている。
正解: 3. (借) 差入保証金 240,000、支払手数料 120,000、支払家賃 240,000 / (貸) 普通預金 600,000
解説: 敷金は賃借の担保として差し入れ、退去時に原則として返還されるので差入保証金 (資産) で処理します。不動産会社への仲介料は返還されない支出なので支払手数料 (費用) とします。家賃は、未経過分を決算時にまとめて前払家賃に振り替える方法なので、支払ったときは翌月分も含めた2か月分2…
関連キーワード: 差入保証金・敷金・支払手数料・支払家賃・前払家賃
次の取引の仕訳として正しいものはどれか。 健康保険料と厚生年金保険料の当月納付分64,000円を現金で納付した。このうち32,000円は会社の負担分、残りの32,000円は従業員の負担分である。従業員の負担分は、まだ給料から差し引いておらず、翌月の給料の支払時に差し引いて回収する。
正解: 5. (借) 法定福利費 32,000、立替金 32,000 / (貸) 現金 64,000
解説: 社会保険料の会社負担分32,000円は会社の費用なので法定福利費で処理します。従業員負担分32,000円は、ふつうは給料から差し引いて預かった額を納付しますが、本問ではまだ給料から差し引いていません。会社が従業員の代わりに一時的に支払い、翌月の給料から差し引いて回収するので、従業…
関連キーワード: 法定福利費・立替金・社会保険料預り金・社会保険料
次の取引の仕訳として正しいものはどれか。 当社(会計期間は4月1日から翌年3月31日までの1年間)は、×4年11月1日に建物(取得原価2,400,000円、残存価額は取得原価の10%、耐用年数30年)を取得し、同日から使用を開始した。×5年3月31日の決算にあたり、定額法により月割で減価償却を行う。記帳方法は間接法による。
正解: 2. (借) 減価償却費 30,000 / (貸) 減価償却累計額 30,000
解説: 残存価額は取得原価の10%なので2,400,000円 × 10% = 240,000円です。定額法による1年分の減価償却費は (2,400,000 − 240,000) ÷ 30年 = 72,000円となります。×4年11月1日の期中取得であり、当期の使用期間は11月から翌3月ま…
関連キーワード: 減価償却費・残存価額・月割計算・期中取得・定額法
次の取引の仕訳として正しいものはどれか。 決算において、売掛金の期末残高1,500,000円に対して2%の貸倒引当金を差額補充法により設定する。貸倒引当金勘定の前期繰越高は24,000円である。また、当期中に、前期の売上から生じた売掛金6,000円と当期の売上から生じた売掛金8,000円が、得意先の倒産によりそれぞれ回収できなくなり、その際の処理は適切に行っている。
正解: 3. (借) 貸倒引当金繰入 12,000 / (貸) 貸倒引当金 12,000
解説: 3級では、前期以前に生じた売掛金が貸し倒れたときは前期末に設定した貸倒引当金を取り崩し、当期に生じた売掛金が貸し倒れたときは貸倒引当金を使わずに貸倒損失で処理します。したがって、決算整理前の貸倒引当金の残高は、前期繰越高24,000円から前期分6,000円だけを差し引いた18,0…
関連キーワード: 貸倒引当金・差額補充法・貸倒損失・貸倒引当金繰入
次の取引の仕訳として正しいものはどれか。 前期末の決算において、受け取った地代のうち翌期分に相当する45,000円を前受地代として計上していた。当期首に行う再振替仕訳を示しなさい。
正解: 2. (借) 前受地代 45,000 / (貸) 受取地代 45,000
解説: 再振替仕訳は、前期末の決算整理仕訳(経過勘定の計上)を翌期首に貸借逆の形で振り戻す仕訳です。前期末には「(借) 受取地代 45,000 / (貸) 前受地代 45,000」として翌期分の収益を前受地代(負債)に繰り延べていたので、当期首にはその逆である「(借) 前受地代 45,0…
関連キーワード: 再振替仕訳・前受地代・経過勘定・収益の繰延
次の取引の仕訳として正しいものはどれか。 前期末の決算において、建物の賃貸に係る家賃の当期未収分30,000円を未収家賃として計上していた。当期首に行う再振替仕訳を示しなさい。
正解: 2. (借) 受取家賃 30,000 / (貸) 未収家賃 30,000
解説: 前期末には「(借) 未収家賃 30,000 / (貸) 受取家賃 30,000」として、当期にまだ受け取っていない家賃を収益として見越し計上していました。再振替仕訳はこの逆仕訳であり、当期首に「(借) 受取家賃 30,000 / (貸) 未収家賃 30,000」を行って未収家賃(…
関連キーワード: 再振替仕訳・未収家賃・経過勘定・収益の見越し
次の取引の仕訳として正しいものはどれか。 当社(会計期間は4月1日から翌年3月31日までの1年間)は、×6年11月1日に銀行から1,200,000円を年利率3%、利息は元金の返済時に支払う条件で借り入れた。×7年3月31日の決算にあたり、当期に属する利息を月割で計上する。
正解: 5. (借) 支払利息 15,000 / (貸) 未払利息 15,000
解説: 利息は元金の返済時にまとめて支払う条件ですが、発生主義により、当期にすでに経過した期間分の利息は当期の費用として計上しなければなりません。借入日×6年11月1日から決算日×7年3月31日までの経過期間は11月・12月・1月・2月・3月の5か月間です。1年分の利息は1,200,00…
関連キーワード: 未払利息・支払利息・月割計算・費用の見越し・決算整理
増やしてほしいと送りました
送った後に 問増えました
この科目は 132 問。足りないと感じたら
ぴよパスでは日商簿記3級の問題を3カテゴリに分けています。仕訳問題にはオリジナル予想問題を132問収録し、サイト内の日商簿記3級全270問の約49%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには当座預金・売掛金・買掛金・決算整理などがあります。本試験の情報は合格率40.8%(2025年度・ネット試験/統一試験 第173回は33.8%)・試験時間1時間・受験料3,300円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。132問のうち1問には根拠・参照資料の情報があります。関連する用語や条件は、帳簿・勘定記入・決算などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
ぴよパスに収録している日商簿記3級「仕訳問題」のオリジナル練習問題 全132問を集計した、実データに基づく傾向まとめです
全132問のうち1問の解説に、根拠・参照資料を記載しています。
「(借) 給料 300,000、社会保険料 30,000 / (貸) 現金 280,000、所得税預り金 20,000」は会社が別途負担する社会保険料(法定福利費)と混同しており、従業員負担分は費用ではなく預り金として処…Q19 次の取引の仕訳として正しいものはどれか。 従業員に給与総額300,000円を支払った。社会… で確認する
「(借) 受取手形 140,000 / (貸) 売掛金 140,000」は小切手を手形と混同しており、約束手形などを受け取った場合に使う受取手形勘定は小切手には使わないため誤りです。Q60 次の取引の仕訳として正しいものはどれか。 得意先に対する売掛金140,000円の回収として… で確認する
編集部の評価 (解説・演習・法令) と対象読者を並べました。
横にスクロールして 3 冊を比較できます
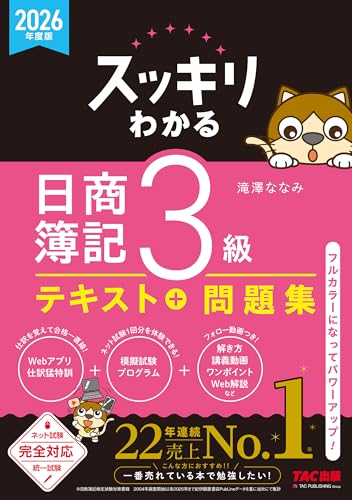 #1 2026年度版 スッキリわかる 日商簿記3級 Amazon評価(参考) 4.1 (86件) | 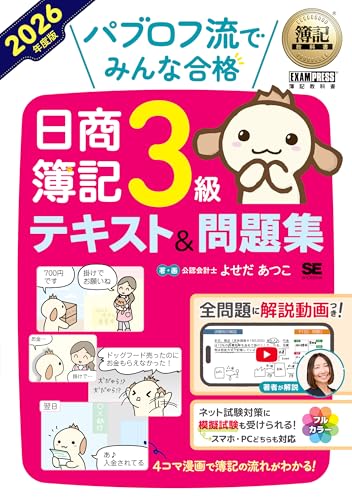 #2 簿記教科書 パブロフ流でみんな合格 日商簿記3級 テキスト&問題集 2026年度版 | 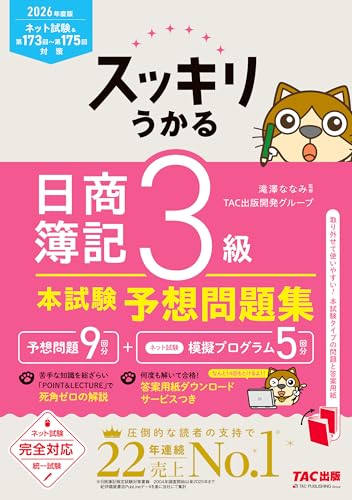 #3 2026年度版 スッキリうかる 日商簿記3級 本試験予想問題集 | |
|---|---|---|---|
| 役割 | 初学者の最初の1冊 | 動画解説+実戦的な下書きを学べる併走教材 | テキスト完走後の予想模試+本試験形式演習 |
| 解説 | |||
| 演習 | |||
| 法令 | |||
| こんな人に | 簿記学習が初めての社会人や学生。漫画とストーリーで仕訳の流れを掴みたい人。ネット試験・統一試験どちらも対応教材を1冊にまとめたい人。 | 簿記の概念より「答案用紙への書き方」が苦手な人、紙だけでなく動画で進めたい人。CBT試験を主に受ける人、通勤時間に動画視聴で進めたい社会人。 | 1・2 冊目のテキストを一周し、本試験形式(60分3部構成)に慣れたい人。受験直前期(2-3週間前)に演習量を一気に増やしたい人。 |
| Amazonで価格を見る | Amazon で見る | Amazon で見る |
滝澤 ななみ・TAC出版
簿記学習で最初に売れている定番。会計用語をストーリー形式で導入し、各論点に4コマ漫画+仕訳例題が並ぶ。テキスト+問題集一体型で、Web模擬試験プログラム+仕訳Webアプリ付き。ネット試験(CBT)/統一試験 両対応。「みんなが欲しかった!簿記の教科書」シリーズと同じ著者だが、本書はかわいいキャラクター×ストーリーで初学者の取りつき敷居を下げる構成。簿記の前提知識ゼロで何から始めればいいか分からない人の最初の1冊として最も無難。
よせだ あつこ・翔泳社
全問題に著者の解説動画(スマホ視聴可)が付き、紙の解答用紙への下書き・メモ書きが具体的に学べる。CBT試験対応のWeb模擬試験も収録。スッキリわかる(1 冊目)と並ぶ2大定番だが、本書は「答案の書き方」と「動画」が強み。スッキリが概念を漫画で入れるのに対し、本書は実戦的な下書き手順を重視するため、理屈より手順で覚えたい派と相性が良い。文字より動画で進めたい社会人にも好評。
滝澤ななみ監修, TAC出版開発グループ・TAC出版
テキスト+問題集だけでは「本試験形式60分の時間配分」が掴めないため、テキスト完走後に挟む1冊。1 冊目と同じ滝澤ななみ監修なので、解説の用語・解法手順が一致し、間違えた論点を即座にスッキリわかるへ戻せる。CBT試験・統一試験ともに対応。第1問仕訳15問・第2問補助簿/勘定/伝票・第3問精算表/財務諸表の3部構成の時間配分練習に最適。
あわせて:簿記3級対応の電卓の選び方 →
書籍情報の確認日: 1 冊目 /2・3 冊目
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
編集部が試験ごとに 2-3 講座だけ厳選しました。資料請求は無料です。
月額ウケホーダイで試験内容をまず確認
※ 編集部が 2026-07-02 時点で各社公式情報を確認して選定。
※ 本セクションは A8.net 等のアフィリエイトプログラムに基づく紹介リンクを含み、リンク経由のお申込みで紹介料を受け取ります。受け取った紹介料はサイト運営・問題追加に充当しています。料金・サービス内容は各社公式サイトで最新情報をご確認ください。
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました