 ぴよパス
オンスク.JP入門
PR月額ウケホーダイで試験内容をまず確認
- 月額 1,078〜1,628 円で 70 以上の講座
- 危険物乙4・衛生管理者・電工2種・FP・ITパス・簿記3級・登録販売者に対応
- 受験前の内容確認・意思決定に特化
全 270 問・解説・間違えた問題の解き直しは登録不要・無料。模試・「今日の復習」などは Premium (月980円)全 270 問に加えて、「今日の復習」・本番形式の模試・記録の全科目の正答率・広告非表示をご利用中です
決算手続の一般的な流れとして正しいものはどれか。
正解: 3. 試算表の作成 → 決算整理 → 精算表の作成 → 損益計算書・貸借対照表の作成
解説: 決算手続は、①総勘定元帳の記録をもとに試算表を作成して期中の転記の正否を検証し、②売上原価の算定・減価償却・貸倒引当金の設定・収益や費用の見越し繰延べなどの決算整理を行い、③その修正の過程を一覧できる精算表を作成し、④損益計算書と貸借対照表を作成する、という流れで進みます。したが…
関連キーワード: 決算手続・試算表・決算整理・精算表・財務諸表
合計試算表・残高試算表の作り方と、各勘定の金額が記載される側に関する記述として、正しいものはどれか。
正解: 2. 減価償却累計額の残高は、残高試算表の貸方に記載される。
解説: 試算表は総勘定元帳の各勘定から作ります。合計試算表には各勘定の借方合計と貸方合計を、残高試算表にはその差額である残高を記載します。減価償却累計額は備品などの取得原価から差し引く勘定で、残高は貸方に生じるので2が正しい記述です。1は誤りで、借方には資産のほか費用の勘定の残高も記載さ…
関連キーワード: 合計試算表・残高試算表・減価償却累計額・総勘定元帳
貸倒引当金勘定の期首残高は10,000円 (貸方) であり、当期中に次の取引があった。決算整理を行う前の残高試算表の貸方に記載される貸倒引当金の金額はいくらか。 ・前期に発生した売掛金6,000円が貸し倒れた。 ・当期に発生した売掛金2,500円が貸し倒れた。 ・前期に貸倒れとして処理した売掛金のうち1,500円を、現金で回収した。
正解: 1. 4,000円
解説: 前期に発生した売掛金の貸倒れは、前期末に設定した貸倒引当金を取り崩して「(借)貸倒引当金6,000/(貸)売掛金6,000」と処理します。当期に発生した売掛金には引当金が設定されていないので「(借)貸倒損失2,500/(貸)売掛金2,500」とし、引当金は動きません。前期に貸倒れ…
関連キーワード: 貸倒引当金・貸倒損失・償却債権取立益・残高試算表
総勘定元帳への転記で生じた次の誤りのうち、試算表を作成しても発見できないものはどれか。なお、ほかに誤りはないものとする。
正解: 4. 商品を現金30,000円と掛け40,000円で売り上げた取引で、売掛金とすべき40,000円を現金勘定の借方に記入した。
解説: 試算表は、総勘定元帳の借方の合計と貸方の合計が一致するか (貸借平均の原理) で転記の誤りを確かめるので、貸借の合計が変わらない誤りは発見できません。4は、売掛金勘定に記入すべき40,000円を現金勘定の借方に記入したので勘定科目は誤っていますが、借方の合計は現金70,000円で…
関連キーワード: 試算表・転記・総勘定元帳・貸借平均の原理
決算にあたり残高試算表を作成したところ、借方合計は2,340,000円、貸方合計は2,349,000円で、借方合計のほうが9,000円少なかった。調べたところ、転記の誤りは次のうちの1つであった。この不一致の原因となった誤りはどれか。
正解: 2. 給料10,000円を現金で支払った取引で、給料勘定に1,000円と転記した。
解説: 借方合計が9,000円少ない貸借不一致は、借方への記入が9,000円少ないか、貸方への記入が9,000円多い誤りで生じます。どの勘定をどちら側に記入するかは勘定記入法則で決まります。2は給料の支払い「(借) 給料10,000 / (貸) 現金10,000」の借方の給料を1,000…
関連キーワード: 残高試算表・転記・貸借不一致・勘定記入法則
決算整理前残高試算表における売掛金の残高は400,000円、貸倒引当金の残高は3,000円であった。売掛金残高に対して2%の貸倒引当金を差額補充法により設定する場合、精算表の修正記入欄への記入として正しいものはどれか。
正解: 5. 貸倒引当金繰入5,000円を借方に、貸倒引当金5,000円を貸方に記入する。
解説: 貸倒引当金の設定額は売掛金残高400,000円×2%=8,000円です。差額補充法では、設定額8,000円と決算整理前の貸倒引当金残高3,000円との差額5,000円だけを追加で繰り入れます。決算整理仕訳は「(借) 貸倒引当金繰入 5,000 / (貸) 貸倒引当金 5,000」…
関連キーワード: 精算表・修正記入・貸倒引当金・差額補充法・貸倒引当金繰入
決算整理前残高試算表における繰越商品の残高は120,000円 (借方) であり、期末商品棚卸高は150,000円であった。売上原価を仕入勘定で算定する場合、精算表の修正記入欄への記入として正しいものはどれか。
正解: 1. 仕入の借方に120,000円・貸方に150,000円、繰越商品の借方に150,000円・貸方に120,000円を記入する。
解説: 売上原価を仕入勘定で算定する場合の決算整理仕訳は、「(借) 仕入 120,000 / (貸) 繰越商品 120,000」(期首商品棚卸高を仕入勘定へ振り替える) と「(借) 繰越商品 150,000 / (貸) 仕入 150,000」(期末商品棚卸高を仕入勘定から差し引く) の2…
関連キーワード: 精算表・売上原価・繰越商品・決算整理仕訳・期末商品棚卸高
精算表において、修正記入後の各勘定の金額を損益計算書欄または貸借対照表欄に移記する場合の組合せとして誤っているものはどれか。
正解: 5. 減価償却累計額 — 損益計算書欄の借方
解説: 精算表では、修正記入後の金額のうち、収益・費用の勘定は損益計算書欄へ、資産・負債・資本 (純資産) の勘定は貸借対照表欄へ移記します。減価償却累計額は、建物や備品などの資産の帳簿価額から控除される評価勘定であり、貸借対照表欄の貸方に記入します。損益計算書欄の借方に記入されるのは、…
関連キーワード: 精算表・損益計算書欄・貸借対照表欄・減価償却累計額・経過勘定
精算表の損益計算書欄を集計したところ、貸方 (収益) の合計は1,850,000円、借方 (費用) の合計は1,620,000円であった。当期純損益の金額と精算表への記入方法の組合せとして正しいものはどれか。
正解: 3. 当期純利益230,000円 — 損益計算書欄の借方と貸借対照表欄の貸方に記入する。
解説: 損益計算書欄の貸方 (収益) 合計1,850,000円が借方 (費用) 合計1,620,000円を上回っているため、その差額1,850,000円−1,620,000円=230,000円が当期純利益です。精算表では貸借を一致させるように当期純損益を記入するため、当期純利益は損益計算…
関連キーワード: 精算表・当期純利益・損益計算書欄・貸借対照表欄
精算表 (一部) において、支払家賃の試算表欄の借方に132,000円が記入されている。家賃は前期から毎月同額で、各月分を翌月に支払っており、支払額はすべて支払家賃勘定の借方に記入している。前期末に計上した前期3月分の未払家賃については当期首に再振替仕訳を行っており、当期3月分は決算日現在で未払いである。決算整理を行ったときの精算表の記入として、正しいものはどれか。
正解: 4. 損益計算書欄の支払家賃の借方に144,000円を記入する。
解説: 当期に支払った家賃はすべて支払家賃の借方に記入されていますが、4月に支払った前期3月分は、期首の再振替仕訳「(借)未払家賃/(貸)支払家賃」で差し引かれています。そのため試算表欄の132,000円は当期4月〜2月の11か月分で、月額は132,000÷11=12,000円です。決算…
関連キーワード: 精算表・支払家賃・未払家賃・再振替仕訳・見越
決算整理後残高試算表に関する記述として正しいものはどれか。なお、減価償却は間接法で記帳し、売上原価は仕入勘定で算定している。
正解: 3. 繰越利益剰余金は、当期純利益を振り替える前の金額で記載される。
解説: 決算整理後残高試算表は、決算整理仕訳を転記した後、収益と費用を損益勘定へ振り替える前に作成します。そのため繰越利益剰余金は当期純利益を振り替える前の金額で記載され、3が正しい記述です。1は誤りで、収益と費用の勘定も整理後の残高で記載されます。2は誤りで、売上原価を算定した後の繰越…
関連キーワード: 決算整理後残高試算表・繰越利益剰余金・繰越商品・減価償却累計額・現金過不足
次の資料にもとづき、当期の売上原価の金額として正しいものはどれか。 期首商品棚卸高 120,000円、当期商品総仕入高 1,000,000円 (引取運賃を含まない)、仕入時に当社が負担した引取運賃 20,000円、仕入戻し高 40,000円、売上時に当社が負担した発送運賃 15,000円、期末商品棚卸高 110,000円
正解: 1. 990,000円
解説: 仕入時に当社が負担した引取運賃は仕入原価に含め、仕入戻しは仕入高から差し引きます。当期の純仕入高は1,000,000+20,000−40,000=980,000円です。売上原価は期首商品棚卸高+純仕入高−期末商品棚卸高で、120,000+980,000−110,000=990,0…
関連キーワード: 売上原価・引取運賃・仕入戻し・発送費・期末商品棚卸高
決算整理後の勘定残高 (一部) は次のとおりであり、売上原価は仕入勘定で算定済みである。当期純利益の金額として正しいものはどれか。 売上 5,000,000円 / 受取手数料 120,000円 / 仕入 3,200,000円 / 給料 900,000円 / 支払家賃 360,000円 / 雑損 15,000円 / 未払家賃 30,000円 / 前受手数料 20,000円 / 貯蔵品 10,000円 / 法人税、住民税及び事業税 180,000円
正解: 2. 465,000円
解説: 当期純利益は、収益の合計から費用の合計を差し引き、さらに法人税、住民税及び事業税を差し引いて求めます。収益は売上5,000,000+受取手数料120,000=5,120,000円、費用は仕入3,200,000+給料900,000+支払家賃360,000+雑損15,000=4,47…
関連キーワード: 当期純利益・未払家賃・前受手数料・貯蔵品・税引前
決算において、売掛金の期末残高に対する貸倒引当金を差額補充法により設定した。貸倒引当金とこれに関係する勘定の、財務諸表への表示に関する記述として正しいものはどれか。
正解: 4. 設定額が決算整理前の残高を下回るときは、その差額を貸倒引当金戻入として、損益計算書の収益に表示する。
解説: 貸倒引当金は、売掛金などの債権から差し引く形式で、貸借対照表の資産の部に表示します。差額補充法では、設定額が決算整理前の残高を上回れば差額を貸倒引当金繰入 (費用) とし、下回れば差額を貸倒引当金戻入 (収益) とするので、4が正しい記述です。1は誤りで、貸倒引当金は負債の部では…
関連キーワード: 貸倒引当金・差額補充法・貸倒引当金戻入・貸倒引当金繰入・貸借対照表
決算整理の結果、前払家賃勘定の残高が60,000円ある。この残高の貸借対照表における表示として正しいものはどれか。
正解: 2. 資産の部に「前払費用」として表示する。
解説: 前払家賃は、当期に支払った家賃のうち次期分に相当する金額を費用から差し引いて次期に繰り延べたもので、次期に建物などを利用できる権利を表すため資産に属します。帳簿上の勘定科目は「前払家賃」ですが、貸借対照表に表示する際は「前払費用」という表示科目を用い、資産の部に記載します。したが…
関連キーワード: 前払家賃・前払費用・経過勘定・貸借対照表・表示科目
減価償却を間接法で記帳している場合の、貸借対照表における備品と減価償却累計額の表示に関する記述として正しいものはどれか。
正解: 5. 備品の取得原価から減価償却累計額を控除する形式で表示し、帳簿価額がわかるようにする。
解説: 間接法では、備品勘定は取得原価のまま残し、価値の減少分を減価償却累計額勘定に累積して記帳します。貸借対照表では資産の部において、備品の取得原価の下に減価償却累計額をマイナス項目として記載し、控除する形式で表示します。これにより、取得原価・これまでの償却額・現在の帳簿価額 (取得原…
関連キーワード: 減価償却累計額・間接法・貸借対照表・帳簿価額・評価勘定
決算にあたり、売上勘定の貸方残高3,000,000円を損益勘定に振り替える仕訳として正しいものはどれか。
正解: 1. (借) 売上 3,000,000 / (貸) 損益 3,000,000
解説: 決算では、収益・費用の各勘定残高を損益勘定に集めて当期純利益を計算するため、決算振替仕訳を行います。売上勘定は収益の勘定で貸方に残高があるため、これをゼロにして締め切るには借方に「売上」を記入し、相手科目として損益勘定の貸方に振り替えます。したがって「(借) 売上 3,000,0…
関連キーワード: 決算振替仕訳・損益勘定・売上・帳簿の締め切り
決算の結果、損益勘定において当期純利益450,000円が算定された。この当期純利益を振り替える仕訳として正しいものはどれか。
正解: 3. (借) 損益 450,000 / (貸) 繰越利益剰余金 450,000
解説: 当期純利益は、損益勘定において収益の合計が費用の合計を上回った差額であり、損益勘定の貸方残高として表れます。株式会社では、この純利益を純資産の勘定である繰越利益剰余金勘定の貸方に振り替えて損益勘定を締め切ります。損益勘定の貸方残高をゼロにするため借方に「損益」を記入し、貸方に「繰…
関連キーワード: 当期純利益・繰越利益剰余金・損益勘定・決算振替仕訳・純損失
当社 (決算日は3月31日) は、毎年8月1日に向こう1年分の保険料を同額で支払っている。決算整理前残高試算表における保険料勘定の残高は480,000円であった。決算整理後残高試算表に計上される保険料の金額として正しいものはどれか。なお、期首に再振替仕訳は適切に行われている。
正解: 4. 360,000円
解説: 毎年8月1日に1年分を前払いしている場合、期首 (4月1日) の再振替仕訳によって前期末に計上した前払保険料4か月分 (4月〜7月分) が保険料勘定の借方に戻され、さらに当期の8月1日に12か月分 (8月〜翌年7月分) が支払われます。したがって決算整理前残高試算表の保険料480…
関連キーワード: 前払保険料・再振替仕訳・決算整理後残高試算表・月割計算・経過勘定
当社 (会計期間は4月1日から3月31日までの1年間) は月次決算を行っている。期首から保有する備品については、減価償却費の年間見積額360,000円の12分の1を、4月から毎月末に計上してきた。また、1月1日に取得した備品 (取得原価480,000円、耐用年数4年、残存価額ゼロ、定額法、月割計算) については、月次決算では減価償却費を計上せず、年度末にまとめて計上することにしている。年度末に計算し直した期首保有分の年間の減価償却費は、見積額と同じであった。3月末 (決算月) に計上すべき減価償却費はいくらか。
正解: 5. 60,000円
解説: 月次決算では、決算月に、年間の減価償却費から前月までに計上した額を差し引いた額を計上します。期首保有分は年間360,000円で、4月〜2月の11か月に30,000円ずつ計上済みなので、3月分は30,000円です。1月1日に取得した備品は480,000÷4年×3/12=30,000…
関連キーワード: 月次決算・減価償却費・定額法・月割計算・年間見積額
当期首の買掛金勘定の残高は210,000円であった。当期中の取引は次の(1)〜(6)のみである。決算整理前残高試算表に記載される買掛金の金額として正しいものはどれか。 (1) 商品640,000円を仕入れ、代金は掛けとした。 (2) (1)の商品のうち15,000円分を品違いのため返品し、掛代金から差し引いた。 (3) 営業用の備品150,000円を購入し、代金は翌月末に支払うこととした。 (4) 商品の注文にあたり、手付金30,000円を現金で支払った。 (5) 買掛金250,000円の支払いのため、約束手形を振り出した。 (6) 買掛金490,000円を普通預金口座から支払った。
正解: 3. 95,000円
解説: 買掛金は商品の仕入代金の未払額を表す負債の勘定である。期首残高210,000円に(1)の掛仕入640,000円を加え、(2)の返品15,000円、(5)の約束手形の振出しによる支払い250,000円、(6)の普通預金からの支払い490,000円を差し引くと95,000円となる (…
関連キーワード: 買掛金・未払金・前払金・支払手形・残高試算表
総勘定元帳から合計残高試算表を作成するときの、合計欄と残高欄への記入に関する記述として正しいものはどれか。
正解: 2. 支払家賃などの費用の勘定の残高は、現金などの資産の勘定の残高と同じく、残高欄の借方に記入する。
解説: 試算表では、資産と費用の勘定の残高は借方に、負債・純資産・収益の勘定の残高は貸方に生じる。したがって費用の残高は、資産と同じく残高欄の借方に記入する (選択肢2)。選択肢1: 総勘定元帳の各勘定には期首に前期繰越が記入されているので、合計欄の金額にはこれも含まれる。選択肢3: 貸…
関連キーワード: 合計残高試算表・合計欄・残高欄・貸倒引当金・前期繰越
決算整理前残高試算表の各勘定の残高を種類ごとに集計したところ、資産の勘定は5,180,000円、負債の勘定は2,540,000円、収益の勘定は6,320,000円、費用の勘定は4,640,000円であった。残りは純資産の勘定 (資本金と繰越利益剰余金) である。残高試算表の借方合計と貸方合計が一致することから求められる、純資産の勘定の残高の合計として正しいものはどれか。なお、貸倒引当金や減価償却累計額などの評価勘定はないものとする。
正解: 5. 960,000円
解説: すべての取引は借方と貸方に同じ金額で仕訳され、そのまま総勘定元帳に転記されるので、残高試算表の借方合計と貸方合計は一致する。借方には資産と費用、貸方には負債・純資産・収益の残高が記載されるから、借方合計は5,180,000円+4,640,000円=9,820,000円で、純資産は…
関連キーワード: 残高試算表・借方合計・貸方合計・純資産・繰越利益剰余金
残高試算表を作成した場合、通常、貸方に残高が記載される勘定科目はどれか。
正解: 4. 買掛金
解説: 残高試算表では、資産と費用の勘定は借方に、負債・資本 (純資産)・収益の勘定は貸方に残高が記載されます。買掛金は商品などを掛けで仕入れた際の代金の未払額を表す負債の勘定であり、増加が貸方に記入されるため通常貸方に残高が生じます。したがって選択肢4が正解です。選択肢1の現金と選択肢…
関連キーワード: 残高試算表・貸方残高・勘定科目の分類・負債
決算にあたり残高試算表を作成したところ、借方合計が貸方合計より16,000円多かった。この貸借不一致の原因となる転記の誤りとして正しいものはどれか。なお、ほかに誤りはないものとする。
正解: 1. 売掛金8,000円を現金で回収した取引で、売掛金勘定への転記の貸借を逆にした。
解説: 借方合計が16,000円多くなるのは、借方への過大な記入または貸方への記入不足が合わせて16,000円ある場合である。売掛金を回収すると売掛金 (資産) が減るので貸方に転記すべきところ、借方に8,000円を転記すると、借方が8,000円多く貸方が8,000円少なくなり、差は16…
関連キーワード: 残高試算表・借方合計・貸借不一致・転記
月末に残高試算表を作成したところ、貸方合計が借方合計より5,000円多かった。この貸借不一致の原因となる転記の誤りとして正しいものはどれか。なお、ほかに誤りはないものとする。
正解: 5. 買掛金5,000円を普通預金から支払った取引で、普通預金勘定への転記を2回行った。
解説: 貸方合計が5,000円多くなるのは、貸方への過大な記入または借方への記入不足が合わせて5,000円ある場合である。買掛金を普通預金から支払うと普通預金 (資産) が減るので貸方に記入するが、これを2回転記すると貸方だけが5,000円多くなる (選択肢5)。選択肢1は借方に記入する…
関連キーワード: 残高試算表・貸方合計・貸借不一致・転記
決算日現在の各勘定の残高は次のとおりであった。これらにもとづいて残高試算表を作成した場合の借方合計の金額として正しいものはどれか。 現金 280,000円、売掛金 350,000円、備品 400,000円、買掛金 310,000円、借入金 200,000円、資本金 400,000円、売上 890,000円、仕入 620,000円、給料 150,000円
正解: 2. 1,800,000円
解説: 残高試算表では、資産と費用の勘定の残高を借方に、負債・資本 (純資産)・収益の勘定の残高を貸方に記載します。借方に記載されるのは、資産である現金280,000円・売掛金350,000円・備品400,000円と、費用である仕入620,000円・給料150,000円で、その合計は1,…
関連キーワード: 残高試算表・借方合計・勘定残高の集計・貸借一致
現金勘定の前期繰越高は560,000円であった。当期中の取引は次の(1)〜(4)のみである。合計残高試算表における現金勘定の借方合計欄と借方残高欄の金額の組合せとして正しいものはどれか。 (1) 売掛金320,000円を、得意先が振り出した小切手で回収した。 (2) 商品460,000円をクレジット払いの条件で販売した。なお、信販会社に支払う手数料は考えないものとする。 (3) 買掛金240,000円の支払いのため、小切手を振り出した。 (4) 給料210,000円を現金で支払った。
正解: 1. 借方合計880,000円・借方残高670,000円
解説: 他人が振り出した小切手は、受け取ったときに現金として処理する。したがって(1)の320,000円は現金の増加である。(2)はクレジット売掛金の増加、(3)は自社が振り出した小切手による当座預金の減少として処理し、いずれも現金勘定には記入しない。借方合計は前期繰越560,000円+…
関連キーワード: 合計残高試算表・小切手・当座預金・クレジット売掛金・前期繰越
決算にあたり残高試算表を作成したところ、借方合計は9,975,000円となり、貸方合計と一致しなかった。調べたところ次の2つの誤りが判明し、これらを訂正すると貸借の合計が一致した。訂正後の残高試算表の合計金額として正しいものはどれか。 (ア) 売掛金35,000円を現金で回収した取引について、売掛金勘定への転記が漏れていた。 (イ) 消耗品15,000円を購入して代金を現金で支払った取引について、消耗品費勘定に2回転記していた。
正解: 3. 9,960,000円
解説: 売掛金を回収すると売掛金 (資産) が減るので、(ア)は貸方に記入すべき35,000円の転記漏れであり、訂正すると貸方合計が35,000円増える。消耗品費は費用で借方に記入するので、(イ)は借方に15,000円が余分に記入されており、訂正すると借方合計が15,000円減る。訂正後…
関連キーワード: 残高試算表・借方合計・貸方合計・転記漏れ・消耗品費
商品40,000円を掛けで仕入れた取引について、誤って「(借) 仕入 40,000 / (貸) 売掛金 40,000」と仕訳し、そのまま総勘定元帳に転記していた。この誤りが決算整理前の残高試算表に与える影響として正しいものはどれか。
正解: 4. 貸借の合計は一致するが、売掛金と買掛金の残高は、いずれも本来より40,000円少なくなる。
解説: 掛けで仕入れたときの正しい仕訳は「(借) 仕入 40,000 / (貸) 買掛金 40,000」である。誤った仕訳も借方と貸方が同額なので、試算表の貸借の合計は一致し、試算表では誤りを発見できない。仕入は正しく記入されているが、負債の買掛金は貸方に記入されなかったので本来より40…
関連キーワード: 試算表・売掛金・買掛金・仕入・総勘定元帳
精算表の修正記入欄に、貯蔵品の借方に4,000円、通信費の貸方に4,000円の記入がある。この修正記入から復元される決算整理の内容として正しいものはどれか。
正解: 2. 通信費として処理していた郵便切手のうち、決算日現在未使用の分4,000円を貯蔵品勘定へ振り替えた。
解説: 精算表の修正記入欄には決算整理仕訳がそのまま記入されるため、貯蔵品の借方4,000円と通信費の貸方4,000円の記入からは「(借) 貯蔵品 4,000 / (貸) 通信費 4,000」という決算整理仕訳が復元できます。これは、期中に通信費として費用処理した郵便切手などのうち、決算…
関連キーワード: 精算表・修正記入・貯蔵品・通信費・仕訳の復元
精算表の修正記入欄に、受取地代の借方に30,000円、前受地代の貸方に30,000円の記入がある。この修正記入の内容の説明として正しいものはどれか。
正解: 4. 受け取った地代のうち次期分の30,000円を当期の収益から差し引き、次期に繰り延べた。
解説: 修正記入欄の記入から「(借) 受取地代 30,000 / (貸) 前受地代 30,000」という決算整理仕訳が復元できます。これは、当期に受け取った地代のうち次期の期間に対応する30,000円を当期の収益から差し引き、次期に繰り延べる収益の繰延べの整理です。この結果、損益計算書欄…
関連キーワード: 精算表・修正記入・前受地代・収益の繰延べ・仕訳の復元
精算表の試算表欄に、備品600,000円と備品減価償却累計額200,000円が記入されている。決算にあたり、当期の減価償却費100,000円を間接法により計上する。この決算整理に関する精算表の記入として正しいものはどれか。
正解: 3. 貸借対照表欄の借方に、備品600,000円を記入する。
解説: 間接法では、減価償却費を備品勘定から直接差し引かず、備品減価償却累計額勘定の貸方に累積していく。修正記入欄には減価償却費の借方と備品減価償却累計額の貸方に100,000円を記入し、備品は取得原価600,000円のまま貸借対照表欄の借方に記入する (選択肢3)。選択肢1は備品から直…
関連キーワード: 精算表・間接法・減価償却費・備品減価償却累計額・修正記入欄
精算表の試算表欄に受取手数料90,000円が記入されている。決算にあたり、当期に役務の提供を終えた手数料15,000円が未収であることが判明したので、未収手数料を計上する。この決算整理に関する精算表の記入として正しいものはどれか。
正解: 5. 貸借対照表欄の借方に、未収手数料15,000円を記入する。
解説: 未収手数料の計上は、当期の収益となる手数料のうちまだ受け取っていない分を見越して加える決算整理である。修正記入欄では未収手数料の借方と受取手数料の貸方に15,000円を記入し、未収手数料は資産なので貸借対照表欄の借方に15,000円を記入する (選択肢5)。受取手数料は収益として…
関連キーワード: 精算表・未収手数料・受取手数料・修正記入欄・損益計算書欄
精算表 (一部) において、保険料は試算表欄に96,000円、損益計算書欄に72,000円が記入されている。この差は、保険料に関する1つの決算整理を修正記入欄に記入したことによる。修正記入欄への記入として正しいものはどれか。
正解: 1. 前払保険料の借方に24,000円、保険料の貸方に24,000円を記入する。
解説: 損益計算書欄の保険料72,000円は試算表欄の96,000円より24,000円少ない。これは、支払った保険料のうち次期に属する24,000円を当期の費用から除き、前払保険料 (資産) として次期に繰り延べたためである。費用の減少は貸方、資産の増加は借方に記入するので、前払保険料の…
関連キーワード: 精算表・修正記入欄・前払保険料・保険料・繰り延べ
期中に現金の実際有高が帳簿残高より6,000円少ないことが判明し、現金過不足勘定で処理していた。決算にあたり調べたところ、通信費7,200円の支払いの記帳漏れが見つかったが、残りの差額の原因は判明しなかった。精算表の修正記入欄への記入として正しいものはどれか。
正解: 3. 通信費の借方に7,200円、現金過不足の貸方に6,000円、雑益の貸方に1,200円を記入する。
解説: 現金の不足額6,000円は判明時に「(借) 現金過不足 6,000 / (貸) 現金 6,000」と処理されているので、決算では現金過不足の貸方に6,000円を記入して残高をなくす。記帳漏れの通信費7,200円は費用の発生として借方に記入する。通信費7,200円は不足額6,000…
関連キーワード: 現金過不足・通信費・雑益・雑損・修正記入欄
銀行と当座借越契約を結んでいる当社の決算日現在、当座預金勘定は45,000円の貸方残高となっている。精算表の修正記入欄への記入と貸借対照表欄への移記の組合せとして正しいものはどれか。
正解: 2. 当座預金の借方に45,000円、当座借越の貸方に45,000円を記入し、当座借越45,000円を貸借対照表欄の貸方に移記する。
解説: 当座預金勘定の貸方残高45,000円は、預金残高を超えて小切手の振り出しなどを行った結果、銀行から一時的に借入れをしている状態 (当座借越) を表します。当座預金は資産の勘定なので、貸方残高のまま貸借対照表欄に移すことはせず、決算整理で「(借) 当座預金 45,000 / (貸)…
関連キーワード: 精算表・当座借越・当座預金・貸方残高・修正記入
精算表の修正記入欄に、旅費交通費の借方に8,000円、仮払金の貸方に8,000円の記入がある。この修正記入のもとになった決算整理の内容として正しいものはどれか。
正解: 4. 仮払金とした旅費の概算払い8,000円が全額使われたので、旅費交通費に振り替えた。
解説: 修正記入の旅費交通費の借方は費用の発生を、仮払金の貸方は資産である仮払金の減少を表す。したがって、旅費の概算払いとして仮払金で処理していた8,000円が出張旅費に使われたので、旅費交通費に振り替えた決算整理である (選択肢4)。選択肢1は仮払金の借方と現金の貸方に記入する取引であ…
関連キーワード: 精算表・修正記入欄・仮払金・旅費交通費・概算払い
精算表 (一部) において、仕入の試算表欄の借方に1,800,000円、繰越商品の試算表欄の借方に200,000円が記入されており、損益計算書欄の仕入 (売上原価) は1,760,000円であった。売上原価は仕入勘定で算定している。貸借対照表欄に記入される繰越商品の金額として正しいものはどれか。
正解: 5. 240,000円
解説: 売上原価を仕入勘定で算定する場合、損益計算書欄の仕入の金額は「期首商品棚卸高 + 当期商品仕入高 − 期末商品棚卸高」で計算される売上原価を表します。試算表欄から、期首商品棚卸高は繰越商品の200,000円、当期商品仕入高は仕入の1,800,000円と読み取れるので、期末商品棚卸…
関連キーワード: 精算表・推定問題・売上原価・期末商品棚卸高・繰越商品
精算表 (一部) において、受取利息の試算表欄の貸方に36,000円、損益計算書欄の貸方に30,000円が記入されている。修正記入欄への記入と、その結果貸借対照表欄に生じる勘定・金額の組合せとして正しいものはどれか。
正解: 1. 受取利息の借方に6,000円・前受利息の貸方に6,000円を記入し、前受利息6,000円が貸借対照表欄の貸方に生じる。
解説: 試算表欄の受取利息36,000円 (貸方) が損益計算書欄では30,000円に減少しているため、修正記入欄では受取利息の借方に差額の6,000円が記入されているはずです。収益の勘定の借方に記入して当期の収益を減らす決算整理は収益の繰延べであり、相手科目は次期の期間に対応する利息を…
関連キーワード: 精算表・推定問題・前受利息・収益の繰延べ・修正記入
商品売買を三分法で記帳している。前期末の商品棚卸高は260,000円で、前期の決算で繰越商品勘定に振り替えられている。当期中に、前期に仕入れた商品のうち20,000円分を品違いのため仕入先に返品し、代金は買掛金から差し引いた。当期の商品仕入高は返品を差し引く前で1,850,000円、期末商品棚卸高は300,000円である。決算整理前残高試算表に記載される繰越商品の金額として正しいものはどれか。
正解: 2. 260,000円
解説: 三分法では、期中に商品を仕入れたり返品したりしても繰越商品勘定には記入せず、仕入戻しは仕入勘定の貸方に記入する。繰越商品勘定は決算整理まで動かないので、決算整理前残高試算表の繰越商品は前期から繰り越した期首商品棚卸高260,000円のままである (選択肢2)。選択肢1は返品分を繰…
関連キーワード: 三分法・繰越商品・決算整理前残高試算表・期首商品棚卸高・仕入戻し
三分法で記帳し、売上原価は仕入勘定で算定している。決算整理後の繰越商品勘定の残高を、勘定式の貸借対照表の資産の部に記載するときの表示科目として正しいものはどれか。
正解: 4. 商品
解説: 仕入勘定で売上原価を算定すると、決算整理後の繰越商品勘定の残高は期末商品棚卸高を表す。3級で作成する勘定式の貸借対照表では、この残高を「商品」という表示科目で資産の部に記載するので4が正しい (日本商工会議所の3級第3問サンプル問題の答案用紙も、貸借対照表に「商品」の行を設けてい…
関連キーワード: 繰越商品・表示科目・貸借対照表・期末商品棚卸高・仕入勘定
売上総利益に関する記述として正しいものはどれか。
正解: 1. 売上高から売上原価を差し引いて計算され、商品売買活動によって得られた利益を表す。
解説: 売上総利益は「売上高−売上原価」で計算される利益であり、販売した商品の売価と原価の差額、つまり商品売買活動そのものから得られたもうけを表します。商品売買益とも呼ばれます。したがって選択肢1が正解です。選択肢2は誤りで、売上高からすべての費用を差し引いて計算されるのは当期純利益に近…
関連キーワード: 売上総利益・売上高・売上原価・商品売買益
当社は三分法で記帳し、売上原価は仕入勘定で算定している。決算整理後残高試算表の一部は、繰越商品150,000円、売上1,900,000円、仕入990,000円、発送費40,000円であり、期首商品棚卸高は180,000円であった。売上総利益の計算に用いる、損益計算書の売上原価の金額として正しいものはどれか。
正解: 3. 990,000円
解説: 仕入勘定で売上原価を算定すると、決算整理で期首商品棚卸高を仕入勘定に加え、期末商品棚卸高を仕入勘定から差し引くので、決算整理後残高試算表の仕入990,000円はすでに売上原価を表している。したがって損益計算書の売上原価は990,000円で3が正しい。決算整理後の繰越商品150,0…
関連キーワード: 売上原価・売上総利益・決算整理後残高試算表・仕入勘定・期首商品棚卸高
決算整理前残高試算表における繰越商品の残高は200,000円 (借方)、仕入の残高は1,500,000円 (借方) であり、期末商品棚卸高は240,000円であった。売上原価勘定を用いて売上原価を算定する場合の決算整理仕訳として正しいものはどれか。
正解: 5. (借) 売上原価 200,000 / (貸) 繰越商品 200,000 と (借) 売上原価 1,500,000 / (貸) 仕入 1,500,000 と (借) 繰越商品 240,000 / (貸) 売上原価 240,000 の3本
解説: 売上原価勘定を用いる方法では、①期首商品棚卸高を繰越商品勘定から売上原価勘定へ振り替える「(借) 売上原価 200,000 / (貸) 繰越商品 200,000」、②当期商品仕入高を仕入勘定から売上原価勘定へ振り替える「(借) 売上原価 1,500,000 / (貸) 仕入 1,…
関連キーワード: 売上原価勘定・決算整理仕訳・繰越商品・期末商品棚卸高・振替仕訳
三分法で記帳している場合の売上原価の算定方法に関する記述として正しいものはどれか。
正解: 2. 売上原価勘定で算定する場合、当期商品仕入高の全額が売上原価勘定へ振り替えられるため、決算整理後の仕入勘定の残高はゼロになる。
解説: 売上原価勘定を用いる方法では、期首商品棚卸高を繰越商品勘定から、当期商品仕入高を仕入勘定から、いずれも売上原価勘定へ振り替えます。当期商品仕入高の全額が「(借) 売上原価 / (貸) 仕入」と振り替えられるため、決算整理後の仕入勘定の残高はゼロになります。したがって選択肢2が正解…
関連キーワード: 売上原価・仕入勘定・売上原価勘定・決算整理
当社は三分法で記帳し、売上原価は仕入勘定で算定している。決算整理前残高試算表の一部は、繰越商品1,020,000円 (借方)、仕入8,400,000円 (借方)、発送費75,000円 (借方) であった。決算振替で仕入勘定から損益勘定へ振り替えた金額は8,460,000円であった。期末商品棚卸高として正しいものはどれか。
正解: 4. 960,000円
解説: 仕入勘定で売上原価を算定すると、決算整理で期首商品棚卸高を繰越商品勘定から仕入勘定へ移し、期末商品棚卸高を仕入勘定から繰越商品勘定へ移す。決算整理前残高試算表の繰越商品は期首商品棚卸高を表し、決算整理後の仕入勘定の残高 (損益勘定へ振り替える額) は売上原価である。したがって期末…
関連キーワード: 期末商品棚卸高・売上原価・繰越商品・損益勘定・決算整理前残高試算表
次の資料にもとづき、期首商品棚卸高として正しいものはどれか。 売上高 4,000,000円、売上総利益 1,000,000円、当期商品仕入高 2,900,000円、期末商品棚卸高 210,000円
正解: 1. 310,000円
解説: 売上総利益は「売上高−売上原価」で計算されるため、売上原価=売上高−売上総利益=4,000,000円−1,000,000円=3,000,000円 と求められます。次に、売上原価の計算式「期首商品棚卸高+当期商品仕入高−期末商品棚卸高」を変形すると「期首商品棚卸高=売上原価+期末商…
関連キーワード: 期首商品棚卸高・売上総利益・売上原価・逆算
当社は売上原価を仕入勘定で算定している。決算整理前残高試算表における仕入勘定の残高は2,500,000円 (借方) であり、売上原価算定の決算整理仕訳を行った後の仕入勘定の残高は2,430,000円 (借方) となった。期首商品棚卸高が180,000円であったとき、期末商品棚卸高として正しいものはどれか。
正解: 5. 250,000円
解説: 決算整理前の仕入勘定の残高2,500,000円は当期商品仕入高を、決算整理後の残高2,430,000円は売上原価を表します。売上原価は「期首商品棚卸高+当期商品仕入高−期末商品棚卸高」で計算されるため、式を変形すると「期末商品棚卸高=期首商品棚卸高+当期商品仕入高−売上原価」とな…
関連キーワード: 仕入勘定・決算整理前残高試算表・決算整理後残高試算表・期末商品棚卸高・売上原価
決算にあたり作成した合計試算表の一部は次のとおりである。期中に売上勘定と仕入勘定に記入したのは、掛けによる商品の売買と、品違いによる返品だけである。売上原価は仕入勘定で算定し、期末商品棚卸高は210,000円であった。当期の売上総利益として正しいものはどれか。 繰越商品: 借方合計230,000円 (貸方の記入なし) 売上: 借方合計45,000円、貸方合計3,145,000円 仕入: 借方合計2,230,000円、貸方合計70,000円
正解: 3. 920,000円
解説: 三分法では、売上の返品 (売上戻り) は売上勘定の借方に、仕入の返品 (仕入戻し) は仕入勘定の貸方に記入する。したがって純売上高は3,145,000円−45,000円=3,100,000円、当期商品仕入高は2,230,000円−70,000円=2,160,000円となる。決算整…
関連キーワード: 合計試算表・売上総利益・売上原価・売上戻り・仕入戻し
決算整理事項が「売上原価の算定 (仕入勘定で算定)」「備品の減価償却 (間接法)」「貸倒引当金の設定 (差額補充法)」「保険料の前払分の繰延べ」「未使用の郵便切手の貯蔵品への振替え」の5つであるとき、決算整理前残高試算表と決算整理後残高試算表とで残高が変化しない勘定はどれか。なお、各決算整理事項に係る金額はいずれもゼロではなく、期首と期末の商品棚卸高は異なっている。
正解: 3. 備品
解説: 決算整理によって残高が変化するのは、決算整理仕訳の借方または貸方に記入される勘定です。間接法による減価償却の決算整理仕訳は「(借) 減価償却費 / (貸) 減価償却累計額」であり、備品勘定そのものには記入しないため、備品は取得原価のまま整理前と整理後で残高が変化しません。したがっ…
関連キーワード: 決算整理後残高試算表・決算整理仕訳・間接法・備品・貯蔵品
決算整理後残高試算表において、借方に残高が記載される勘定科目はどれか。
正解: 4. 未収家賃
解説: 決算整理後残高試算表の借方には資産と費用の勘定残高が、貸方には負債・純資産・収益の勘定残高と評価勘定の残高が記載されます。未収家賃は、当期にすでに発生した家賃収入をまだ受け取っていない場合に見越計上するもので、次期に代金を受け取る権利を表す資産の勘定です。したがって借方に記載され…
関連キーワード: 決算整理後残高試算表・経過勘定・未収家賃・評価勘定・借方残高
決算整理前残高試算表の借方合計と貸方合計は、ともに5,200,000円であった。このうち備品は600,000円 (取得原価)、備品減価償却累計額は225,000円である。決算整理事項は、備品について耐用年数8年・残存価額ゼロの定額法で当期の減価償却を行い、間接法で記帳することだけである。決算整理後残高試算表の借方合計として正しいものはどれか。
正解: 1. 5,275,000円
解説: 当期の減価償却費は600,000円÷8年=75,000円である。間接法では「(借) 減価償却費 75,000 / (貸) 備品減価償却累計額 75,000」と仕訳し、備品勘定は取得原価のまま残す。借方の費用が75,000円増え、貸方の評価勘定である備品減価償却累計額も75,000…
関連キーワード: 減価償却・間接法・備品減価償却累計額・決算整理後残高試算表・定額法
当社は建物の一部を賃貸している。前期末の決算で前受家賃120,000円を計上しており、当期首に再振替仕訳を行っている。当期の決算整理前残高試算表の受取家賃は1,080,000円 (貸方) であり、当期中に受け取った家賃のうち150,000円は次期に属する分であった。決算整理後残高試算表に計上される受取家賃と前受家賃の金額の組合せとして正しいものはどれか。
正解: 5. 受取家賃930,000円・前受家賃150,000円
解説: 再振替仕訳「(借) 前受家賃 120,000 / (貸) 受取家賃 120,000」は当期首に行われているので、決算整理前の受取家賃1,080,000円には前期に受け取った当期分120,000円がすでに含まれ、前受家賃の残高はゼロになっている。決算では次期分150,000円を「(…
関連キーワード: 前受家賃・受取家賃・再振替仕訳・決算整理後残高試算表
決算整理後残高試算表における勘定残高 (一部) は次のとおりである。当期純利益の金額として正しいものはどれか。 売上 4,800,000円、受取手数料 60,000円、仕入 3,300,000円、給料 840,000円、減価償却費 90,000円、貸倒引当金繰入 12,000円、支払利息 18,000円、貸倒引当金 20,000円、減価償却累計額 270,000円、前払保険料 15,000円
正解: 2. 600,000円
解説: 当期純利益は、決算整理後残高試算表のうち収益と費用の勘定残高だけを集計して「収益合計−費用合計」で計算します。収益は売上4,800,000円と受取手数料60,000円の合計4,860,000円、費用は仕入 (決算整理後の残高なので売上原価を表します) 3,300,000円・給料8…
関連キーワード: 決算整理後残高試算表・当期純利益・収益と費用・評価勘定・売上原価
次の決算整理のうち、これを行うと当期純利益が決算整理前の利益より大きくなるものはどれか。なお、いずれの決算整理も金額はゼロではないものとする。
正解: 3. 期末商品棚卸高が期首商品棚卸高より多い状態で、仕入勘定を用いて売上原価を算定し、繰越商品勘定を期末の額に改める。
解説: 仕入勘定で売上原価を算定すると、仕入勘定に期首商品棚卸高が加わり、期末商品棚卸高が差し引かれる。期末が期首より多ければ、決算整理後の仕入 (売上原価) は決算整理前の仕入高より小さくなり、費用が減るので当期純利益は大きくなる。したがって3が正しい。1の現金過不足の借方残高は現金の…
関連キーワード: 当期純利益・決算整理・現金過不足・差額補充法・前受手数料
当社 (会計期間は4月1日から3月31日までの1年間) は、前期の10月1日に取得した備品A (取得原価480,000円、耐用年数6年) を使用している。さらに当期の12月1日に備品B (耐用年数5年) を購入し、直ちに使用を始めた。備品Bの本体価格は330,000円で、購入にあたり引取運賃と据付費の合計30,000円を支払った。いずれも残存価額ゼロの定額法で償却し、期中に取得した備品は月割りで償却する。決算整理後残高試算表に計上される減価償却費として正しいものはどれか。
正解: 2. 104,000円
解説: 有形固定資産の取得原価には、本体価格に加えて引取運賃や据付費などの付随費用を含める。備品Bの取得原価は330,000円+30,000円=360,000円で、12月から3月までの4か月分を月割りで償却するので360,000円÷5年×4/12=24,000円となる。備品Aは前期に取得…
関連キーワード: 減価償却費・付随費用・月割り・定額法・取得原価
決算整理前残高試算表における通信費の残高は104,000円、租税公課の残高は30,000円であった。前期末に貯蔵品へ振り替えた郵便切手2,000円分と収入印紙4,000円分については、当期首に再振替仕訳を行っている。決算日に、未使用の郵便切手5,000円分と収入印紙8,000円分があった。決算整理後残高試算表に計上される貯蔵品・通信費・租税公課の金額の組合せとして正しいものはどれか。
正解: 4. 貯蔵品13,000円・通信費99,000円・租税公課22,000円
解説: 前期末の貯蔵品6,000円は、当期首の再振替仕訳で通信費2,000円・租税公課4,000円に戻されており、決算整理前の通信費104,000円と租税公課30,000円に含まれている。決算では未使用の郵便切手5,000円を通信費から、収入印紙8,000円を租税公課から貯蔵品へ振り替え…
関連キーワード: 貯蔵品・再振替仕訳・通信費・租税公課・収入印紙
決算整理前残高試算表における収益・費用の勘定残高は次のとおりである。 売上 6,000,000円、受取手数料 90,000円、仕入 4,200,000円、給料 900,000円、支払家賃 300,000円、通信費 60,000円、保険料 72,000円 次の決算整理事項をすべて反映した後の当期純利益として正しいものはどれか。 ① 期首商品棚卸高は250,000円、期末商品棚卸高は310,000円であり、売上原価は仕入勘定で算定する。 ② 備品について減価償却費135,000円を計上する。 ③ 売掛金残高500,000円に対して2%の貸倒引当金を差額補充法により設定する (決算整理前の貸倒引当金残高は4,000円)。 ④ 保険料のうち18,000円は次期分の前払いである。 ⑤ 通信費のうち未使用の郵便切手5,000円分を貯蔵品に振り替える。
正解: 1. 500,000円
解説: 決算整理を1つずつ反映します。①売上原価は期首250,000円+当期仕入4,200,000円−期末310,000円=4,140,000円です。②減価償却費135,000円を費用に計上します。③貸倒引当金の設定額は500,000円×2%=10,000円であり、差額補充法では整理前残…
関連キーワード: 当期純利益・決算整理事項・売上原価・差額補充法・貯蔵品
決算整理後残高試算表の借方合計と貸方合計はともに7,500,000円で一致している。このうち費用に属する勘定の残高合計は2,800,000円、収益に属する勘定の残高合計は3,150,000円である。この決算整理後残高試算表から作成される損益計算書の当期純損益と、貸借対照表の資産合計の組合せとして正しいものはどれか。なお、貸倒引当金や減価償却累計額などの評価勘定はないものとする。
正解: 5. 当期純利益350,000円・資産合計4,700,000円
解説: 決算整理後残高試算表の借方は「資産+費用」、貸方は「負債+純資産+収益」で構成されています。当期純損益は収益合計と費用合計の差額であり、収益3,150,000円が費用2,800,000円を上回っているため、当期純利益350,000円となります。資産合計は借方合計から費用合計を差し…
関連キーワード: 決算整理後残高試算表・当期純利益・資産合計・貸借対照表・試算表の構造
決算整理前残高試算表の一部は、電子記録債権300,000円、売掛金700,000円、未収入金150,000円、貸付金200,000円、貸倒引当金6,000円であった。決算にあたり、売上債権の期末残高に対して2%の貸倒引当金を差額補充法により設定する。貸借対照表において、売上債権の金額から貸倒引当金を控除した後の金額の合計として正しいものはどれか。
正解: 4. 980,000円
解説: 売上債権は商品の売買など営業取引から生じた債権で、ここでは電子記録債権 (3級では売掛金について発生記録をしたもの) と売掛金が該当する。未収入金 (商品以外の物品の売却代金などの未収分) と貸付金は売上債権ではない。設定額は (300,000円+700,000円)×2%=20,…
関連キーワード: 売上債権・貸倒引当金・差額補充法・電子記録債権・貸借対照表
備品 (取得原価800,000円、耐用年数5年、残存価額ゼロの定額法) の減価償却を間接法で記帳している。決算整理後残高試算表には、備品800,000円、備品減価償却累計額480,000円、減価償却費160,000円が計上されている。貸借対照表から読み取れる備品の帳簿価額として正しいものはどれか。
正解: 2. 320,000円
解説: 決算整理後残高試算表の備品減価償却累計額480,000円には、決算整理で計上した当期の減価償却費160,000円がすでに含まれている (期首の累計額320,000円+当期分160,000円)。間接法の貸借対照表では、備品を取得原価800,000円で示し、そこから減価償却累計額48…
関連キーワード: 帳簿価額・間接法・備品減価償却累計額・減価償却費・決算整理後残高試算表
決算整理によって計上される前払費用・未払費用・前受収益・未収収益のうち、貸借対照表の負債の部に表示されるものの組合せとして正しいものはどれか。
正解: 3. 未払費用と前受収益
解説: 経過勘定のうち、未払費用は当期にすでにサービスの提供を受けたにもかかわらず代金を支払っていないものであり、次期以降に支払う義務を表すため負債です。前受収益は代金を先に受け取ったもののサービスの提供がまだ済んでいないものであり、次期以降にサービスを提供する義務を表すためこれも負債で…
関連キーワード: 経過勘定・未払費用・前受収益・貸借対照表・負債
決算整理後残高試算表の勘定科目と、損益計算書または貸借対照表に記載するときの表示科目の組合せとして誤っているものはどれか。
正解: 1. 未払法人税等 — 未払費用
解説: 法人税、住民税及び事業税の未払額を表す未払法人税等は、貸借対照表でも「未払法人税等」として負債の部に独立して記載し、経過勘定をまとめた未払費用には含めないので、1が誤りである。日本商工会議所の3級第3問サンプル問題の答案用紙でも、貸借対照表に未払費用と未払法人税等が別の行として設…
関連キーワード: 表示科目・貸借対照表・損益計算書・前払費用・前受収益
決算整理前残高試算表における受取利息の残高は40,000円 (貸方) であった。決算にあたり、貸付金の利息のうち当期にすでに経過した期間に対応する8,000円が未収であることが判明した。損益計算書に表示される受取利息の金額と、貸借対照表における表示の組合せとして正しいものはどれか。
正解: 5. 受取利息48,000円 — 未収収益8,000円を資産の部に表示する。
解説: 当期にすでに経過した期間に対応する利息は、まだ受け取っていなくても当期の収益として計上する必要があります (収益の見越し)。決算整理仕訳は「(借) 未収利息 8,000 / (貸) 受取利息 8,000」となり、損益計算書の受取利息は40,000円+8,000円=48,000円、…
関連キーワード: 未収収益・収益の見越し・受取利息・損益計算書・貸借対照表
損益計算書の表示に関する記述として正しいものはどれか。
正解: 1. 仕入勘定で算定した売上原価は、損益計算書では「売上原価」という表示科目を用いて表示する。
解説: 帳簿上は仕入勘定を用いて売上原価を算定しますが、損益計算書に記載する際は「売上原価」という表示科目を用います。帳簿上の勘定科目と財務諸表の表示科目は必ずしも一致せず、損益計算書では取引の内容がわかりやすい名称に置き換えて表示するためです。したがって選択肢1が正解です。選択肢2につ…
関連キーワード: 表示科目・売上高・売上原価・損益計算書・貸倒引当金繰入
決算の結果、損益勘定において費用の総額が収益の総額を120,000円上回り、当期純損失が算定された。この当期純損失を振り替える仕訳として正しいものはどれか。
正解: 2. (借) 繰越利益剰余金 120,000 / (貸) 損益 120,000
解説: 費用の総額が収益の総額を上回った場合、損益勘定は借方残高となり、その差額が当期純損失です。損益勘定を締め切るには貸方に「損益」を記入して残高をゼロにし、相手科目として繰越利益剰余金勘定の借方に振り替えます。当期純損失は過年度から蓄積された利益の減少を意味するため、純資産の勘定であ…
関連キーワード: 当期純損失・繰越利益剰余金・損益勘定・決算振替仕訳
決算振替の結果、損益勘定の貸方には売上3,000,000円と受取利息50,000円が、借方には仕入2,100,000円・給料600,000円・支払家賃150,000円が記入されている。損益勘定を締め切るにあたり、繰越利益剰余金勘定へ振り替えられる金額と、繰越利益剰余金勘定への記入側の組合せとして正しいものはどれか。
正解: 5. 200,000円 — 貸方
解説: 損益勘定の貸方 (収益) の合計は3,000,000円+50,000円=3,050,000円、借方 (費用) の合計は2,100,000円+600,000円+150,000円=2,850,000円です。収益が費用を上回っているため、差額3,050,000円−2,850,000円=…
関連キーワード: 損益勘定・当期純利益・繰越利益剰余金・決算振替仕訳・帳簿の締め切り
当期純利益が生じた場合の、繰越利益剰余金と当期純利益の記帳・表示に関する記述として正しいものはどれか。なお、繰越利益剰余金について決算整理による修正はないものとする。
正解: 3. 精算表の繰越利益剰余金の行は、貸借対照表欄に試算表欄と同じ金額を記入する。
解説: 8桁の精算表では、当期純利益を独立した「当期純利益」の行に記入し、損益計算書欄の借方と貸借対照表欄の貸方に同じ金額を書いて両欄の貸借を一致させる。繰越利益剰余金の行は、修正記入がなければ試算表欄の金額をそのまま貸借対照表欄に移すので3が正しい。1は誤りで、当期純利益は「(借) 損…
関連キーワード: 繰越利益剰余金・当期純利益・精算表・英米式決算法・損益勘定
決算整理後の各勘定残高は次のとおりであった。貸借対照表に表示される資産合計として正しいものはどれか。 現金 250,000円、売掛金 400,000円、貸倒引当金 8,000円、備品 600,000円、備品減価償却累計額 216,000円、前払家賃 30,000円
正解: 4. 1,056,000円
解説: 貸倒引当金と減価償却累計額は、いずれも残高が貸方に生じる評価勘定であり、貸借対照表の資産の部では対応する資産から控除する形式で表示します。また前払家賃は、次期にサービスの提供を受ける権利を表す資産 (前払費用) として資産の部に計上します。したがって資産合計は、現金250,000…
関連キーワード: 資産合計・評価勘定・控除形式・前払費用・貸借対照表
増やしてほしいと送りました
送った後に 問増えました
この科目は 70 問。足りないと感じたら
ぴよパスでは日商簿記3級の問題を3カテゴリに分けています。決算にはオリジナル予想問題を70問収録し、サイト内の日商簿記3級全270問の約26%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには精算表・売上原価・決算整理後残高試算表・残高試算表などがあります。本試験の情報は合格率40.8%(2025年度・ネット試験/統一試験 第173回は33.8%)・試験時間1時間・受験料3,300円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。関連する用語や条件は、仕訳問題・帳簿・勘定記入などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
ぴよパスに収録している日商簿記3級「決算」のオリジナル練習問題 全70問を集計した、実データに基づく傾向まとめです
初級28問・中級28問・上級14問の全70問構成です。
選択肢4は収益の見越しを費用の見越しと混同しており、未払費用は当期に受けたサービスの代金が未払いの場合に計上する負債であるため誤りです。Q65 決算整理前残高試算表における受取利息の残高は40,000円 (貸方) であった。決算にあた… で確認する
編集部の評価 (解説・演習・法令) と対象読者を並べました。
横にスクロールして 3 冊を比較できます
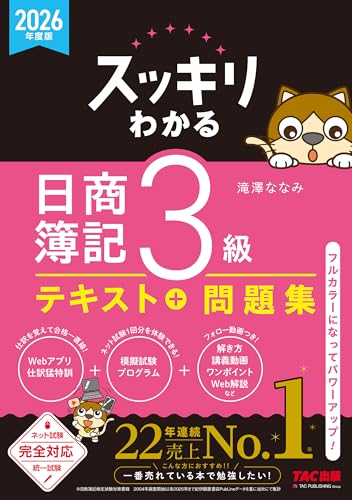 #1 2026年度版 スッキリわかる 日商簿記3級 Amazon評価(参考) 4.1 (86件) | 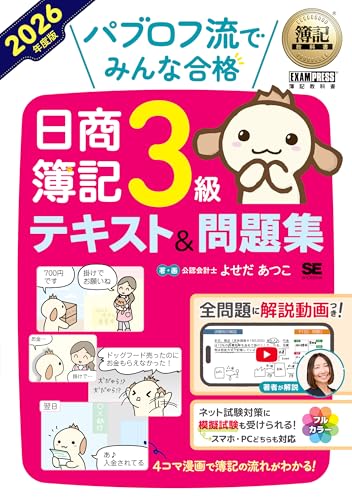 #2 簿記教科書 パブロフ流でみんな合格 日商簿記3級 テキスト&問題集 2026年度版 | 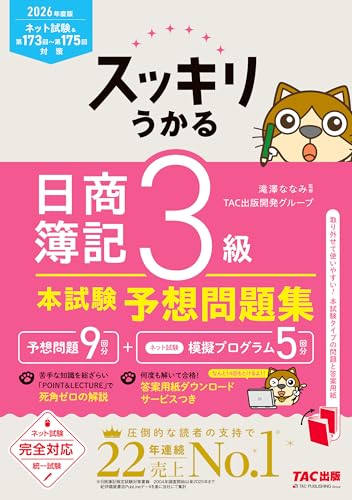 #3 2026年度版 スッキリうかる 日商簿記3級 本試験予想問題集 | |
|---|---|---|---|
| 役割 | 初学者の最初の1冊 | 動画解説+実戦的な下書きを学べる併走教材 | テキスト完走後の予想模試+本試験形式演習 |
| 解説 | |||
| 演習 | |||
| 法令 | |||
| こんな人に | 簿記学習が初めての社会人や学生。漫画とストーリーで仕訳の流れを掴みたい人。ネット試験・統一試験どちらも対応教材を1冊にまとめたい人。 | 簿記の概念より「答案用紙への書き方」が苦手な人、紙だけでなく動画で進めたい人。CBT試験を主に受ける人、通勤時間に動画視聴で進めたい社会人。 | 1・2 冊目のテキストを一周し、本試験形式(60分3部構成)に慣れたい人。受験直前期(2-3週間前)に演習量を一気に増やしたい人。 |
| Amazonで価格を見る | Amazon で見る | Amazon で見る |
滝澤 ななみ・TAC出版
簿記学習で最初に売れている定番。会計用語をストーリー形式で導入し、各論点に4コマ漫画+仕訳例題が並ぶ。テキスト+問題集一体型で、Web模擬試験プログラム+仕訳Webアプリ付き。ネット試験(CBT)/統一試験 両対応。「みんなが欲しかった!簿記の教科書」シリーズと同じ著者だが、本書はかわいいキャラクター×ストーリーで初学者の取りつき敷居を下げる構成。簿記の前提知識ゼロで何から始めればいいか分からない人の最初の1冊として最も無難。
よせだ あつこ・翔泳社
全問題に著者の解説動画(スマホ視聴可)が付き、紙の解答用紙への下書き・メモ書きが具体的に学べる。CBT試験対応のWeb模擬試験も収録。スッキリわかる(1 冊目)と並ぶ2大定番だが、本書は「答案の書き方」と「動画」が強み。スッキリが概念を漫画で入れるのに対し、本書は実戦的な下書き手順を重視するため、理屈より手順で覚えたい派と相性が良い。文字より動画で進めたい社会人にも好評。
滝澤ななみ監修, TAC出版開発グループ・TAC出版
テキスト+問題集だけでは「本試験形式60分の時間配分」が掴めないため、テキスト完走後に挟む1冊。1 冊目と同じ滝澤ななみ監修なので、解説の用語・解法手順が一致し、間違えた論点を即座にスッキリわかるへ戻せる。CBT試験・統一試験ともに対応。第1問仕訳15問・第2問補助簿/勘定/伝票・第3問精算表/財務諸表の3部構成の時間配分練習に最適。
あわせて:簿記3級対応の電卓の選び方 →
書籍情報の確認日: 1 冊目 /2・3 冊目
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
編集部が試験ごとに 2-3 講座だけ厳選しました。資料請求は無料です。
月額ウケホーダイで試験内容をまず確認
※ 編集部が 2026-07-02 時点で各社公式情報を確認して選定。
※ 本セクションは A8.net 等のアフィリエイトプログラムに基づく紹介リンクを含み、リンク経由のお申込みで紹介料を受け取ります。受け取った紹介料はサイト運営・問題追加に充当しています。料金・サービス内容は各社公式サイトで最新情報をご確認ください。
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました