商品業務(株式・債券・投資信託・付随業務)
全113問
全350問・解説・間違い直しは登録不要・無料。無料登録で進捗をクラウド保存。模試・期日復習・弱点分析は Premium (月480円)全350問に加えて、模試・期日復習・弱点分析・広告非表示をご利用中です
この科目の学習ポイントを読む
ぴよパスでは証券外務員一種の問題を4カテゴリに分けています。商品業務(株式・債券・投資信託・付随業務)にはオリジナル予想問題を113問収録し、サイト内の証券外務員一種全350問の約32%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには計算問題・信用取引・委託保証金・最終利回りなどがあります。本試験の情報は合格率73.1%(2025年度・一般受験者)・試験時間2時間40分・受験料12,169円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。113問のうち113問には根拠・参照資料の情報があります。関連する用語や条件は、法令・諸規則・デリバティブ取引・関連科目(市場・会社法・経済・財務・税制・セールス)などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
- 正解済みまだ正解していませんQ1中級
PER・株価収益率・時価総額
A社の株式時価総額は1,260億円、当期純利益は70億円である。このとき、A社の株価収益率(PER)は何倍か。なお、期中の株式数の変動はないものとする。
答えと解説を先に見る
解説: PER=株価÷1株当たり当期純利益(EPS)ですが、分子・分母にそれぞれ発行済株式数を乗じると PER=時価総額÷当期純利益 と書き換えられます。東京証券取引所が公表する加重ベースのPERもこの式(時価総額合計÷当期純利益合計)で算出されています。したがって 1,260億円 ÷ …
根拠・参照資料: 東京証券取引所 規模別・業種別PER・PBR計算要領(2024年2月1日)
- 正解済みまだ正解していませんQ2中級
PBR・PER・ROE
B社のPERが20倍、ROE(自己資本利益率)が8%であるとき、B社のPBR(株価純資産倍率)は何倍か。なお、1株当たり当期純利益および1株当たり純資産は、PER・ROEの算出に用いたものと同一とする。
答えと解説を先に見る
解説: PER=株価÷EPS、ROE=EPS÷BPS(1株当たり純資産)なので、両者を掛け合わせるとEPSが約分され、PER×ROE=株価÷BPS=PBR となります。よって 20倍 × 8% = 20 × 0.08 = 1.6倍 です。0.4倍はROEをPERで割った値、2.5倍はPE…
根拠・参照資料: 東京証券取引所 規模別・業種別PER・PBR計算要領(2024年2月1日)
- 正解済みまだ正解していませんQ3初級
配当性向・EPS・1株当たり配当金
C社の1株当たり当期純利益(EPS)が180円、1株当たり年間配当金が63円であるとき、C社の配当性向はいくらか。
答えと解説を先に見る
解説: 配当性向は、稼いだ利益のうちどれだけを配当に回したかを示す指標で、1株当たり配当金 ÷ 1株当たり当期純利益 × 100 で求めます。63円 ÷ 180円 × 100 = 35.0% です。28.6%および285.7%は分子と分母を逆にした(180÷63)場合に現れる数値で、これ…
根拠・参照資料: 会社法第454条(剰余金の配当に関する事項の決定)
- 正解済みまだ正解していませんQ4中級
ROE・自己資本利益率・期中平均
D社の当期純利益は39億円、自己資本は期首480億円・期末520億円であった。期中平均の自己資本を用いた場合、D社のROE(自己資本利益率)はいくらか。
答えと解説を先に見る
解説: ROEは当期純利益 ÷ 自己資本 × 100 で求めますが、自己資本は期中に増減するため、実務では期首と期末の平均値を用いるのが一般的です。期中平均自己資本は (480億円+520億円) ÷ 2 = 500億円 なので、39億円 ÷ 500億円 × 100 = 7.8% となりま…
根拠・参照資料: 株式投資指標の計算(ROEと期中平均自己資本)
- 正解済みまだ正解していませんQ5上級
配当利回り・配当性向・PER
E社の株価は2,500円、PERは25倍、配当性向は40%である。このとき、E社の配当利回りはいくらか。
答えと解説を先に見る
解説: まずPERから1株当たり当期純利益を求めます。EPS=株価÷PER=2,500円÷25=100円。次に配当性向から1株当たり配当金を求めると、100円×40%=40円。配当利回りは1株当たり配当金÷株価×100なので、40円÷2,500円×100=1.6%です。4.0%はPERの…
根拠・参照資料: 株式投資指標の計算(配当利回りと配当性向)
- 正解済みまだ正解していませんQ6上級
株主割当増資・権利落ち・理論株価
F社が株主割当増資を行い、株主が保有する1株につき0.2株を1株当たり払込金額300円で割り当てることとなった。権利付相場が1,000円であった場合、権利落ち後の理論上の株価はいくらか(円未満は切り捨てる)。
答えと解説を先に見る
解説: 株主割当増資では、権利付相場で保有していた1株と、払込金額で新たに取得する0.2株が合わさって1.2株になると考えます。投下される金額の合計は 1,000円+300円×0.2株=1,060円、株式数の合計は1.2株なので、権利落ち後の理論株価は 1,060円 ÷ 1.2株 = 8…
根拠・参照資料: 会社法第202条(株主に株式の割当てを受ける権利を与える場合)
- 正解済みまだ正解していませんQ7初級
受渡代金・委託手数料・消費税
顧客が上場株式を1株2,480円で1,000株買い付けた。委託手数料が6,000円、これに対する消費税率が10%であるとき、顧客が支払うべき受渡代金はいくらか。
答えと解説を先に見る
解説: 買付けの受渡代金は「約定代金+委託手数料+消費税」で計算します。約定代金は 2,480円 × 1,000株 = 2,480,000円、消費税は 6,000円 × 10% = 600円 なので、2,480,000円+6,000円+600円=2,486,600円 となります。2,47…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買単位)
- 正解済みまだ正解していませんQ8初級
受渡代金・売付け・委託手数料
顧客が上場株式を1株3,150円で2,000株売り付けた。委託手数料が9,000円、これに対する消費税率が10%であるとき、顧客が受け取る受渡代金はいくらか。なお、譲渡益に対する源泉徴収は考慮しないものとする。
答えと解説を先に見る
解説: 売付けの受渡代金は「約定代金-委託手数料-消費税」で計算します。約定代金は 3,150円 × 2,000株 = 6,300,000円、消費税は 9,000円 × 10% = 900円 なので、6,300,000円-9,000円-900円=6,290,100円 です。6,309,0…
根拠・参照資料: 株式売買の受渡代金の計算(約定代金・委託手数料・消費税)
- 正解済みまだ正解していませんQ9中級
受渡日・T+2・決済期間短縮化
上場株式の普通取引について、金曜日に売買が成立した場合の受渡日として正しいものはどれか。なお、その週および翌週に取引所の休業日(土曜日・日曜日を除く)はないものとする。
答えと解説を先に見る
解説: 上場株式等の普通取引の決済期間は、2019年7月16日の取引分からT+2、すなわち約定日から起算して3営業日目(約定日を含めずに数えれば2営業日後)に受渡しが行われます。金曜日に約定すると、土曜日・日曜日は取引所の休業日として営業日に数えないため、1営業日後が翌週月曜日、2営業日…
根拠・参照資料: 日本取引所グループ 株式等の決済期間短縮化(T+2化)
- 正解済みまだ正解していませんQ10中級
信用取引・委託保証金・最低30万円
顧客が、当該金融商品取引業者に信用取引に係る受入保証金がまったくない状態で、約定価額80万円の信用取引を新規に行った。この場合に金融商品取引業者が顧客から預託を受けるべき委託保証金の最低額はいくらか。なお、当該銘柄はレバレッジ指標等に関する有価証券ではないものとする。
答えと解説を先に見る
解説: 委託保証金の額は、まず約定価額に30%を乗じた額(通常の最低限度額)で計算します。80万円 × 30% = 24万円。ただし、受入保証金がない状態で通常の最低限度額が30万円に満たないときは30万円を下回ってはならないとされているため、実際に必要な最低額は30万円となります。24…
根拠・参照資料: 金融商品取引法第161条の2に規定する取引及びその保証金に関する内閣府令第2条・第3条
- 正解済みまだ正解していませんQ11上級
信用取引・代用有価証券・掛目
顧客が委託保証金として現金30万円と、預託する日の前日の時価が75万円の上場株券を差し入れた。代用有価証券の掛目を80%とし、委託保証金率を30%とするとき、この顧客が新規に建てることのできる信用取引の約定価額の上限はいくらか。なお、他に建玉はないものとする。
答えと解説を先に見る
解説: 委託保証金の全部または一部は有価証券で代用できますが、その代用価格は預託する日の前日の時価に、株券については80%を乗じた額を超えない額とされています。したがって代用有価証券の評価額は 75万円 × 80% = 60万円。現金30万円と合わせた受入保証金の総額は 30万円 + 6…
根拠・参照資料: 金融商品取引法第161条の2に規定する取引及びその保証金に関する内閣府令第6条
- 正解済みまだ正解していませんQ12上級
信用取引・追証・委託保証金維持率
顧客が約定価額400万円の信用取引の建玉について、委託保証金140万円を差し入れている。その後、株価の変動により当該建玉に70万円の計算上の損失が生じた。最低委託保証金維持率を20%とするとき、この顧客が追加で差し入れなければならない委託保証金(追証)の最低額はいくらか。なお、諸費用は考慮しない。
答えと解説を先に見る
解説: 受入保証金は、差し入れた委託保証金から計算上の損失や諸費用を差し引いて評価します。140万円 - 70万円 = 70万円。これを約定価額400万円で割ると維持率は 70万円 ÷ 400万円 × 100 = 17.5% となり、最低維持率20%を下回るため追証が発生します。20%を…
根拠・参照資料: 日本取引所グループ 信用取引の目的・仕組み(委託保証金)
- 正解済みまだ正解していませんQ13中級
制限値幅・ストップ高・基準値段
東京証券取引所に上場する内国株について、基準値段が1,480円である銘柄のストップ高の値段はいくらか。なお、制限値幅は基準値段1,000円以上1,500円未満の場合は上下300円、700円以上1,000円未満の場合は上下150円とし、臨時の値幅拡大措置は考慮しない。
答えと解説を先に見る
解説: 制限値幅は前日の終値または最終気配値段などの基準値段を中心に、上下それぞれ一定額の範囲として定められます。基準値段1,480円は1,000円以上1,500円未満の区分に入るため制限値幅は上下300円であり、ストップ高の値段は 1,480円 + 300円 = 1,780円、ストップ…
根拠・参照資料: 東京証券取引所 内国株の売買制度(制限値幅)
- 正解済みまだ正解していませんQ14中級
呼値の単位・TOPIX500構成銘柄・指値注文
東京証券取引所において、TOPIX100構成銘柄である株価2,800円の銘柄に指値注文を出す場合、適用される呼値の単位はいくらか。
答えと解説を先に見る
解説: 呼値の単位は注文の値段の刻みであり、銘柄の区分と値段の水準の組合せで決まります。TOPIX500構成銘柄(TOPIX100およびTOPIX Mid400構成銘柄)は、1,000円以下が0.1円、3,000円以下が0.5円、5,000円以下が1円と細かく設定されています。株価2,8…
根拠・参照資料: 東京証券取引所 内国株の売買制度(呼値の単位)
- 正解済みまだ正解していませんQ15初級
直接利回り・利付債券・単価
利率年1.8%、残存年数6年の利付債券を、単価95円(額面100円当たり)で購入した場合の直接利回りはいくらか(小数点第3位を四捨五入)。
答えと解説を先に見る
解説: 直接利回りは、投資元本に対して1年間にどれだけの利子を受け取れるかを示す指標で、年利子 ÷ 購入単価 × 100 で求めます。1.8円 ÷ 95円 × 100 = 1.8947… で、小数点第3位を四捨五入すると1.89%です。1.80%は利率をそのまま答えたもので、これは単価が…
根拠・参照資料: 債券の利回り計算(直接利回りの定義)
- 正解済みまだ正解していませんQ16中級
最終利回り・単利・償還差益
利率年1.5%(利払いは年2回)、残存年数5年の利付債券を、単価97円50銭(額面100円当たり)で購入し、償還まで保有した。なお、買付けの受渡しに際しては、単価とは別に経過利子0.30円(額面100円当たり)を支払っている。この債券の単利最終利回りはいくらか(小数点第3位を四捨五入)。
答えと解説を先に見る
解説: 単利最終利回りは、(年利子 + 1年当たりの償還差損益)÷ 購入単価 × 100 で求めます。1年当たりの償還差益は (100円 - 97.50円) ÷ 5年 = 0.5円 なので、(1.5円 + 0.5円) ÷ 97.50円 × 100 = 2.0513… となり、小数点第3位…
根拠・参照資料: 日本証券業協会 公社債店頭売買参考統計値発表制度(単利利回り)
- 正解済みまだ正解していませんQ17中級
応募者利回り・発行価格・償還期限
利率年1.2%、償還期限8年の利付債券が、発行価格99円20銭(額面100円当たり)で募集された。この債券を発行時に取得し、償還まで保有した場合の応募者利回りはいくらか(小数点第3位を四捨五入)。
答えと解説を先に見る
解説: 応募者利回りは、新規発行の債券を発行価格で取得して償還まで保有した場合の利回りで、(年利子 + 1年当たりの償還差損益)÷ 発行価格 × 100 で求めます。1年当たりの償還差益は (100円 - 99.20円) ÷ 8年 = 0.1円 なので、(1.2円 + 0.1円) ÷ 9…
根拠・参照資料: 債券の利回り計算(応募者利回りの定義)
- 正解済みまだ正解していませんQ18上級
所有期間利回り・売却益・単利
利率年1.6%の利付債券を単価98円(額面100円当たり)で購入し、3年後に単価101円で売却した場合の所有期間利回りはいくらか(小数点第3位を四捨五入)。
答えと解説を先に見る
解説: 所有期間利回りは、償還前に売却した場合の利回りで、(年利子 + 1年当たりの売却損益)÷ 購入単価 × 100 で求めます。売却益は 101円 - 98円 = 3円、これを所有期間3年で割ると1年当たり1円です。よって (1.6円 + 1.0円) ÷ 98円 × 100 = 2.…
根拠・参照資料: 債券の利回り計算(所有期間利回りの定義)
- 正解済みまだ正解していませんQ19上級
最終利回り・単価の逆算・利付債券
利率年2.0%、残存年数4年の利付債券について、単利最終利回りが2.60%となる単価(額面100円当たり)に最も近いものはどれか。
答えと解説を先に見る
解説: 求める単価をPとすると、単利最終利回りの式は (2.0 + (100 - P) ÷ 4) ÷ P × 100 = 2.60 です。両辺にPを掛けて整理すると 2.0 + 25 - 0.25P = 0.026P、27 = 0.276P、P = 97.826… となり、最も近いのは9…
根拠・参照資料: 日本証券業協会 公社債店頭売買参考統計値発表制度(単利利回り)
- 正解済みまだ正解していませんQ20中級
経過利子・利付債券・日割計算
額面500万円、利率年1.46%の利付債券を売買するにあたり、経過日数が73日であった。1年を365日として計算した場合の経過利子(税金は考慮しない)はいくらか。
答えと解説を先に見る
解説: 経過利子は、直前の利払日の翌日から受渡日までの期間に対応する利子相当額で、額面金額 × 利率 × 経過日数 ÷ 365 で求めます。年間の利子は 5,000,000円 × 1.46% = 73,000円 で、これに 73日 ÷ 365日 = 0.2 を乗じると 14,600円 で…
根拠・参照資料: 日本証券業協会 証券用語集「(債券の)経過利子」
- 正解済みまだ正解していませんQ21中級
債券の受渡代金・単価・経過利子
額面300万円の利付債券を、単価99円40銭(額面100円当たり)で買い付けた。経過利子が4,500円であるとき、顧客が支払う受渡代金はいくらか。なお、手数料および税金は考慮しない。
答えと解説を先に見る
解説: 債券の売買代金は「額面金額 × 単価 ÷ 100」で求めます。3,000,000円 × 99.40 ÷ 100 = 2,982,000円。これに経過利子を加えたものが買い手の支払う受渡代金なので、2,982,000円 + 4,500円 = 2,986,500円 です。2,977,…
根拠・参照資料: 日本証券業協会 証券用語集「(債券の)経過利子」
- 正解済みまだ正解していませんQ22中級
割引債券・最終利回り・償還差益
残存年数2年の割引債券を単価97円(額面100円当たり)で購入し、償還まで保有した場合の単利最終利回りはいくらか(小数点第3位を四捨五入)。
答えと解説を先に見る
解説: 割引債券は利子の支払がなく、額面より低い価格で発行され額面で償還されることによる償還差益が投資家の収益となります。したがって利回りは (額面 - 購入単価) ÷ 購入単価 ÷ 残存年数 × 100 で求めます。(100円 - 97円) ÷ 97円 ÷ 2年 × 100 = 1.5…
根拠・参照資料: 日本証券業協会 公社債店頭売買参考統計値発表制度(単利利回り)
- 正解済みまだ正解していませんQ23上級
転換社債型新株予約権付社債・パリティ価格・乖離率
転換価額800円の転換社債型新株予約権付社債があり、対象となる株式の時価は920円、当該転換社債の時価は122円(額面100円当たり)である。パリティ価格を「株価 ÷ 転換価額 × 100」で算出するとき、この転換社債の乖離率はいくらか(小数点第3位を四捨五入)。
答えと解説を先に見る
解説: パリティ価格は、転換社債を株式に転換した場合の理論価値を額面100円当たりで表したもので、920円 ÷ 800円 × 100 = 115.00円 です。乖離率は (転換社債の時価 - パリティ価格) ÷ パリティ価格 × 100 で求めるので、(122円 - 115円) ÷ 11…
根拠・参照資料: 会社法第2条第22号(新株予約権付社債)
- 正解済みまだ正解していませんQ24上級
個人向け国債・中途換金調整額・0.79685
個人向け国債(変動10年)を中途換金する顧客がいる。直前2回分の各利子(税引前)相当額がいずれも3,000円であるとき、中途換金の際に差し引かれる中途換金調整額はいくらか(円未満切り捨て)。
答えと解説を先に見る
解説: 個人向け国債は発行から1年経過すればいつでも中途換金できます。その際の受取金額は「額面金額 + 経過利子相当額 - 中途換金調整額」で計算され、中途換金調整額は「直前2回分の各利子(税引前)相当額 × 0.79685」です。(3,000円 + 3,000円) × 0.79685 …
根拠・参照資料: 財務省 個人向け国債 商品概要(中途換金)
- 正解済みまだ正解していませんQ25初級
基準価額・純資産総額・総口数
ある追加型公募株式投資信託の純資産総額が264億円、総口数が200億口であるとき、1万口当たりの基準価額はいくらか。
答えと解説を先に見る
解説: 基準価額は、信託財産の純資産総額を総口数で割って算出します。1口当たりでは 26,400,000,000円 ÷ 20,000,000,000口 = 1.32円 となり、これを1万口当たりに換算すると 1.32円 × 10,000 = 13,200円 です。1,320円は1,000…
根拠・参照資料: 投資信託及び投資法人に関する法律第4条第2項第7号
- 正解済みまだ正解していませんQ26上級
個別元本・普通分配金・元本払戻金
追加型株式投資信託を保有する顧客の個別元本は1万口当たり11,500円である。決算時の分配落ち前の基準価額が12,000円、収益分配金が1万口当たり800円であった場合の、普通分配金と元本払戻金(特別分配金)の組合せとして正しいものはどれか。
答えと解説を先に見る
解説: 収益分配金は、分配落ち前の基準価額のうち個別元本を上回る部分が普通分配金、それを超えて元本を取り崩した部分が元本払戻金(特別分配金)となります。分配落ち前の基準価額12,000円と個別元本11,500円の差は500円なので、まず500円が普通分配金です。分配金800円のうち残る3…
根拠・参照資料: 所得税法第9条第1項第11号・所得税法施行令第27条
- 正解済みまだ正解していませんQ27上級
普通分配金・源泉徴収・20.315%
追加型株式投資信託を50万口保有する顧客が、1万口当たり800円の収益分配金を受け取った。この分配金の全額が普通分配金であり、源泉徴収税率を20.315%とするとき、顧客の税引後の受取額はいくらか(税額の円未満は切り捨て)。
答えと解説を先に見る
解説: まず分配金の総額を求めます。1万口当たり800円で50万口を保有しているので、800円 × (500,000口 ÷ 10,000口) = 800円 × 50 = 40,000円。源泉徴収される税額は 40,000円 × 20.315% = 8,126円 なので、税引後の受取額は …
根拠・参照資料: 租税特別措置法第9条の3、東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法第13条、地方税法第71条の28
- 正解済みまだ正解していませんQ28中級
信託財産留保額・解約価額・基準価額
1万口当たりの基準価額が12,500円の追加型株式投資信託を100万口解約する。信託財産留保額が基準価額に対して0.3%であるとき、顧客が受け取る解約代金(税金は考慮しない)はいくらか。
答えと解説を先に見る
解説: 信託財産留保額は解約する投資者から徴収され、そのまま信託財産に留め置かれる金額です。1万口当たりの解約価額は 12,500円 × (1 - 0.003) = 12,462.5円。100万口は1万口の100倍なので、解約代金は 12,462.5円 × 100 = 1,246,250…
根拠・参照資料: 投資信託及び投資法人に関する法律第4条第2項第9号
- 正解済みまだ正解していませんQ29中級
購入時手数料・外枠方式・約定金額
1万口当たりの基準価額が9,800円の追加型株式投資信託を50万口購入する。購入時手数料が約定金額に対して3.3%(消費税込み)で外枠方式により徴収されるとき、顧客が支払う金額の合計はいくらか。
答えと解説を先に見る
解説: 約定金額は 9,800円 × (500,000口 ÷ 10,000口) = 9,800円 × 50 = 490,000円 です。外枠方式では手数料を約定金額に上乗せして支払うので、手数料は 490,000円 × 3.3% = 16,170円 となり、支払総額は 490,000円 …
根拠・参照資料: 投資信託の購入時手数料(外枠方式による計算)
- 正解済みまだ正解していませんQ30中級
上場株式の譲渡益課税・20.315%・特定口座
特定口座(源泉徴収あり)で上場株式を売却した顧客に、譲渡益480,000円が生じた。源泉徴収税率を20.315%とするとき、源泉徴収される税額はいくらか(円未満切り捨て)。
答えと解説を先に見る
解説: 上場株式等の譲渡益に対する課税は、所得税15%に復興特別所得税(基準所得税額の2.1%なので 15%×2.1%=0.315%)を加えた15.315%と、住民税(株式等譲渡所得割)5%の合計20.315%です。したがって 480,000円 × 20.315% = 97,512円 が…
根拠・参照資料: 租税特別措置法第37条の11・地方税法第71条の49
- 正解済みまだ正解していませんQ31初級
制度信用取引・一般信用取引・品貸料
信用取引に関する次の記述のうち、正しいものはどれか。
答えと解説を先に見る
解説: 制度信用取引は、弁済期限・品貸料・対象銘柄といった条件を取引所の規則が一律に定めている取引で、弁済期限は最長6か月です。これらを金融商品取引業者と顧客との合意で定めるのは一般信用取引であり、この点が両者の最大の違いです。委託保証金は内閣府令により有価証券をもって代用することが認め…
根拠・参照資料: 金融商品取引法第161条の2に規定する取引及びその保証金に関する内閣府令第4条・第6条
- 正解済みまだ正解していませんQ32初級
発行日決済取引・委託保証金・売買の種類
発行日決済取引を行う顧客は、その取引について委託保証金を差し入れる必要があり、この点で普通取引と異なる。
答えと解説を先に見る
解説: 正しい記述です。発行日決済取引は、新株式が発行される前の段階で売買を行うため、株式が実際に交付されるかどうかが確定していないという不確実性を伴います。そのため普通取引と異なり、顧客は証券会社に対して委託保証金を差し入れる必要があります。決済も約定した日ごとには行われず、取引できる…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買の種類)
- 正解済みまだ正解していませんQ33中級
当日決済取引・クロス取引・売買の種類
当日決済取引は、売買契約を締結した日に決済を行う売買であり、一般の投資者が通常の売買と同じように広く利用することができる。
答えと解説を先に見る
解説: 誤りです。当日決済取引は売買契約を締結した日に決済を行う売買ですが、対象となるのは同一の取引参加者間で行われるクロス取引のみです。株券又は現金を至急に必要とするときに利用される例外的な取引であり、不特定多数の投資者が通常の注文として自由に使えるものではありません。一般の投資者が用…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買の種類)
- 正解済みまだ正解していませんQ34上級
発行日決済取引・有償株主割当増資・権利落日
発行日決済取引は、有償株主割当増資で交付される新株式について、まだ発行されていない段階から売買できるようにするために設けられた取引である。
答えと解説を先に見る
解説: 正しい記述です。発行日決済取引は、有償株主割当増資で交付される新株式を、まだ発行されていない段階から売買できるようにするために設けられた取引です。売買できる期間は権利落日に始まり、証券保管振替機構が新株式を新規記録する日の2営業日前で終わります。決済は約定した日ごとには行われず、…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買の種類)
- 正解済みまだ正解していませんQ35中級
呼値の単位・TOPIX500・売買制度
東京証券取引所において、TOPIX500構成銘柄の呼値の単位は、値段が1,000円以下の場合0.1円である。
答えと解説を先に見る
解説: 正しい記述です。呼値の単位は銘柄と値段の水準に応じて定められており、TOPIX500構成銘柄(TOPIX100及びTOPIX Mid400構成銘柄)では1,000円以下で0.1円、3,000円以下で0.5円、5,000円以下で1円と細分化されています。流動性の高い銘柄の値段の刻み…
根拠・参照資料: 東京証券取引所 内国株の売買制度(呼値の単位)
- 正解済みまだ正解していませんQ36上級
呼値の単位・刻み・売買制度
東京証券取引所において、TOPIX500構成銘柄以外の銘柄の呼値の単位は、値段が5,000円以下の場合1円である。
答えと解説を先に見る
解説: 誤りです。TOPIX500構成銘柄以外の銘柄では、1,000円以下で1円、3,000円以下で1円ですが、5,000円以下では5円、10,000円以下では10円と刻みが大きくなります。1円刻みが適用されるのは3,000円以下までであり、5,000円以下の水準では5円刻みとなります。…
根拠・参照資料: 東京証券取引所 内国株の売買制度(呼値の単位)
- 正解済みまだ正解していませんQ37中級
制限値幅・基準値段・ストップ高
東京証券取引所の内国株の制限値幅は、基準値段が1,000円未満の場合、上下150円である。
答えと解説を先に見る
解説: 正しい記述です。制限値幅は前日の終値又は最終気配値段などの基準値段を基準に定められ、100円未満は上下30円、200円未満は50円、500円未満は80円、700円未満は100円、1,000円未満は150円と段階的に拡大します。なお2営業日連続でストップ高(安)となり売買高が0株と…
根拠・参照資料: 東京証券取引所 内国株の売買制度(制限値幅)
- 正解済みまだ正解していませんQ38上級
特別気配・気配の更新値幅・3分間隔
特別気配を表示しても反対の注文が入らず売買が成立しない場合、東京証券取引所は1分間隔で特別気配を更新して売買が成立する値段に近づけていく。
答えと解説を先に見る
解説: 誤りです。特別気配を表示しても反対注文が入らず売買が成立しない場合、特別気配は3分間隔で更新されます。更新される値幅は気配の更新値幅と同じで、例えば気配値段が1,000円未満であれば15円、1,500円未満であれば30円です。特別気配は一瞬のうちに価格が大きく動くことを防ぎ、投資…
根拠・参照資料: 東京証券取引所 内国株の売買制度(特別気配の更新値幅)
- 正解済みまだ正解していませんQ39初級
価格優先の原則・成行・指値
取引所の競争売買では、値段を指定しない成行の呼値が、指値の呼値よりも優先して執行される。
答えと解説を先に見る
解説: 正しい記述です。価格優先の原則では、売呼値は値段の低いものが、買呼値は値段の高いものが優先します。成行呼値はいくらでもよいから売買したいという意思表示であるため、値段を指定した指値の呼値に優先して執行されます。なお同じ値段の呼値の間では、先に行われた呼値が後の呼値に優先するという…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買成立の方法)
- 正解済みまだ正解していませんQ40中級
板寄せ方式・ザラバ方式・個別競争売買
板寄せ方式では、価格優先の原則と時間優先の原則に従って、合致したものから順次異なる値段で約定が成立していく。
答えと解説を先に見る
解説: 誤りです。それはザラバ方式の説明です。板寄せ方式は立会開始時・立会終了時・売買中断後の再開時・特別気配や連続約定気配の表示時に用いられ、売りと買いの注文をまとめて突き合わせて成立する値段を1つだけ決め、その値段で一斉に約定させます。合致したものから順に異なる値段で約定していくのが…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買成立の方法)
- 正解済みまだ正解していませんQ41中級
同時呼値・時間優先の原則・板寄せ方式
前場・後場の寄付や売買停止明けの最初の値段を決める場面では、寄付前に早く注文を出した投資家であっても、後から出された同じ値段の注文より優先して約定するとは限らない。
答えと解説を先に見る
解説: 正しい記述です。これらの場面では、それまでに受け付けられた注文をひとまとめに扱って単一の値段を決める板寄せ方式がとられ、注文が届いた順番は優先順位の材料になりません。この扱いを同時呼値といい、時間優先の原則の例外にあたります。したがって早く発注したこと自体は有利にならず、優先され…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買成立の方法)
- 正解済みまだ正解していませんQ42中級
売買立会時・前場・後場
東京証券取引所の内国株の午後立会(後場)の売買立会時は、12時30分から15時00分までである。
答えと解説を先に見る
解説: 誤りです。午後立会の売買立会時は12時30分から15時30分までです。午前立会は9時から11時30分までで、注文の受付は午前立会が8時から、午後立会が12時5分からとなっています。また土曜日・日曜日・国民の祝日及び休日・1月1日から1月3日まで・12月31日は休業日であり、取引は…
根拠・参照資料: 東京証券取引所 内国株の売買制度(売買立会時)
- 正解済みまだ正解していませんQ43中級
不成注文・引け成行・執行条件
不成注文は、ザラバの間は指値として扱われるが、ザラバで約定しなかったときは、その立会の終了とともに失効する。
答えと解説を先に見る
解説: 誤りです。不成注文は、ザラバで約定しなかったときに消えてしまうのではなく、その立会の引けの段階で成行に切り替わって執行される仕組みの注文です。ザラバの間は指定した値段でしか約定しない代わりに、引けでは値段を問わず約定させにいくため、その日のうちに売買を成立させたい場合に使われます…
根拠・参照資料: 東京証券取引所 内国株の売買制度(注文の種類)
- 正解済みまだ正解していませんQ44初級
委託保証金・30%・最低30万円
信用取引の委託保証金は、当該取引に係る有価証券の約定価額に100分の30を乗じた額以上であり、かつ受入保証金がない場合には30万円を下回ってはならない。
答えと解説を先に見る
解説: 正しい記述です。金融商品取引法第161条の2を受けた内閣府令は、信用取引について有価証券の時価に乗ずべき率を100分の30と定め、さらに預託を受ける際に当該顧客の受入保証金がない場合において通常の最低限度額が30万円に満たないときは30万円を下回らない額とすると定めています。率と…
根拠・参照資料: 金融商品取引法第161条の2、金融商品取引法第百六十一条の二に規定する取引及びその保証金に関する内閣府令第2条・第3条
- 正解済みまだ正解していませんQ45中級
保証金の預託・3日以内・信用取引
金融商品取引業者は、顧客のために信用取引を行ったときは、その行った日から起算して3日(休業日があるときはその日数を加算した日数)以内に、当該顧客から保証金の預託を受けなければならない。
答えと解説を先に見る
解説: 正しい記述です。保証金の預託期限は内閣府令に明示されており、信用取引又は発行日取引を行った日から起算して3日以内(休業日があるときはその日数を加算)とされています。約定してから無期限に猶予されるものではなく、期限内に預託を受けられなければ取引業者は建玉を処分するなどの対応をとるこ…
根拠・参照資料: 金融商品取引法第百六十一条の二に規定する取引及びその保証金に関する内閣府令第4条
- 正解済みまだ正解していませんQ46上級
代用有価証券・掛目・80%
委託保証金を有価証券で代用する場合、株券の代用価格は、預託する日の前日の時価に100分の90を乗じた額を超えない額とされている。
答えと解説を先に見る
解説: 誤りです。代用有価証券の代用価格は、預託する日の前日の時価に、株券については100分の80を乗じた額を超えない額とされています。90%ではありません。その他の有価証券については金融庁長官の認可を得て定める率が用いられ、取引所金融商品市場においては金融商品取引所が認可を得て定める時…
根拠・参照資料: 金融商品取引法第百六十一条の二に規定する取引及びその保証金に関する内閣府令第6条
- 正解済みまだ正解していませんQ47中級
追証・委託保証金維持率・20%
信用取引では、受入保証金の総額から計算上の損失や委託手数料等を控除した額を建玉の約定価額で割った割合が20%を割り込むと、追加の保証金を差し入れなければならない。
答えと解説を先に見る
解説: 正しい記述です。新規建てに必要な委託保証金率は30%以上ですが、その後の株価変動により、受入保証金から計算上の損失や委託手数料・金利・品貸料などの費用を差し引いた額が約定価額の20%を下回ると、追加保証金の差入れが必要になります。30%は建てるときの入口の基準、20%は維持できて…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(委託保証金)
- 正解済みまだ正解していませんQ48上級
計算上の利益・評価益・保証金の引出し
顧客の信用取引に係る有価証券の相場の変動により計算上の利益が生じた場合、金融商品取引業者は、その利益に相当する金銭を顧客に交付し、又は新たな信用取引の保証金に充当することができる。
答えと解説を先に見る
解説: 誤りです。内閣府令は、相場の変動により利益計算となる額が生じた場合に、その額に相当する金銭又は有価証券を顧客に交付すること、及び保証金として預託を受けるべき金額に充当することを明文で禁止しています。決済されていない建玉の評価益はまだ実現していないため、これを引き出したり新規建ての…
根拠・参照資料: 金融商品取引法第百六十一条の二に規定する取引及びその保証金に関する内閣府令第9条
- 正解済みまだ正解していませんQ49初級
制度信用取引・返済期限・6か月
制度信用取引の返済期限は、最長6か月とされている。
答えと解説を先に見る
解説: 正しい記述です。制度信用取引は、弁済期限・品貸料・対象銘柄といった条件を当事者の話し合いではなく取引所の規則で一律に決めている取引で、弁済期限は最長6か月です。これに対し一般信用取引では、弁済期限や品貸料を顧客と証券会社との間の合意で決めるため、無期限や1日といった商品設計も可能…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(制度信用取引と一般信用取引)
- 正解済みまだ正解していませんQ50中級
一般信用取引・品貸料・返済期限
一般信用取引では、権利落ちが生じた場合の権利処理の方法についても、金融商品取引所が定める方法によることとされている。
答えと解説を先に見る
解説: 誤りです。品貸料を取引所が発表し、返済期限を最長6か月と定めているのは制度信用取引です。一般信用取引では、返済期限も品貸料も権利処理の方法も、顧客と証券会社との間で決定されます。また一般信用取引は証券金融会社との貸借取引を利用できないため、売建てに必要な株券は証券会社が自ら調達す…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(制度信用取引と一般信用取引)
- 正解済みまだ正解していませんQ51上級
品貸料・逆日歩・貸借取引
品貸料(逆日歩)が付いた銘柄では、制度信用取引で売り建てをしている顧客が一律にその金額を負担し、買い建てをしている顧客が一律にこれを受け取る。
答えと解説を先に見る
解説: 正しい記述です。貸借取引において貸株残高が融資残高を超過し株不足が発生すると、証券金融会社は不足株数を入札形式で調達し、そこで決定された料率が品貸料(逆日歩)となります。品貸料が付いた銘柄では、制度信用の売り顧客が支払い、買い顧客が受け取ります。売建てを行う際には、金利や貸株料に…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(品貸料)
- 正解済みまだ正解していませんQ52中級
一般信用取引・制度信用銘柄・貸借銘柄
一般信用取引の対象銘柄は、取引所が選定した制度信用銘柄及び貸借銘柄に限られる。
答えと解説を先に見る
解説: 誤りです。取引所が規則に基づいて選定した銘柄に限られるのは制度信用取引であり、一般信用取引の対象は原則としてすべての上場銘柄です。制度信用銘柄・貸借銘柄の選定は取引所が行い、貸借銘柄については流通株式の数が1万7,000単位以上、株主数が1,700人以上といった数値基準も設けられ…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(制度信用取引と一般信用取引)
- 正解済みまだ正解していませんQ53中級
貸借取引・証券金融会社・日本証券金融
貸借取引とは、証券金融会社が、制度信用取引の決済に必要な資金や株券を証券会社に貸し付ける取引をいう。
答えと解説を先に見る
解説: 正しい記述です。貸借取引は証券会社と証券金融会社との間で行われる取引で、証券金融会社はこれを通じて制度信用取引の決済に要する資金と株券を出し、制度全体の資金繰りを支える立場に立ちます。東証が指定証券金融会社に指定しているのは日本証券金融株式会社です。顧客と証券会社との間の取引であ…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(貸借取引と証券金融会社の役割)
- 正解済みまだ正解していませんQ54初級
現渡し・現引き・信用取引の決済
信用取引の売方が、売り付けた株式と同種同量の株式を自ら用意して貸株を返済し、担保となっていた売付代金を受け取る決済方法を現渡しという。
答えと解説を先に見る
解説: 正しい記述です。信用取引の決済には、転売・買戻しによる反対売買のほか、現引き・現渡しがあります。買方が融資相当額の現金を自ら用意して融資を返済し、担保の株式を引き取るのが現引き、売方が同種同量の株式を自ら用意して貸株を返済し、担保の売付代金を受け取るのが現渡しです。反対売買と異な…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(決済)
- 正解済みまだ正解していませんQ55上級
レバレッジ型ETF・委託保証金率・60%
レバレッジ型・ダブルインバース型のETF及びETNを信用取引の対象とする場合の委託保証金は、通常の株式と同じく買付代金又は売付代金の30%以上とされている。
答えと解説を先に見る
解説: 誤りです。レバレッジ型・ダブルインバース型のETF及びETNについては、委託保証金は買付代金又は売付代金の60%以上とされています。内閣府令もレバレッジ指標等に関する有価証券については100分の30に指標の倍率を乗じた率によると定めており、通常銘柄より高い保証金が求められます。原…
根拠・参照資料: 東京証券取引所 信用取引制度の概要(委託保証金)、金融商品取引法第百六十一条の二に規定する取引及びその保証金に関する内閣府令第2条
- 正解済みまだ正解していませんQ56上級
空売り規制・価格規制・トリガー方式
空売りの価格規制は、取引所が前日の最終価格等を基礎として算出する価格から10%以上下落した場合に発動される。
答えと解説を先に見る
解説: 正しい記述です。空売りの価格規制はいわゆるトリガー方式が採用されており、内閣府令は発動の基準となる割合を100分の10と定めています。基準となる価格から10%以上下落する取引が成立した場合に、その時点から当日の取引終了時まで、さらに翌日の取引終了時まで、直近公表価格以下での空売り…
根拠・参照資料: 金融商品取引法施行令第26条の4、有価証券の取引等の規制に関する内閣府令第12条第6項
- 正解済みまだ正解していませんQ57中級
空売り残高・報告義務・0.2%
自己の計算による空売りを行った取引所の会員等は、空売り残高割合が0.2%以上となり、かつ空売り残高売買単位数が50を超えたときは、残高情報を取引所に提供しなければならない。
答えと解説を先に見る
解説: 正しい記述です。内閣府令は、空売り残高割合が0.002(0.2%)以上となり、かつ空売り残高売買単位数が50を超えたときに、当該日から起算して2営業日が経過する日の午前10時までに残高情報を主たる取引所へ提供すべきものとしています。さらに取引所は、提供を受けた残高情報のうち空売り…
根拠・参照資料: 有価証券の取引等の規制に関する内閣府令第15条の2第1項
- 正解済みまだ正解していませんQ58初級
経過利子・利付債券・受渡し
利付債券の売買では、直前の利払日の翌日から受渡日までの期間に対応する利子相当額(経過利子)を、買方が売方に支払う。
答えと解説を先に見る
解説: 正しい記述です。利付債券の利子は利払日に、その時点の所有者へ半年分がまとめて支払われます。そのため利払日と利払日の間に売買が行われると、売方が保有していた期間に対応する利子を売方が受け取れなくなってしまいます。そこで受渡しの際に、直前の利払日の翌日から受渡日までの期間に対応する利…
根拠・参照資料: 債券の受渡決済における経過利子の授受(債券売買の市場慣行)
- 正解済みまだ正解していませんQ59中級
受渡代金・経過利子・約定代金
利付債券を買い付けた場合の受渡代金は、約定代金から経過利子を差し引いて計算する。
答えと解説を先に見る
解説: 誤りです。買方は売方に経過利子を支払う立場にあるため、買付けの受渡代金は約定代金に経過利子を加算して計算します。差し引くのではありません。逆に売り付けた場合は、約定代金に経過利子を加えた額を受け取ることになります。なお委託手数料が発生する場合は、買付けでは加算、売付けでは控除され…
根拠・参照資料: 債券の受渡決済における経過利子の授受(債券売買の市場慣行)
- 正解済みまだ正解していませんQ60中級
所有期間利回り・最終利回り・応募者利回り
所有期間利回りとは、債券を購入し、償還を迎える前に売却した場合の投資期間全体の利回りをいう。
答えと解説を先に見る
解説: 正しい記述です。債券の利回りは、いつ買っていつ手放すかによって4つに整理されます。新発債を発行時に購入し償還まで保有するのが応募者利回り、既発債を購入し償還まで保有するのが最終利回り、購入時期を問わず償還前に売却するのが所有期間利回りです。いずれも1年当たりの収益(表面利子+価格…
根拠・参照資料: 債券の利回り計算(所有期間利回りの定義)
- 正解済みまだ正解していませんQ61中級
応募者利回り・最終利回り・発行価格
応募者利回りとは、既に発行されている債券を市場で購入し、償還まで保有した場合の利回りをいう。
答えと解説を先に見る
解説: 誤りです。既に発行されている債券を購入して償還まで保有した場合の利回りは最終利回りです。応募者利回りは、新規に発行される債券を発行時に購入し、償還まで保有した場合の利回りをいいます。両者はいずれも償還まで保有する前提である点は共通しますが、購入価格が発行価格か市場価格かという入口…
根拠・参照資料: 債券の利回り計算(応募者利回りの定義)
- 正解済みまだ正解していませんQ62上級
残存期間・金利感応度・デュレーション
他の条件が同じであれば、残存期間の長い債券ほど、市場金利の変動に対する価格の変動幅は小さくなる。
答えと解説を先に見る
解説: 誤りです。他の条件が同じであれば、残存期間が長い債券ほど市場金利の変動に対する価格の変動幅は大きくなります。残存期間が長いほど、将来受け取るキャッシュフローが遠い将来まで並ぶため、割引率である市場金利の変化が現在価値に与える影響が累積して大きくなるからです。この金利感応度の大きさ…
根拠・参照資料: 債券価格と市場金利の関係(デュレーション)
- 正解済みまだ正解していませんQ63中級
表面利率・クーポン・金利感応度
他の条件が同じであれば、表面利率(クーポン)の低い債券ほど、市場金利の変動に対する価格の変動率は大きくなる。
答えと解説を先に見る
解説: 正しい記述です。表面利率が低い債券は、投資回収の多くが満期時の額面償還に依存するため、キャッシュフローの重心が将来側に寄ります。その結果、割引率である市場金利の変化が価格に与える影響が大きくなります。極端な例が利子の支払われない割引債で、同じ残存期間の利付債より修正デュレーション…
根拠・参照資料: 債券価格と市場金利の関係(デュレーション)
- 正解済みまだ正解していませんQ64上級
転換社債型新株予約権付社債・分離譲渡・会社法
転換社債型新株予約権付社債は、社債部分のみを他人に譲渡することができる。
答えと解説を先に見る
解説: 誤りです。会社法は、新株予約権付社債についての社債のみを譲渡することはできないと定めており、同時に、新株予約権付社債に付された新株予約権のみを譲渡することもできないとしています。転換社債型新株予約権付社債は社債と新株予約権が一体のものとして流通する設計であり、両者を切り離して売買…
根拠・参照資料: 会社法第254条第2項・第3項
- 正解済みまだ正解していませんQ65中級
パリティ価格・転換価額・転換社債
転換社債型新株予約権付社債のパリティ価格は、株価を転換価額で割り、100を乗じて求める。
答えと解説を先に見る
解説: 正しい記述です。パリティ価格=株価÷転換価額×100(円)で計算され、転換社債を株式に転換した場合の理論的な価値を額面100円当たりで表したものです。例えば株価1,200円・転換価額1,000円であれば、1,200÷1,000×100=120円となります。実際の市場価格がこの水準…
根拠・参照資料: 転換社債型新株予約権付社債のパリティ価格の計算
- 正解済みまだ正解していませんQ66上級
乖離率・パリティ価格・転換社債
転換社債型新株予約権付社債の乖離率は、その時価がパリティ価格を下回っているときにプラスの値となる。
答えと解説を先に見る
解説: 誤りです。乖離率は(時価-パリティ価格)÷パリティ価格×100で計算されるため、時価がパリティ価格を上回っているときにプラス、下回っているときにマイナスとなります。例えばパリティ価格120円に対して時価が126円であれば、(126-120)÷120×100=5%のプラスです。プラ…
根拠・参照資料: 転換社債型新株予約権付社債の乖離率の計算
- 正解済みまだ正解していませんQ67中級
信用格付業者・登録・任意登録制
信用格付業を行う法人は、内閣総理大臣の登録を受けなければ、信用格付業を行うことができない。
答えと解説を先に見る
解説: 誤りです。金融商品取引法は「信用格付業を行う法人は、内閣総理大臣の登録を受けることができる」と定めており、登録は任意です。登録を受けない者が格付を行うこと自体は禁じられていません。ただし登録を受けた信用格付業者には、体制整備義務や禁止行為などの規制が課され、金融商品取引業者が無登…
根拠・参照資料: 金融商品取引法第66条の27
- 正解済みまだ正解していませんQ68初級
割引債・償還差益・額面金額
割引債は、額面金額を下回る価格で発行され、償還時に額面金額が支払われるため、その差額が投資者の収益となる。
答えと解説を先に見る
解説: 正しい記述です。割引債は利子の支払いがない代わりに額面を下回る価格で発行され、償還時に額面金額が支払われることで償還差益が生じます。利付債のように定期的な利子は受け取れませんが、投資期間中の受取キャッシュフローが満期に集中するため、同じ残存期間の利付債に比べて市場金利の変動に対す…
根拠・参照資料: 割引債の仕組み(償還差益)
- 正解済みまだ正解していませんQ69初級
現先取引・条件付売買・短期資金
債券の現先取引とは、一定期間後に一定の価格で買い戻すこと又は売り戻すことをあらかじめ取り決めて行う債券等の売買をいう。
答えと解説を先に見る
解説: 正しい記述です。現先取引は債券等の条件付売買であり、売買の形式をとりながら、経済的には債券を担保とした短期の資金の貸借と同等の機能を果たします。売手側から見れば資金調達、買手側から見れば短期の資金運用の手段となります。売買の当初に将来の反対売買の価格と時期が取り決められている点が…
根拠・参照資料: 債券等の条件付売買(現先取引)の定義
- 正解済みまだ正解していませんQ70初級
単価・額面金額・約定代金
債券の価格は、額面金額100円当たりの金額(単価)で表示されるのが一般的である。
答えと解説を先に見る
解説: 正しい記述です。債券は銘柄ごとに額面の単位が異なるため、価格は額面100円当たりいくらという単価で表示され、銘柄間の比較ができるようになっています。約定代金は額面金額×単価÷100で求められ、例えば額面500万円の債券を単価98円50銭で購入した場合の約定代金は、500万円×98…
根拠・参照資料: 債券の価格表示(額面100円当たりの単価)
- 正解済みまだ正解していませんQ71中級
転換社債・ダウンサイドリスク・信用リスク
転換社債型新株予約権付社債の投資者は、株価が転換価額を大きく下回った場合でも、発行会社に信用不安がない限り、額面金額での償還と利子の支払いを受けることが期待できる。
答えと解説を先に見る
解説: 正しい記述です。転換社債型新株予約権付社債は、株式に転換する権利が付いた社債であり、転換しなければ社債として満期に額面金額が償還され、利子も支払われます。このため株価が下落した局面では社債としての価値が価格を下支えし、株価が上昇した局面では転換価値(パリティ)に連動して価格が上昇…
根拠・参照資料: 会社法第2条第22号、転換社債型新株予約権付社債の商品性
- 正解済みまだ正解していませんQ72上級
委託者指図型投資信託・金銭信託・投信法
委託者指図型投資信託は、主として換価の容易な資産に対する投資として運用するもの等を除き、金銭信託でなければならない。
答えと解説を先に見る
解説: 正しい記述です。投資信託及び投資法人に関する法律は、委託者指図型投資信託は金銭信託でなければならないと定め、主として換価の容易な資産に対する投資として運用することを目的とし受益者の保護に欠けるおそれがないものとして政令で定めるものを例外としています。この例外規定があるために、現物…
根拠・参照資料: 投資信託及び投資法人に関する法律第8条第1項
- 正解済みまだ正解していませんQ73中級
受益証券・無記名式・均等分割
委託者指図型投資信託の受益証券は記名式とすることが原則であり、受益者の請求により無記名式とすることができる。
答えと解説を先に見る
解説: 誤りです。投資信託及び投資法人に関する法律は、受益証券は無記名式とすると定めたうえで、受益者の請求により記名式とすることができるとしています。原則と例外が逆です。また同法は、委託者指図型投資信託の受益権は均等に分割しなければならず、受益者は信託の元本の償還及び収益の分配に関して受…
根拠・参照資料: 投資信託及び投資法人に関する法律第6条第1項・第3項・第4項
- 正解済みまだ正解していませんQ74中級
議決権の指図行使・投資信託委託会社・受託会社
投資信託財産として保有する株式に係る議決権の行使については、受託者である信託会社等がその指図を行う。
答えと解説を先に見る
解説: 誤りです。投資信託財産として有する有価証券に係る議決権等の行使については、投資信託委託会社がその指図を行うと定められています。信託財産の名義は受託会社にありますが、運用に関する判断を担うのは委託者である投資信託委託会社であり、議決権行使も運用判断の一部として委託会社の指図によりま…
根拠・参照資料: 投資信託及び投資法人に関する法律第10条第1項
- 正解済みまだ正解していませんQ75上級
投資信託約款・重大な約款の変更・書面決議
投資信託約款の重大な変更を行う場合、投資信託委託会社は書面による決議を行わなければならず、決議の日の2週間前までに、知れている受益者に対し書面をもって通知を発しなければならない。
答えと解説を先に見る
解説: 正しい記述です。重大な約款の変更等については書面による決議が必要とされ、投資信託委託会社は決議の日の2週間前までに知れている受益者へ書面で通知を発しなければなりません。さらに無記名式の受益証券が発行されている場合には、決議の日の3週間前までに書面による決議を行う旨等を公告する必要…
根拠・参照資料: 投資信託及び投資法人に関する法律第17条第1項・第2項・第5項
- 正解済みまだ正解していませんQ76上級
受益権買取請求・反対受益者・オープン・エンド型
重大な約款の変更等がされる場合であっても、書面による決議において反対した受益者が、自己の受益権の買取りを請求することはできない。
答えと解説を先に見る
解説: 誤りです。重大な約款の変更等がされる場合には、書面による決議で反対した受益者は、受託者に対し、自己の有する受益権を公正な価格で当該受益権に係る投資信託財産をもって買い取ることを請求できます。ただし、信託契約期間中に元本の償還請求があれば委託会社が一部解約により応じるいわゆるオープ…
根拠・参照資料: 投資信託及び投資法人に関する法律第18条
- 正解済みまだ正解していませんQ77中級
投資信託契約の解約・事前届出・内閣総理大臣
投資信託委託会社は、投資信託契約を解約しようとするときは、解約した後遅滞なくその旨を内閣総理大臣に届け出れば足りる。
答えと解説を先に見る
解説: 誤りです。投資信託委託会社は投資信託契約を解約しようとするときは、あらかじめその旨を内閣総理大臣に届け出なければなりません。事後の届出では足りません。さらに解約にあたっては、重大な約款の変更等と同様に書面による決議と反対受益者の受益権買取請求の規定が準用され、受益者の保護に欠ける…
根拠・参照資料: 投資信託及び投資法人に関する法律第19条・第20条
- 正解済みまだ正解していませんQ78中級
元本払戻金・特別分配金・普通分配金
オープン型の証券投資信託において、分配落ち後の基準価額が受益者の個別元本を下回る場合、その下回る部分に相当する金額(収益分配金の額を限度とする)が元本払戻金(特別分配金)となる。
答えと解説を先に見る
解説: 正しい記述です。所得税法は非課税所得として、オープン型の証券投資信託の収益の分配のうち信託財産の元本の払戻しに相当する部分として政令で定めるものを掲げています。分配金のうち運用によって得られた収益から支払われる普通分配金は配当所得として課税されますが、投資者が拠出した元本が戻って…
根拠・参照資料: 所得税法第9条第1項第11号
- 正解済みまだ正解していませんQ79中級
個別元本・元本払戻金・取得価額
元本払戻金(特別分配金)が支払われた場合、その受益者の個別元本は、支払われた元本払戻金の額だけ減額される。
答えと解説を先に見る
解説: 正しい記述です。元本払戻金は投資者が拠出した元本の払戻しにあたるため、非課税とされる一方で、その受益者の個別元本は支払われた額だけ引き下げられます。個別元本が下がるということは、その後に解約や償還を迎えたときの譲渡損益の計算上の取得価額が下がるということであり、課税が免除されるの…
根拠・参照資料: 所得税法第9条第1項第11号、所得税法施行令第27条、所得税法施行令第114条第6項
- 正解済みまだ正解していませんQ80初級
クローズド期間・解約請求・投資信託約款
クローズド期間が設定されている投資信託であっても、受益者はその期間中いつでも解約請求をすることができる。
答えと解説を先に見る
解説: 誤りです。クローズド期間とは、投資信託約款により解約請求ができないと定められた期間をいい、その期間中は原則として解約に応じてもらえません。設定直後の資金流出によって運用が不安定になることを避け、当初の運用方針どおりに投資を行えるようにするための仕組みです。なお、受益者が死亡した場…
根拠・参照資料: 投資信託約款に定めるクローズド期間の取扱い
- 正解済みまだ正解していませんQ81中級
ETF・貸借銘柄・信用取引
ETF(上場投資信託)は、上場初日から貸借銘柄とされ、信用取引を行うことができる。
答えと解説を先に見る
解説: 正しい記述です。通常の投資信託では信用取引ができませんが、ETFは取引所に上場しているため上場初日から貸借銘柄となり、制度信用取引による買建て・売建てがいずれも可能です。売買ルールも上場株式と同様で、指値・成行のほか寄付条件付注文や引条件注文が使え、価格優先・時間優先の原則や制限…
根拠・参照資料: 東京証券取引所 ETFの概要(他の投資信託との違い)
- 正解済みまだ正解していませんQ82上級
ETFの設定・交換・指定参加者
ETFの設定及び交換は、一般の投資者が管理会社との間で直接行うことができ、指定参加者である証券会社を経由する必要はない。
答えと解説を先に見る
解説: 誤りです。ETFの設定・交換は常に指定参加者である証券会社を通じて行われます。現物拠出型のETFでは、指標を構成する銘柄と同等の現物株式のポートフォリオを拠出した場合に限りETFを受け取ることができ、逆に一定数以上のETFを持ち込むことで現物株式のバスケットと交換できます。募集に…
根拠・参照資料: 東京証券取引所 ETFの仕組み(設定・交換と指定参加者)
- 正解済みまだ正解していませんQ83中級
ETF・売買単位・呼値の単位
ETFの売買単位は、すべての銘柄について100口に統一されている。
答えと解説を先に見る
解説: 誤りです。内国株券の売買単位は100株に統一されていますが、ETFの売買単位は商品ごとに異なる口数が設定されています。例えば売買単位が10口の銘柄であれば、価格1,000円のときの最低売買金額は1,000円×10口=1万円となります。また呼値の単位についても、売買単位が10口以上…
根拠・参照資料: 東京証券取引所 ETFの売買制度(売買単位)
- 正解済みまだ正解していませんQ84中級
投資口・無額面・投資法人
投資法人が発行する投資口は、無額面である。
答えと解説を先に見る
解説: 正しい記述です。投資信託及び投資法人に関する法律は、投資法人が発行する投資口は無額面とすると定めています。投資法人は資産の運用を目的として設立される法人であり、その持分を表すのが投資口、これを表章する有価証券が投資証券です。上場しているJ-REITの投資証券には証券コードが割り当…
根拠・参照資料: 投資信託及び投資法人に関する法律第76条第1項
- 正解済みまだ正解していませんQ85初級
投資主・有限責任・投資主の権利
投資主の責任は、その有する投資口の引受価額を限度とする。
答えと解説を先に見る
解説: 正しい記述です。投資主は株式会社の株主と同様に有限責任であり、投資口の引受価額を超えて責任を負うことはありません。また投資主は、金銭の分配を受ける権利、残余財産の分配を受ける権利、投資主総会における議決権を有し、これらの権利の全部(議決権については全部又は一部)を与えない旨の規約…
根拠・参照資料: 投資信託及び投資法人に関する法律第77条第1項・第2項・第3項
- 正解済みまだ正解していませんQ86上級
登録投資法人・資産運用会社・業務委託
登録投資法人は、自らその資産の運用を行うことができ、資産運用会社に運用に係る業務を委託する必要はない。
答えと解説を先に見る
解説: 誤りです。登録投資法人は、資産運用会社にその資産の運用に係る業務の委託をしなければならないと定められています。資産運用会社は金融商品取引業者でなければならず、投資対象に不動産が含まれる場合には宅地建物取引業法第3条第1項の免許を受けている必要があります。投資法人は資産の運用以外の…
根拠・参照資料: 投資信託及び投資法人に関する法律第198条第1項、第199条、宅地建物取引業法第3条第1項
- 正解済みまだ正解していませんQ87上級
投資法人・能力の制限・外部委託
投資法人は、本店以外の営業所を設け、又は使用人を雇用することができる。
答えと解説を先に見る
解説: 誤りです。投資信託及び投資法人に関する法律は、投資法人は資産の運用以外の行為を営業としてすることができないと定めたうえで、本店以外の営業所を設けること、及び使用人を雇用することを禁じています。投資法人が自ら従業員を抱えて事業を営むことはできず、資産の運用は資産運用会社、資産の保管…
根拠・参照資料: 投資信託及び投資法人に関する法律第63条
- 正解済みまだ正解していませんQ88初級
付随業務・有価証券の貸借・第一種金融商品取引業
有価証券の貸借又はその媒介若しくは代理は、第一種金融商品取引業を行う金融商品取引業者の付随業務に含まれる。
答えと解説を先に見る
解説: 正しい記述です。金融商品取引法は、第一種金融商品取引業又は投資運用業を行う金融商品取引業者が、金融商品取引業のほか付随業務として行うことができる行為を列挙しており、その筆頭が有価証券の貸借又はその媒介若しくは代理です。付随業務は金融商品取引業と密接に関連する業務であるため、内閣総…
根拠・参照資料: 金融商品取引法第35条第1項第1号
- 正解済みまだ正解していませんQ89中級
付随業務・信用取引・金銭の貸付け
信用取引に付随する金銭の貸付けは、第一種金融商品取引業を行う金融商品取引業者の付随業務に含まれる。
答えと解説を先に見る
解説: 正しい記述です。金融商品取引法第35条第1項第2号は、信用取引に付随する金銭の貸付けを付随業務として掲げています。信用取引において証券会社が顧客に買付資金を貸し付ける行為は、本来であれば貸金業に該当し得る行為ですが、金融商品取引業と一体のものとして付随業務に位置付けられています。…
根拠・参照資料: 金融商品取引法第35条第1項第2号・第3号
- 正解済みまだ正解していませんQ90上級
付随業務・経営相談・M&A
他の事業者の経営に関する相談に応じることは、金融商品取引業者の付随業務には含まれない。
答えと解説を先に見る
解説: 誤りです。他の事業者の経営に関する相談に応じることは、金融商品取引法第35条第1項第12号により付随業務に含まれます。同様に、他の事業者の事業の譲渡・合併・会社分割・株式交換・株式移転・株式交付に関する相談に応じ、又はこれらに関し仲介を行うことも付随業務です。いわゆるM&Aアドバ…
根拠・参照資料: 金融商品取引法第35条第1項第12号
- 正解済みまだ正解していませんQ91中級
付随業務・M&A・仲介
他の事業者の事業の譲渡、合併、会社の分割、株式交換又は株式移転に関する相談に応じ、又はこれらに関し仲介を行うことは、金融商品取引業者の付随業務に含まれる。
答えと解説を先に見る
解説: 正しい記述です。金融商品取引法第35条第1項第11号は、他の事業者の事業の譲渡、合併、会社の分割、株式交換、株式移転若しくは株式交付に関する相談に応じ、又はこれらに関し仲介を行うことを付随業務として掲げています。付随業務は届出や承認を要せず当然に行える業務であり、届出を要する業務…
根拠・参照資料: 金融商品取引法第35条第1項第11号
- 正解済みまだ正解していませんQ92上級
届出業務・商品市場における取引・承認業務
商品先物取引法に規定する商品市場における取引等に係る業務を行うには、あらかじめ内閣総理大臣の承認を受けなければならない。
答えと解説を先に見る
解説: 誤りです。商品市場における取引等に係る業務は金融商品取引法第35条第2項各号に掲げる業務であり、これを行うこととなったときは、遅滞なくその旨を内閣総理大臣に届け出なければならないとされています。事前の承認ではなく事後の届出です。承認が必要となるのは、金融商品取引業・付随業務・届出…
根拠・参照資料: 金融商品取引法第35条第2項第1号・第3項
- 正解済みまだ正解していませんQ93中級
承認業務・付随業務・届出業務
金融商品取引業者は、金融商品取引業・付随業務及び届出を要する業務のほか、内閣総理大臣の承認を受けた業務を行うことができる。
答えと解説を先に見る
解説: 正しい記述です。金融商品取引法第35条第4項は、これらのほか内閣総理大臣の承認を受けた業務を行うことができると定めています。内閣総理大臣は、その業務を行うことが公益に反すると認められるとき、又は損失の危険の管理が困難であるために投資者の保護に支障を生ずると認められるときに限り、承…
根拠・参照資料: 金融商品取引法第35条第4項・第5項
- 正解済みまだ正解していませんQ94中級
クロージング・オークション・プレ・クロージング・板寄せ
東京証券取引所の内国株に導入されているクロージング・オークションに関する記述のうち、正しいものはどれか。
答えと解説を先に見る
解説: クロージング・オークションでは、後場のザラバを15時25分に終え、15時30分までの5分間をプレ・クロージングとして注文だけを受け付けた後、板寄せで終値を形成します。「15時20分に終了」は時刻が誤りで、15時25分の時点では終値を決める板寄せも行いません。「プレ・クロージング中…
根拠・参照資料: 東京証券取引所 内国株の売買制度(クロージング・オークション)
- 正解済みまだ正解していませんQ95上級
連続約定気配・気配の更新値幅・価格急変
東京証券取引所の内国株について、連続約定気配の基点となる約定値段が1,000円、気配の更新値幅が30円であるとする。大量の買い注文により、基点から更新値幅の2倍を超える水準まで連続的に約定する状態となった場合、買いの連続約定気配を表示する値段はいくらか。
答えと解説を先に見る
解説: 連続約定気配は、基点となる値段から気配の更新値幅の2倍まで約定させた後、その境界の値段に1分間表示します。したがって、買い上がる場合は1,000円+30円×2=1,060円です。1,030円は更新値幅を1倍だけ加えた値、1,090円は3倍、1,120円は4倍を加えた値です。1,0…
根拠・参照資料: 東京証券取引所 内国株の売買制度(連続約定気配)
- 正解済みまだ正解していませんQ96上級
信用取引規制・委託保証金・レバレッジ型ETF
信用取引に関する規制措置の第一次措置が実施されているレバレッジ2倍型ETFを、信用取引で250万円新規に買い付ける。東京証券取引所のガイドラインによる最低委託保証金額と、そのうち現金で差し入れるべき最低額の組合せとして正しいものはどれか。なお、証券会社独自の上乗せ基準はないものとする。
答えと解説を先に見る
解説: レバレッジ型・ダブルインバース型ETF等に対する第一次措置では、委託保証金率は80%、そのうち現金担保分は20%です。約定価額250万円に対し、委託保証金は250万円×80%=200万円以上、現金部分は250万円×20%=50万円以上となります。「150万円・50万円」は通常時の…
根拠・参照資料: 東京証券取引所 信用取引に係る委託保証金の率の引上げ措置等に関するガイドライン(令和5年1月10日改正)
- 正解済みまだ正解していませんQ97上級
修正デュレーション・金利感応度・債券価格
ある債券の修正デュレーションは4.8である。市場利回りが瞬時に0.35%ポイント上昇した場合、修正デュレーションだけを用いて近似した債券価格の変化率として最も近いものはどれか。なお、コンベクシティは考慮しない。
答えと解説を先に見る
解説: 修正デュレーションによる近似では、価格変化率≒-修正デュレーション×利回り変化幅です。利回り変化幅0.35%ポイントを小数で0.0035とし、-4.8×0.0035=-0.0168、すなわち約1.68%の下落となります。「約0.73%の下落」は0.35を4.8で割った値に近く、掛…
根拠・参照資料: 金融庁 公認会計士・監査審査会 公認会計士試験問題における修正デュレーションの定義
- 正解済みまだ正解していませんQ98中級
ゼロ・クーポン債・複利利回り・割引債
残存期間2年、償還価格100円のゼロ・クーポン債を90円70銭で購入し、償還まで保有する。この債券を年1回複利で年率換算した利回りはいくらか。なお、税金および手数料は考慮せず、小数点第3位を四捨五入する。
答えと解説を先に見る
解説: ゼロ・クーポン債の年率複利利回りをrとすると、90.70円×(1+r)の2乗=100円です。したがって r=(100÷90.70)の平方根-1=0.050017…となり、小数点第3位を四捨五入して5.00%です。5.13%は償還差益9.30円を購入価格で割って2年で単純に按分した…
根拠・参照資料: 日本証券業協会 証券用語集「(債券の)複利利回り」
- 正解済みまだ正解していませんQ99上級
物価連動国債・連動係数・想定元金額
額面1,000万円、表面利率年0.4%の物価連動国債について、ある利払日の連動係数が1.040000であった。この利払日に受け取る税引前の利子額はいくらか。なお、利払いは年2回で、端数は生じないものとする。
答えと解説を先に見る
解説: 物価連動国債の想定元金額は、額面金額に連動係数を乗じて求めます。本問では1,000万円×1.040000=1,040万円です。半年分の利子額は、想定元金額×表面利率÷2なので、1,040万円×0.4%÷2=20,800円となります。20,000円は連動係数を無視して額面だけで半年…
根拠・参照資料: 財務省 物価連動国債の商品設計(想定元金額・利子額の計算方法)
- 正解済みまだ正解していませんQ100上級
外貨建債券・為替リスク・円換算損益
額面10,000米ドル、年利率3%、発行価格・償還価格とも額面の100%である1年満期の米ドル建債券を、1米ドル=140円で購入した。1年後、利子300米ドルと償還金10,000米ドルを同時に受け取り、1米ドル=130円で円転した場合の円ベースの損益はいくらか。なお、税金、手数料および為替スプレッドは考慮しない。
答えと解説を先に見る
解説: 購入時の円支払額は10,000米ドル×140円=1,400,000円です。満期時の受取外貨は元本10,000米ドル+利子300米ドル=10,300米ドルで、円転額は10,300米ドル×130円=1,339,000円です。したがって1,339,000円-1,400,000円=-61…
根拠・参照資料: 日本証券業協会 公社債の売買取引について(外貨建債券の為替リスク)
- 正解済みまだ正解していませんQ101中級
投資信託・トータルリターン・累計分配金
ある投資信託について、計算基準日現在の評価金額が80万円、累計受取分配金額が7万円、累計売付金額が30万円、累計買付金額が105万円である。日本証券業協会の計算式によるトータルリターンはいくらか。
答えと解説を先に見る
解説: 投資信託のトータルリターンは、評価金額+累計受取分配金額+累計売付金額-累計買付金額で計算します。したがって80万円+7万円+30万円-105万円=12万円の利益です。「25万円の損失」は評価金額から累計買付金額だけを差し引き、分配金と一部売却代金を落としています。「37万円の利…
根拠・参照資料: 日本証券業協会 投資信託等に係るトータルリターンの通知に当たってのガイドライン
- 正解済みまだ正解していませんQ102中級
ETF・インディカティブNAV・プレミアム
あるETFの市場価格が1口25,500円、同時点のインディカティブNAVが1口25,000円である。このETFのインディカティブNAVに対する市場価格の乖離率と状態の組合せとして正しいものはどれか。乖離率は(市場価格-インディカティブNAV)÷インディカティブNAV×100で求める。
答えと解説を先に見る
解説: 乖離額は25,500円-25,000円=500円で、乖離率は500円÷25,000円×100=2.00%です。市場価格がインディカティブNAVを上回るため、状態はプレミアムです。「1.96%」は500円を市場価格25,500円で割った値に近いうえ、状態も逆です。「0.50%」は5…
根拠・参照資料: 日本取引所グループ インディカティブNAV・PCF情報(ETF)
- 正解済みまだ正解していませんQ103上級
公社債店頭売買参考統計値・指定報告協会員・選定銘柄
日本証券業協会の公社債店頭売買参考統計値発表制度に関する記述のうち、正しいものはどれか。
答えと解説を先に見る
解説: 公社債店頭売買参考統計値の選定銘柄には、対象となり得る公社債等であることに加え、指定報告協会員のうち5社以上が報告対象銘柄として選択していることなどの要件があります。「取引所で成立した全取引の終値を平均」は誤りで、制度は指定報告協会員から報告された店頭気配を基に参考値を算出します…
根拠・参照資料: 日本証券業協会 公社債店頭売買参考統計値発表制度について
- 正解済みまだ正解していませんQ104初級
日々公表銘柄・信用取引残高・信用取引規制
東京証券取引所の「日々公表銘柄」への指定は、信用取引残高を日々公表して投資者に注意を促す措置であり、その指定だけで信用取引の新規売買を禁止する規制措置ではない。
答えと解説を先に見る
解説: 正しい記述です。日々公表銘柄制度は、信用取引残高を毎日公表することにより、信用取引が過度に利用されている可能性を投資者に知らせ、注意を促す制度です。日々公表銘柄に指定されたという事実だけでは、委託保証金率の引上げや新規信用取引の禁止は行われません。実際に信用取引を制限する措置は、…
根拠・参照資料: 東京証券取引所 信用取引に関する日々公表等
- 正解済みまだ正解していませんQ105中級
信用取引残高・融資残高・貸株残高
東京証券取引所が公表する信用取引残高と、証券金融会社が公表する融資・貸株残高は、対象となる取引が同じであるため常に一致する。
答えと解説を先に見る
解説: 誤りです。東証の信用取引残高は、市場で行われた信用取引の未返済建玉全体を対象とします。これに対し、証券金融会社の融資・貸株残高は、証券会社が貸借取引を通じて証券金融会社から借りている資金・株券だけを示します。証券会社が自ら調達した制度信用取引分や一般信用取引分は後者に含まれないた…
根拠・参照資料: 日本取引所グループ よくあるご質問(信用取引残高と融資・貸株残高)
- 正解済みまだ正解していませんQ106中級
クロージング・オークション・売買成立可能値幅・特別約定
東京証券取引所のクロージング・オークションでは、ザラバ最終値段を基準に気配の更新値幅の2倍を加減した範囲が売買成立可能値幅となり、その上限又は下限で特別約定を行うことがある。
答えと解説を先に見る
解説: 正しい記述です。クロージング・オークションでは、ザラバ最終値段を基準とし、上下に気配の更新値幅の2倍を取った範囲が売買成立可能値幅になります。通常の板寄せによる約定機会に加え、この範囲の上限又は下限では特別約定を行う仕組みが設けられています。値幅の外側で終値を成立させる制度ではな…
根拠・参照資料: 東京証券取引所 クロージング・オークション(売買成立可能値幅・特別約定)
- 正解済みまだ正解していませんQ107上級
コンベクシティ・修正デュレーション・債券価格
正のコンベクシティを持つ通常の固定利付債では、利回りが同じ幅だけ上下する場合、利回り低下時の価格上昇率は、利回り上昇時の価格下落率より小さくなる。
答えと解説を先に見る
解説: 誤りです。債券価格と利回りの関係は直線ではなく、正のコンベクシティを持つ通常の固定利付債では、利回り低下時の価格上昇率の方が、同じ幅の利回り上昇時の価格下落率より大きくなります。修正デュレーションだけの一次近似では両者をほぼ対称に見積もりますが、コンベクシティを加えると曲線のふく…
根拠・参照資料: 財務省「ファイナンス」2020年12月号(デュレーションとコンベクシティ)
- 正解済みまだ正解していませんQ108中級
個人向け国債・変動10年・基準金利
個人向け国債の「変動10年」は、各利払期の適用利率を基準金利に0.66を乗じて求め、小数点以下第3位を四捨五入して0.01%刻みとするが、計算結果が年0.05%を下回る場合は年0.05%が適用される。
答えと解説を先に見る
解説: 正しい記述です。「変動10年」の適用利率は、半年ごとに基準金利×0.66で求め、小数点以下第3位を四捨五入した0.01%刻みで設定されます。ただし最低金利保証があるため、算式による結果が年0.05%を下回るときは年0.05%が適用されます。固定5年や固定3年は別の算式を用い、発行…
根拠・参照資料: 財務省 個人向け国債「変動10年」商品概要・金利についてのよくある質問
- 正解済みまだ正解していませんQ109上級
物価連動国債・元本保証・フロア
平成25年度以降に発行された物価連動国債では、償還時の連動係数が1を下回る場合の元本保証が、期中および最終回の利子額にも適用され、利子は額面金額を下回らない元金を基に計算される。
答えと解説を先に見る
解説: 誤りです。平成25年度以降に発行される物価連動国債には、償還時の連動係数が1を下回る場合に額面金額で償還する元本保証がありますが、このフロアは利子には適用されません。期中の利子も最終利子も、その時点の連動係数を反映した想定元金額に表面利率を乗じて計算します。そのため連動係数が1を…
根拠・参照資料: 財務省 物価連動国債の商品設計(元本保証・利子額)
- 正解済みまだ正解していませんQ110中級
PRDC債・リバース・デュアルカレンシー債・仕組債
パワー・リバース・デュアルカレンシー債(PRDC債)の典型例では、購入代金および償還額は円貨である一方、利子は外貨で支払われ、元本と利子に異なる通貨が用いられる。
答えと解説を先に見る
解説: 正しい記述です。日本証券業協会が説明する典型的なPRDC債は、購入代金と償還額が通常は円貨、利払いが通常は外貨となるリバース・デュアルカレンシー債の一形態です。利率が為替相場に連動するなど仕組みが複雑で、円貨で元本が償還される設計でも、外貨で受け取る利子額の円換算額は為替相場の影…
根拠・参照資料: 日本証券業協会 パワー・リバース・デュアルカレンシー債の特徴やリスク
- 正解済みまだ正解していませんQ111中級
レバレッジ型ETF・複利効果・日々の変動率
原指標の日々の変動率の2倍となるよう設計されたレバレッジ型ETFは、2営業日以上保有した場合も、保有期間全体の騰落率が必ず原指標の騰落率のちょうど2倍になる。
答えと解説を先に見る
解説: 誤りです。2倍となるよう設計されているのは原指標の日々の変動率であり、前営業日との比較ではおおむね2倍を目指します。しかし2営業日以上の期間では日々の変動が複利で積み重なるため、保有期間全体の騰落率は原指標の騰落率の2倍を上回ることも下回ることもあります。特に原指標が上昇と下落を…
根拠・参照資料: 日本取引所グループ レバレッジ型指標の特性
- 正解済みまだ正解していませんQ112中級
外貨建投資信託・トータルリターン・建通貨
外貨建の投資信託等に係るトータルリターンは、建通貨ベースで計算する方法のほか、円貨ベースで計算する方法や、建通貨ベースと円貨ベースの両方を通知する方法も認められている。
答えと解説を先に見る
解説: 正しい記述です。日本証券業協会のトータルリターン通知に関するガイドラインでは、外貨建の投資信託等について、建通貨ベース、円貨ベース、又はその両方で計算・通知する方法が認められています。どの通貨ベースの数値かが分からなければ為替変動の影響を正しく読めないため、顧客が計算方法を知り得…
根拠・参照資料: 日本証券業協会 投資信託等に係るトータルリターンの通知に当たってのガイドライン
- 正解済みまだ正解していませんQ113初級
ETF・インディカティブNAV・市場価格
ETFのインディカティブNAVは、取引時間中に15秒ごとに算出される1口当たりの推定価値であり、投資者がその価格で注文を出せば約定することを取引所が保証する値段である。
答えと解説を先に見る
解説: 誤りです。インディカティブNAVは、ETFが保有する資産等の現在値を基に、取引時間中15秒ごとに算出される1口当たりの推定価値です。市場価格が割高か割安かを判断する参考にはなりますが、売買注文が成立する値段ではありません。実際の約定価格は取引所の注文状況と需給によって決まり、イン…
根拠・参照資料: 日本取引所グループ インディカティブNAV・PCF情報(ETF)
商品業務(株式・債券・投資信託・付随業務)の出題傾向 — 収録全113問の分析
ぴよパスに収録している証券外務員一種「商品業務(株式・債券・投資信託・付随業務)」のオリジナル練習問題 全113問を集計した、実データに基づく傾向まとめです
難易度の構成
初級20問・中級56問・上級37問の全113問構成です。うち113問の解説には、根拠・参照資料を記載しています。
頻出テーマ (出題数の多い順)
- 計算問題34問
- 信用取引7問
- 委託保証金5問
- 最終利回り5問
- 付随業務5問
つまずきやすいポイント (解説からの抜粋)
制限値幅は率ではなく金額で定められている点に注意が必要で、2営業日連続でストップ高(安)となり売買が成立しないなどの要件を満たすと翌営業日から拡大されます。
→ Q13 東京証券取引所に上場する内国株について、基準値段が1,480円である銘柄のストップ高の値段… で確認する個別元本が下がるということは、その後に解約や償還を迎えたときの譲渡損益の計算上の取得価額が下がるということであり、課税が免除されるのではなく将来へ繰り延べられているにすぎない点に注意が必要です。
→ Q79 元本払戻金(特別分配金)が支払われた場合、その受益者の個別元本は、支払われた元本払戻金の額… で確認する
証券外務員一種の他のカテゴリ
学習に使える参考書 3 冊 PR
紹介文と対象読者を見比べて、学びたい内容に合う書籍を選んでください。
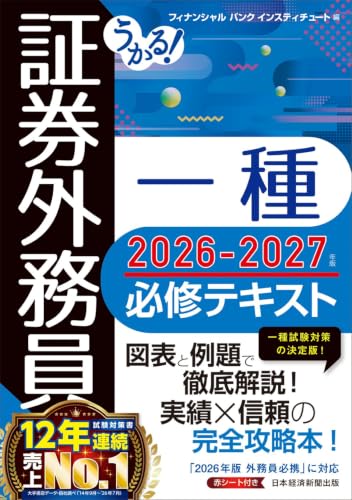
2026年版『外務員必携』を分析して一種の全出題範囲を体系的に解説する最新版。二種にないデリバティブ取引まで含み、同時発売の必修問題集と参照ページで往復できる。法令・諸規則が毎年動く試験なので、前年版を安く買うより対応年度を優先したい。
こんな人に: 証券外務員一種を独学で受験する人。金融機関への就職・転職で資格が必要な人。
解説演習法令Amazonで価格を見る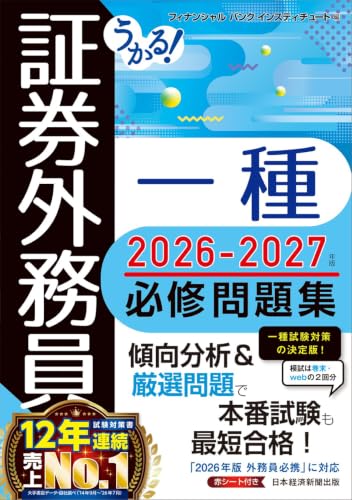
2026-2027年版の必修テキストと対になる最新版。各問からテキストの該当ページへ戻れるため、五肢の計算問題を紙で解き、誤答だけ根拠へ戻る往復に向く。巻末に加えて無料WEB模試も用意されている。
こんな人に: 必修テキストと並行して問題を解き、計算問題に慣れたい人。
解説演習法令Amazonで見る
2026-2027年版の本試験形式の予想模試3回分を収録。テキスト・問題集を終えた後、2時間40分の時間配分と五肢の得点力を紙で確認する直前仕上げに向く。公式の過去問が公開されない試験なので、年度対応した通し問題の価値が高い。
こんな人に: テキストと問題集を終え、本試験前に予想模試で総仕上げしたい人。
解説演習法令Amazonで見る
間違えた論点を、書籍と練習問題で確認しましょう
上の練習問題で間違えた論点を確認しながら読むと、定着率が高まります。「読んだだけ」より「解いて間違えて復習した」方が記憶に残りやすいことは、学習科学で繰り返し示されています (テスト効果)。
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
商品業務(株式・債券・投資信託・付随業務) — よくある質問
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました
- 証券外務員一種の商品業務(株式・債券・投資信託・付随業務)は何問用意されていますか?
- ぴよパスでは証券外務員一種の商品業務(株式・債券・投資信託・付随業務)に全113問のオリジナル練習問題を用意しています。証券外務員一種の収録全350問のうち約32%です。回答後に解説を確認できます。初級・中級・上級のバッジは問題の難易度の目安で、解いた人の習熟度を示すものではありません。
- 商品業務(株式・債券・投資信託・付随業務)はどんな順序で学習するのがおすすめですか?
- テキストで学んだ範囲や、確認したい用語の問題から取り組めます。迷う場合は一覧の先頭から数問解き、解説を読んでも分からない箇所をテキストで確認してください。問題番号は一覧内の順番です。ぴよパスでは証券外務員一種の問題を4カテゴリ(商品業務(株式・債券・投資信託・付随業務) / 法令・諸規則・デリバティブ取引・関連科目(市場・会社法・経済・財務・税制・セールス))に分けているので、関連する内容は別のカテゴリでも確認できます。
- 商品業務(株式・債券・投資信託・付随業務)の問題数は、通常演習と模試でどう違いますか?
- 商品業務(株式・債券・投資信託・付随業務)は、ぴよパスで証券外務員一種の問題を分けている4カテゴリの一つです。ぴよパスに収録している商品業務(株式・債券・投資信託・付随業務)の問題数は113問 / 全350問で、収録全体の約32%にあたります。この科目に対応する模試の問題数・割合はここでは示していません。模試の配分は開始画面の「科目構成」で確認できます。
- 商品業務(株式・債券・投資信託・付随業務)で合格ラインを割らないためのコツはありますか?
- 証券外務員一種の合格基準は「440点満点の7割(308点)以上」です。科目別の足切りはなく、合否は総合得点で決まります。サイト内のカテゴリ分けと本試験の科目区分は一致しない場合があります。商品業務(株式・債券・投資信託・付随業務)の正答率だけで合否を判断せず、間違えた問題の内容と、本試験で適用される基準を確認してください。
関連記事
- 証券外務員一種
証券外務員一種に落ちたらどうなる|翌日から30日、日本証券業協会主催の「すべての試験」が受けられない
証券外務員一種に不合格だと、受験日の翌日から起算して30日を経過する日まで、日本証券業協会主催のすべての試験を受けられません。二種に切り替えて受け直すこともできません。欠席はこの待機の対象外という非対称、予約が5営業日前で締まる仕組み、受験料12,169円が返らない条件まで公式の記載で整理します。
- 証券外務員一種
証券外務員一種に有効期限はあるか|資格は無期限、期限が付くのは「登録」のほう
証券外務員一種の資格そのものに有効期限はなく、退職しても転職しても有効です。5年ごとの資格更新研修が義務づけられるのは外務員登録を受けている人で、協会員に所属していない人は対象外。未受講だと資格停止、停止期間中も未受講なら保有資格が「すべて」取り消される二段階を、日本証券業協会の記載で整理します。
- 証券外務員一種
証券外務員一種のデリバティブ対策|捨てられない範囲を暗記表で取り切る
証券外務員一種のデリバティブ取引は、独立した出題科目が置かれるのが一種だけの範囲です。配点の大きい五肢選択でも問われるため捨てられません。覚える対象は取引単位・呼値の単位・制限値幅などの数字にほぼ集約されるので、暗記表として整理し、先物とオプションの損益計算を型で解く手順にまとめました。
- 証券外務員一種
証券外務員一種 予想問題 350 問の使い方|○× を全問正解しても 140 点で落ちる試験
証券外務員一種は 440 点満点の 7 割 308 点で合格ですが、○× 70 問を全問正解しても 140 点しか入りません。問題数で 7 割を数えると届かない配点構造を数字で確認し、二種にないデリバティブ 71 問を含む予想問題 350 問をどう配分して解くかをまとめました。
- 証券外務員二種
証券外務員の資格は6種類ある|一般の人が受験できるのは一種と二種の2つだけ
日本証券業協会は外務員資格を6つに分けています。一般の方が受験できるのは一種と二種の2つだけで、特別会員一種・二種は受験不可、特別会員四種と信用取引外務員資格は現在試験そのものが実施されていません。3つの群に分かれる構造を公式の記載で整理します。
- 証券外務員二種
証券外務員のおすすめテキスト|範囲を定義する本が電子書籍でしか買えない試験の教材選び
証券外務員試験の出題範囲は日本証券業協会の「外務員必携」で定義されますが、これは電子書籍でしか販売されていません。過去問も公式問題集も無く、市販書が実質的な入口になります。○×2点・五肢10点という配点から、一種・二種で何を買うかを整理しました。