収益性とキャッシュ・フローの分析
全26問
全160問・解説・間違い直しは登録不要・無料。無料登録で進捗をクラウド保存。模試・期日復習・弱点分析は Premium (月480円)全160問に加えて、模試・期日復習・弱点分析・広告非表示をご利用中です
この科目の学習ポイントを読む
ぴよパスではビジネス会計検定試験2級の問題を6カテゴリに分けています。収益性とキャッシュ・フローの分析にはオリジナル予想問題を26問収録し、サイト内のビジネス会計検定試験2級全160問の約16%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには財務レバレッジ・収益性と安全性・資金分析・ROEの3分解などがあります。本試験の情報は合格率43.6%(第38回・2026年3月8日実施)・試験時間2時間・受験料7,480円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。26問のうち6問には根拠・参照資料の情報があります。関連する用語や条件は、会計の意義と制度・連結の範囲と持分法・連結財務諸表の構造などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
- 正解済みまだ正解していませんQ1中級
ROEの3分解・デュポン分解
自己資本利益率(ROE)を3つに分解したときの構成として、正しいものはどれか。
答えと解説を先に見る
解説: ROE = 当期純利益 ÷ 自己資本 は、(当期純利益 ÷ 売上高)×(売上高 ÷ 総資本)×(総資本 ÷ 自己資本)に分解できます。売上高と総資本が約分されて元に戻るため式として成立し、利幅・資本の使用効率・財務レバレッジの3要素に分かれます。
- 正解済みまだ正解していませんQ2中級
財務レバレッジ・自己資本比率の逆数
財務レバレッジを求める式として、正しいものはどれか。
答えと解説を先に見る
解説: 財務レバレッジは総資本が自己資本の何倍かを示します。自己資本比率の逆数にあたるため、自己資本比率が低いほど財務レバレッジは大きくなります。
- 正解済みまだ正解していませんQ3中級
ROEの分解の計算
売上高当期純利益率が4%、総資本回転率が1.5回、財務レバレッジが2.0倍であるとき、自己資本利益率はいくらか。
答えと解説を先に見る
解説: ROE = 4% × 1.5 × 2.0 = 12% です。回転率と財務レバレッジは倍率なのでそのまま掛けます。
- 正解済みまだ正解していませんQ4中級
財務レバレッジ・収益性と安全性
財務レバレッジが高い会社について、正しい説明はどれか。
答えと解説を先に見る
解説: 財務レバレッジ = 総資本 ÷ 自己資本 は自己資本比率の逆数です。他人資本の割合を高めるとROEは押し上げられますが、同時に自己資本比率が下がるため安全性は損なわれます。収益性と安全性を同時に見る必要がある理由です。
- 正解済みまだ正解していませんQ5初級
総資本回転率
総資本回転率を求める式として、正しいものはどれか。
答えと解説を先に見る
解説: 総資本回転率は投下した資本が1年間に何回売上高となって回収されたかを示します。単位は「回」で、百分率にはしません。
- 正解済みまだ正解していませんQ6中級
棚卸資産回転率・在庫の滞留
棚卸資産回転率を求める式として、正しいものはどれか。
答えと解説を先に見る
解説: 棚卸資産回転率は、売上高又は売上原価を棚卸資産で割った指標です。比較では分子と残高時点の定義を揃えます。高い値は残高に対する販売等の規模が大きいことを示しますが、品目別の滞留在庫がないことまで証明しません。棚卸資産÷総資本は資産構成比、棚卸資産÷売上高は回転率の逆数に当たり、売上…
- 正解済みまだ正解していませんQ7中級
売上債権回転期間・回収期間
売上債権回転期間を月単位で求める式として、正しいものはどれか。
答えと解説を先に見る
解説: 回転期間は回転率の逆数を期間で表したものです。月単位なら分母を月商(年間売上高 ÷ 12)にします。回収までにかかる期間の長短を示します。
- 正解済みまだ正解していませんQ8初級
売上高経常利益率
売上高経常利益率が示す内容として、最も適切なものはどれか。
答えと解説を先に見る
解説: 経常利益は連結財務諸表規則第61条により営業損益に営業外収益・営業外費用を加減して求めます。財務活動を含めた通常の活動の成果を示します。
根拠・参照資料: 連結財務諸表規則第61条
- 正解済みまだ正解していませんQ9中級
フリー・キャッシュ・フロー
フリー・キャッシュ・フローの考え方として、最も一般的なものはどれか。
答えと解説を先に見る
解説: フリー・キャッシュ・フローは、本業で生み出した資金から事業の維持・拡大に必要な投資を差し引いて、自由に使える資金がどれだけ残るかを見る考え方です。営業CFと投資CFを合計する方法が広く用いられます。
- 正解済みまだ正解していませんQ10中級
フリー・キャッシュ・フローの計算
営業活動によるキャッシュ・フローが500、投資活動によるキャッシュ・フローが-350であるとき、フリー・キャッシュ・フローはいくらか。
答えと解説を先に見る
解説: フリー・キャッシュ・フロー = 500 + (-350) = 150 です。投資活動によるキャッシュ・フローは支出が多ければマイナスになるため、そのまま加算します。
- 正解済みまだ正解していませんQ11中級
営業CFマージン
営業キャッシュ・フロー・マージンを求める式として、正しいものはどれか。
答えと解説を先に見る
解説: 営業キャッシュ・フロー・マージンは、売上高のうちどれだけが実際の資金として残ったかを示します。売上高営業利益率と比べることで、利益と資金のずれの大きさが分かります。
- 正解済みまだ正解していませんQ12中級
利益と資金のずれ・運転資本
利益は計上されているのに営業活動によるキャッシュ・フローがマイナスである場合に、まず疑うべきものはどれか。
答えと解説を先に見る
解説: 財務諸表等規則第113条第2号ロは、間接法において売上債権・棚卸資産・仕入債務などの増減を調整対象としています。売上を計上しても代金が未回収であれば資金は増えず、在庫が積み上がれば資金は出ていきます。配当・借入返済・自己株式取得はいずれも財務活動の区分です。
根拠・参照資料: 財務諸表等規則第113条第2号
- 正解済みまだ正解していませんQ13中級
ROAの分解
総資本経常利益率を「売上高経常利益率 × 総資本回転率」に分解する意義として、最も適切なものはどれか。
答えと解説を先に見る
解説: 総資本経常利益率 = 経常利益 ÷ 総資本 は、(経常利益 ÷ 売上高)×(売上高 ÷ 総資本)に分解できます。同じ利益率でも、薄利多売型と高利幅低回転型では改善の打ち手が変わります。
- 正解済みまだ正解していませんQ14初級
連結の収益性
連結の収益性指標を個別と比べる意義として、最も適切なものはどれか。
答えと解説を先に見る
解説: 連結財務諸表規則第4条第1項第1号は企業集団の経営成績の真実な表示を求めています。親会社単体が黒字でも子会社が損失を出していれば連結の収益性は下がるため、集団としての実力が見えます。
根拠・参照資料: 連結財務諸表規則第4条第1項第1号
- 正解済みまだ正解していませんQ15中級
総資本経常利益率の計算・分解の検算
売上高が2,000、経常利益が160、総資本が1,600であるとき、総資本経常利益率はいくらか。
答えと解説を先に見る
解説: 総資本経常利益率 = 経常利益 ÷ 総資本 × 100 = 160 ÷ 1,600 × 100 = 10% です。なお売上高経常利益率は 160 ÷ 2,000 × 100 = 8%、総資本回転率は 2,000 ÷ 1,600 = 1.25回で、8% × 1.25 = 10% と…
- 正解済みまだ正解していませんQ16中級
財務情報・条件の確認・分析の基礎
持分法による投資利益が連結損益計算書に表示される区分として、正しいものはどれか。
答えと解説を先に見る
解説: 連結財務諸表規則第57条は、営業外収益に属する収益として受取利息・受取配当金・有価証券売却益とともに「持分法による投資利益」を明記しています(損失の場合は第58条により営業外費用)。したがって経常利益には反映されますが、営業利益には影響しません。なお第66条の2は、投資利益と投資…
根拠・参照資料: 連結財務諸表規則第57条
- 正解済みまだ正解していませんQ17中級
収益構造の比較・利益と資本・二社分析
売上高経常利益率が正で同水準の2社について、同じ定義の総資本を用いて分析する。総資本経常利益率に差が出る直接の要因として適切なものはどれか。
答えと解説を先に見る
解説: 正解は4です。 1:経常利益は法人税控除前の利益なので、この積の違いを法人税率から直接説明するものではありません。 2:従業員数はこの分解式の構成要素ではありません。 3:株価は総資本経常利益率の分解式に含まれません。 4:総資本経常利益率=売上高経常利益率×総資本回転率です。…
- 正解済みまだ正解していませんQ18中級
3区分の符号
キャッシュ・フロー計算書の3区分の符号が「営業+・投資−・財務+」である会社の状態として、最も自然な説明はどれか。
答えと解説を先に見る
解説: 営業活動がプラスで資金を生み、投資活動がマイナスで支出し、財務活動がプラスで借入や増資により調達している形です。成長局面でよく見られる組み合わせですが、投資の回収が進むかを続けて確認する必要があります。
- 正解済みまだ正解していませんQ19初級
減価償却費・非資金項目
減価償却費が営業活動によるキャッシュ・フローで加算される理由として、正しいものはどれか。
答えと解説を先に見る
解説: 財務諸表等規則第113条第2号イは「損益計算書に収益又は費用として計上されている項目のうち資金の増加又は減少を伴わない項目」を加減すると定めています。減価償却費はその代表例です。
根拠・参照資料: 財務諸表等規則第113条第2号
- 正解済みまだ正解していませんQ20中級
収益性と安全性・トレードオフ
収益性と安全性を同時に見る必要がある理由として、最も適切なものはどれか。
答えと解説を先に見る
解説: 正解は1です。 1:利益の獲得と、期日の支払に必要な資金の確保は別の観点です。借入増がROEを必ず改善するとも限らず、利息負担や利益の変化も確認します。 2:利益計上と現金回収は一致するとは限らず、資金残高や支払期限の確認が必要です。 3:負債や資産構成、支払期限等も必要であり…
- 正解済みまだ正解していませんQ21中級
売上と回収・期首期末の照合・資金分析
当期の売上高1500は全て掛売上で、売上債権は期首300・期末420である。貸倒れ、返品、為替換算等はなく、売上債権の増減は売上計上と現金回収だけによる。当期に回収した売上代金の合計額はいくらか。
答えと解説を先に見る
解説: 正解は1です。 1:期首売上債権300+掛売上1500−現金回収=期末420なので、回収は1380です。売上債権増加120を売上高から控除しても同じです。 2:1500は発生主義の売上高で、売上債権増加120を反映していません。 3:売上債権増加120を加算した値です。未回収の…
- 正解済みまだ正解していませんQ22中級
仕入と支払・在庫の増減・資金分析
当期の売上原価800、棚卸資産は期首200・期末260、仕入債務は期首150・期末190である。商品仕入れは全て掛けで、評価損・棚卸減耗・為替換算等はない。当期の仕入れによる現金支出はいくらか。
答えと解説を先に見る
解説: 正解は4です。 1:800−60−40=700は、在庫増加分の仕入れを控除してしまった値です。 2:売上原価と仕入現金支出を同一視し、在庫と仕入債務の変動を反映していません。 3:860+40=900は仕入債務の増加を支出増としています。未払い増加は当期支出を減らします。 4:…
- 正解済みまだ正解していませんQ23中級
利益から資金への調整・設備売却・間接法
間接法の営業CFを作成する。税金等調整前当期純利益200には設備売却益30が含まれ、売却代金80は投資CFに表示する。この売却益だけについて税引前利益から行う調整はどれか。
答えと解説を先に見る
解説: 正解は2です。 1:売却益は利益を増やした項目なので、営業CFから除く際は減算します。 2:利益に含まれる売却益30を営業CFの基礎から除きます。売却代金80は投資CFの収入であり、営業CFの利益調整に代金80を用いません。 3:売却代金80と売却益30を混同しています。利益に…
根拠・参照資料: 連結財務諸表規則第84条、第85条
- 正解済みまだ正解していませんQ24中級
期間利益と残高・平均値の指定・分析の前提
期首総資本800、期末総資本1200、当期経常利益100である。総資本には期首・期末の単純平均を用いると指定された場合、総資本経常利益率はいくらか。
答えと解説を先に見る
解説: 正解は3です。 1:100÷1200×100≒8.33%は期末残高だけを分母にしています。指定は平均残高です。 2:100÷800×100=12.5%は期首残高だけを分母にしています。 3:平均総資本は(800+1200)÷2=1000、100÷1000×100=10%です。期…
- 正解済みまだ正解していませんQ25中級
損失時の指標・資本の変化・符号の確認
当期純損失20が変わらないと仮定し、ROEの分母に用いる自己資本が200から100になった場合を比較する。ROEとその読み方として適切なものはどれか。
答えと解説を先に見る
解説: 正解は1です。 1:−20÷200×100=−10%、−20÷100×100=−20%。利益が負である条件では、分母の縮小でROEの負の値が大きくなる点を確認します。 2:自己資本を半分にすると同じ損失の割合は2倍の大きさになります。−5%にはなりません。 3:当期純損失なので…
- 正解済みまだ正解していませんQ26中級
事業別の収益・構成比・全社分析
A部門の売上高100・営業利益20、B部門の売上高900・営業利益45である。内部取引や全社費用等の調整はない。会社全体の売上高営業利益率はいくらか。
答えと解説を先に見る
解説: 正解は2です。 1:(20%+5%)÷2=12.5%は、売上規模が異なる2部門を同じ重みで平均しています。 2:売上高合計1000、営業利益合計65なので6.5%。部門利益率20%と5%を単純平均せず、売上高の構成比を反映します。 3:部門利益率20%+5%を足した値です。利益…
収益性とキャッシュ・フローの分析の出題傾向 — 収録全26問の分析
ぴよパスに収録しているビジネス会計検定試験2級「収益性とキャッシュ・フローの分析」のオリジナル練習問題 全26問を集計した、実データに基づく傾向まとめです
難易度の構成
初級4問・中級22問の全26問構成です。うち6問の解説には、根拠・参照資料を記載しています。
頻出テーマ (出題数の多い順)
- 財務レバレッジ2問
- 収益性と安全性2問
- 資金分析2問
つまずきやすいポイント (解説からの抜粋)
3:売却代金80と売却益30を混同しています。
→ Q23 間接法の営業CFを作成する。税金等調整前当期純利益200には設備売却益30が含まれ、売却代… で確認する
ビジネス会計検定試験2級の他のカテゴリ
学習に使える参考書 2 冊 PR
紹介文と対象読者を見比べて、学びたい内容に合う書籍を選んでください。
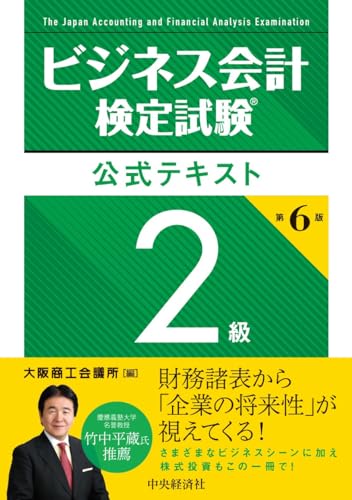
実施主体が編集する唯一の公式テキスト。全9章380頁で、第1章「企業会計の意義と制度」から第9章「財務諸表分析」までを扱い、付録に連結財務諸表の表示例を収める。2級は3級に連結財務諸表と応用的な分析が加わるが、公式が示す出題範囲は項目レベルまでなので、各項目をどこまで掘るかの線引きを持っているのは実質この1冊。ぴよパスの練習問題は連結財務諸表規則・財務諸表等規則の条文に接地させてあるので、条文の裏付けは演習側で、分析指標の運用感はテキスト側で、と役割を分けられる。
こんな人に: 3級を終えて2級に進む人。連結財務諸表を体系的に押さえたい人。
解説演習Amazonで価格を見る
大阪商工会議所は試験問題を全公開しておらず、公式サイトに載るのは各級の「試験問題例」だけ。本書は第29回〜第34回の問題を公式テキストの項目順に整理し、うち第30回・第34回は全問を試験出題形式で掲載しているので、2時間の配分を紙で確かめられる。252頁・10章構成。注意 買っても転載はできないため、この試験には無料の過去問アーカイブが存在しない。演習量そのものは別に用意する前提で考えること。
こんな人に: テキストを一周し終えて、2時間の配分と応用分析の出方を確かめたい人。
解説演習Amazonで見る
間違えた論点を、書籍と練習問題で確認しましょう
上の練習問題で間違えた論点を確認しながら読むと、定着率が高まります。「読んだだけ」より「解いて間違えて復習した」方が記憶に残りやすいことは、学習科学で繰り返し示されています (テスト効果)。
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
収益性とキャッシュ・フローの分析 — よくある質問
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました
- ビジネス会計検定試験2級の収益性とキャッシュ・フローの分析は何問用意されていますか?
- ぴよパスではビジネス会計検定試験2級の収益性とキャッシュ・フローの分析に全26問のオリジナル練習問題を用意しています。ビジネス会計検定試験2級の収録全160問のうち約16%です。回答後に解説を確認できます。初級・中級・上級のバッジは問題の難易度の目安で、解いた人の習熟度を示すものではありません。
- 収益性とキャッシュ・フローの分析はどんな順序で学習するのがおすすめですか?
- テキストで学んだ範囲や、確認したい用語の問題から取り組めます。迷う場合は一覧の先頭から数問解き、解説を読んでも分からない箇所をテキストで確認してください。問題番号は一覧内の順番です。ぴよパスではビジネス会計検定試験2級の問題を6カテゴリ(収益性とキャッシュ・フローの分析 / 会計の意義と制度・連結の範囲と持分法・連結財務諸表の構造・安全性と連単倍率の分析)に分けているので、関連する内容は別のカテゴリでも確認できます。
- 収益性とキャッシュ・フローの分析の問題数は、通常演習と模試でどう違いますか?
- 収益性とキャッシュ・フローの分析は、ぴよパスでビジネス会計検定試験2級の問題を分けている6カテゴリの一つです。ぴよパスに収録している収益性とキャッシュ・フローの分析の問題数は26問 / 全160問で、収録全体の約16%にあたります。ぴよパスの模擬試験の基本設定では、収益性とキャッシュ・フローの分析を全36問中6問(約17%)出題します。これは模試の配分であり、本試験の出題比率を示すものではありません。
- 収益性とキャッシュ・フローの分析で合格ラインを割らないためのコツはありますか?
- ビジネス会計検定試験2級の合格基準は「100点満点で70点以上」です。科目別の足切りはなく、合否は総合得点で決まります。サイト内のカテゴリ分けと本試験の科目区分は一致しない場合があります。収益性とキャッシュ・フローの分析の正答率だけで合否を判断せず、間違えた問題の内容と、本試験で適用される基準を確認してください。
関連記事
- ビジネス会計2級
ビジネス会計検定はいきなり2級でよい|併願が「連続する2つの級」に限られるのは時間割のせい
ビジネス会計検定は希望の級から受験でき、連続する2つの級を同日に併願できます。ただし3級と1級は併願できません。理由は時間割で、2級だけが午前(集合10時)だからです。受験料と電卓の持込ルールまで、公式の記載で整理します。
- ビジネス会計2級
ビジネス会計検定2級 練習問題 160 問の使い方|3級との差は「連結」と「分解」の 2 つ
ビジネス会計検定2級のオリジナル練習問題160問を6分野で無料公開。連結の範囲、利益と資金の違い、ROEの分解、損益分岐点を学ぶ順序と、公式問題集で本試験の形式を確かめる使い分けを整理します。
- ビジネス会計3級
簿記とビジネス会計検定の違い|同じ「連結」を扱うのに、作る側と読む側で問われ方が変わる
簿記は財務諸表を作る技能、ビジネス会計検定は出来上がった財務諸表を読む力を問います。実施団体も受験方式も別で、簿記はCBTで随時、ビジネス会計は年2回の会場受験。両方の範囲に入る「連結」で、問われ方がどう変わるかを軸に整理しました。