会計の意義と制度
全27問
全160問・解説・間違い直しは登録不要・無料。無料登録で進捗をクラウド保存。模試・期日復習・弱点分析は Premium (月480円)全160問に加えて、模試・期日復習・弱点分析・広告非表示をご利用中です
この科目の学習ポイントを読む
ぴよパスではビジネス会計検定試験2級の問題を6カテゴリに分けています。会計の意義と制度にはオリジナル予想問題を27問収録し、サイト内のビジネス会計検定試験2級全160問の約17%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには決算説明・財務情報・条件の確認・分析の基礎などがあります。本試験の情報は合格率43.6%(第38回・2026年3月8日実施)・試験時間2時間・受験料7,480円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。27問のうち26問には根拠・参照資料の情報があります。関連する用語や条件は、連結の範囲と持分法・連結財務諸表の構造・安全性と連単倍率の分析などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
- 正解済みまだ正解していませんQ1初級
財務会計・管理会計
財務会計と管理会計の違いについて、正しい説明はどれか。
答えと解説を先に見る
解説: 財務会計は株主・債権者などの外部利害関係者に対する報告を目的とし、金融商品取引法や会社法により様式や作成方法が定められています。管理会計は社内の意思決定のために行うもので、法令上の様式の定めはありません。
- 正解済みまだ正解していませんQ2初級
金融商品取引法・投資者保護
金融商品取引法によるディスクロージャーの主たる目的として、最も適切なものはどれか。
答えと解説を先に見る
解説: 金融商品取引法第24条は有価証券報告書の記載事項について「公益又は投資者保護のため必要かつ適当なもの」と定めており、投資判断に必要な情報の開示を目的としています。債権者保護を主眼とするのは会社法の計算書類制度です。
根拠・参照資料: 金融商品取引法第24条第1項
- 正解済みまだ正解していませんQ3初級
会社法・計算書類・債権者保護
会社法による計算書類の開示が主として保護しようとしている相手として、最も適切なものはどれか。
答えと解説を先に見る
解説: 会社法は計算書類の作成(第435条)、定時株主総会での承認(第438条)、決算公告(第440条)を通じて、株主と債権者が会社の財産状況を知り、分配可能額の妥当性を判断できるようにしています。
根拠・参照資料: 会社法第435条第2項
- 正解済みまだ正解していませんQ4初級
連結財務諸表の一般原則
連結財務諸表規則第4条が定める連結財務諸表作成の一般原則に含まれないものはどれか。
答えと解説を先に見る
解説: 第4条第1項は真実性、基準準拠性、明瞭性、継続性の4つを掲げています。課税所得の最小化は税務の話であり、連結財務諸表の作成原則ではありません。
根拠・参照資料: 連結財務諸表規則第4条第1項
- 正解済みまだ正解していませんQ5初級
連結決算日
連結財務諸表規則第3条が定める連結決算日として、正しいものはどれか。
答えと解説を先に見る
解説: 第3条第1項は「連結財務諸表提出会社は、当該会社の事業年度の末日を連結決算日と定め、当該日を基準として連結財務諸表を作成する」と定めています。親会社の事業年度末が基準になります。
根拠・参照資料: 連結財務諸表規則第3条第1項
- 正解済みまだ正解していませんQ6初級
連結決算日の変更・注記
連結財務諸表規則第3条第3項が、連結決算日を変更した場合に求めていることはどれか。
答えと解説を先に見る
解説: 第3条第3項は連結決算日を変更した場合に、その旨・変更の理由・変更に伴う連結会計年度の期間を注記することを求めています。
根拠・参照資料: 連結財務諸表規則第3条第3項
- 正解済みまだ正解していませんQ7初級
金額の表示単位
連結財務諸表規則第16条の2が定める、連結財務諸表に掲記する金額の表示単位はどれか。
答えと解説を先に見る
解説: 第16条の2は「連結財務諸表に掲記される科目その他の事項の金額は、百万円単位又は千円単位をもつて表示するものとする」と定めています。個別の財務諸表等規則第10条の3と同じ扱いです。
根拠・参照資料: 連結財務諸表規則第16条の2、財務諸表等規則第10条の3
- 正解済みまだ正解していませんQ8初級
連結子会社の定義
連結財務諸表規則第2条が定める「連結子会社」の意味として、正しいものはどれか。
答えと解説を先に見る
解説: 第2条第4号は連結子会社を「連結の範囲に含められる子会社」と定義しています。子会社であっても第5条ただし書などにより連結の範囲から外れるものは連結子会社ではありません。
根拠・参照資料: 連結財務諸表規則第2条第4号
- 正解済みまだ正解していませんQ9初級
企業集団の範囲
連結財務諸表規則第4条第1項第1号がいう「企業集団」の範囲として、正しいものはどれか。
答えと解説を先に見る
解説: 第4条第1項第1号は括弧書きで「企業集団(連結財務諸表提出会社及びその子会社をいう。以下同じ。)」と定義しています。関連会社は企業集団には含まれず、持分法の対象となります。
根拠・参照資料: 連結財務諸表規則第4条第1項第1号
- 正解済みまだ正解していませんQ10初級
連結財務諸表の意義
連結財務諸表を作成する意義として、最も適切なものはどれか。
答えと解説を先に見る
解説: 連結財務諸表規則第4条第1項第1号は企業集団の財政状態・経営成績・キャッシュ・フローの真実な内容の表示を求めています。子会社を通じた事業活動を含めた実態を示す点に意義があります。
根拠・参照資料: 連結財務諸表規則第4条第1項第1号
- 正解済みまだ正解していませんQ11初級
決算公告・開示制度の重複
会社法第440条第4項により決算公告が不要となる会社として、正しいものはどれか。
答えと解説を先に見る
解説: 会社法第440条第4項は、有価証券報告書の提出義務がある株式会社について決算公告の規定を適用しないと定めています。金融商品取引法による開示が会社法上の公告に代わるためです。
根拠・参照資料: 会社法第440条第4項
- 正解済みまだ正解していませんQ12初級
監査証明の対象
金融商品取引法第193条の2が定める監査証明の対象として、正しいものはどれか。
答えと解説を先に見る
解説: 第193条の2第1項は、特定発行者が金融商品取引法の規定により提出する財務計算に関する書類について、特別の利害関係のない公認会計士又は監査法人の監査証明を受けなければならないと定めています。
根拠・参照資料: 金融商品取引法第193条の2第1項
- 正解済みまだ正解していませんQ13初級
表示方法の継続性
連結財務諸表規則第4条第2項が求める表示方法の取扱いとして、正しいものはどれか。
答えと解説を先に見る
解説: 第4条第2項は「連結財務諸表に記載すべき事項で同一の内容のものについては、連結財務諸表を作成する各連結会計年度を通じて、同一の表示方法を採用しなければならない。ただし、正当な理由がある場合は、この限りでない」と定めています。
根拠・参照資料: 連結財務諸表規則第4条第2項
- 正解済みまだ正解していませんQ14中級
財務情報・条件の確認・分析の基礎
連結財務諸表規則第7条の2が定める連結包括利益計算書の作成の基礎となるものはどれか。
答えと解説を先に見る
解説: 第7条の2は「連結包括利益計算書は…連結会社の当期純利益及びその他の包括利益の金額を基礎として作成しなければならない」と定めています。当期純利益にその他の包括利益を加えたものが包括利益です。
根拠・参照資料: 連結財務諸表規則第7条の2
- 正解済みまだ正解していませんQ15初級
財務情報・条件の確認・分析の基礎
有価証券報告書に含まれる情報として、金融商品取引法第24条が挙げているものはどれか。
答えと解説を先に見る
解説: 第24条は有価証券報告書の記載事項として「当該会社の商号、当該会社の属する企業集団及び当該会社の経理の状況その他事業の内容に関する重要な事項その他の公益又は投資者保護のため必要かつ適当なものとして内閣府令で定める事項」を挙げています。企業集団の情報が含まれる点が連結開示の根拠にな…
根拠・参照資料: 金融商品取引法第24条第1項
- 正解済みまだ正解していませんQ16初級
連結と個別の関係
連結財務諸表と個別財務諸表の関係について、正しい説明はどれか。
答えと解説を先に見る
解説: 連結財務諸表規則第4条第1項第2号は「一般に公正妥当と認められる企業会計の基準に準拠して作成された連結会社の財務諸表を基礎として作成されていること」を求めています。各社の個別財務諸表を合算し、内部取引などを消去して作られます。
根拠・参照資料: 連結財務諸表規則第4条第1項第2号
- 正解済みまだ正解していませんQ17中級
親会社の定義
連結財務諸表規則第2条が定める「親会社」の判定基準の所在として、正しいものはどれか。
答えと解説を先に見る
解説: 第2条第2号は親会社を「財務諸表等規則第八条第三項の規定により、連結財務諸表提出会社の親会社とされる者」と定義しています。定義そのものは財務諸表等規則側に置かれています。
根拠・参照資料: 連結財務諸表規則第2条第2号、財務諸表等規則第8条
- 正解済みまだ正解していませんQ18初級
連結会計年度
連結会計年度の期間について、連結財務諸表規則第3条第2項が定めているものはどれか。
答えと解説を先に見る
解説: 第3条第2項は連結会計年度を「当該連結決算日の前連結決算日の翌日から当該連結決算日までの期間」と定めています。
根拠・参照資料: 連結財務諸表規則第3条第2項
- 正解済みまだ正解していませんQ19初級
計算書類の保存期間
会社法第435条第4項が定める計算書類の保存期間として、正しいものはどれか。
答えと解説を先に見る
解説: 会社法第435条第4項は計算書類及びその附属明細書を作成した時から10年間保存しなければならないと定めています。
根拠・参照資料: 会社法第435条第4項
- 正解済みまだ正解していませんQ20中級
キャッシュ・フロー計算書の作成対象
連結財務諸表を作成している会社が個別のキャッシュ・フロー計算書を作成しない理由として、正しいものはどれか。
答えと解説を先に見る
解説: 財務諸表等規則第111条により、個別のキャッシュ・フロー計算書は連結財務諸表を作成していない会社が作成します。連結財務諸表を作成する会社は連結キャッシュ・フロー計算書を作成します(連結財務諸表規則第8条の2)。
根拠・参照資料: 財務諸表等規則第111条、連結財務諸表規則第8条の2
- 正解済みまだ正解していませんQ21中級
期間の比較・決算開示・連結情報
連結財務諸表に含める比較情報を準備している。連結財務諸表規則第8条の3に従う対象はどれか。
答えと解説を先に見る
解説: 正解は1です。 1:当期の連結財務諸表の一部として、対応する前連結会計年度の事項を含めます。連結附属明細表はこの比較情報の定義から除かれます。 2:翌期予測は、前連結会計年度に係る比較情報ではありません。 3:他社比較と自社の前期比較を取り違えています。 4:同条は連結附属明細…
根拠・参照資料: 連結財務諸表規則第8条の3
- 正解済みまだ正解していませんQ22中級
決算の不確実性・注記情報・連結決算
連結決算で、翌連結会計年度の財務諸表に重要な影響を及ぼすリスクのある会計上の見積りを識別した。他の注記に同一内容は記載していない。注記すべき情報として適切なものはどれか。
答えと解説を先に見る
解説: 正解は3です。 1:項目名だけでは、求められる計上額・見積りの内容情報が不足します。 2:翌期に重要な影響を及ぼすリスクを当期に識別した場合の注記です。翌期の確定を待つものではありません。 3:規則第13条の2が準用する財務諸表等規則第8条の2の4は、項目、計上額、算出方法や主…
根拠・参照資料: 連結財務諸表規則第13条の2、財務諸表等規則第8条の2の4
- 正解済みまだ正解していませんQ23中級
将来影響・決算説明・見積変更
重要な会計上の見積りを変更した。翌期以降にも影響する可能性があるが、その影響額を合理的に見積もることが困難である。連結財務諸表の注記で、この将来影響についてどう扱うか。
答えと解説を先に見る
解説: 正解は2です。 1:見積困難と影響ゼロは異なります。根拠なくゼロと確定させません。 2:規則第14条の6が準用する財務諸表等規則第8条の3の5第3号ロの取扱いです。変更内容と当期の影響額の注記も別途必要です。 3:前期利益は見積り変更による将来影響額の代わりにはなりません。 4…
根拠・参照資料: 連結財務諸表規則第14条の6、財務諸表等規則第8条の3の5
- 正解済みまだ正解していませんQ24中級
表示の比較可能性・決算説明・組替え
連結財務諸表の表示方法を変更したが、前期の財務諸表の組替えが実務上不可能である。変更の重要性は乏しくない。連結財務諸表規則第14条の5による注記の取扱いはどれか。
答えと解説を先に見る
解説: 正解は4です。 1:組替え不能は金額ゼロを意味しません。ゼロで置換すると実績を誤って伝えます。 2:同規定は開示の取りやめではなく、実務上不可能な理由の注記を求めています。 3:重要性が乏しい場合の省略とは異なり、実務上不可能な理由を説明します。 4:準用する財務諸表等規則第8…
根拠・参照資料: 連結財務諸表規則第14条の5、財務諸表等規則第8条の3の4
- 正解済みまだ正解していませんQ25中級
過年度の訂正・比較可能性・決算説明
重要な過年度の誤謬について連結財務諸表の修正再表示を行った。注記する影響として、連結財務諸表規則第14条の8が準用する規定に挙げられるものはどれか。
答えと解説を先に見る
解説: 正解は1です。 1:財務諸表等規則第8条の3の7第4号を読み替えて適用します。ほかに誤謬の内容、前期の主な科目と1株当たり情報への影響も注記します。 2:将来株価への影響予測は、修正再表示の注記事項に挙げられていません。 3:自社の過年度誤謬の修正であり、他社売上高の推定が注記…
根拠・参照資料: 連結財務諸表規則第14条の8、財務諸表等規則第8条の3の7
- 正解済みまだ正解していませんQ26中級
事業継続・決算日後の状況・注記判断
連結決算日に継続企業の前提に関する重要な不確実性が認められたが、連結決算日後にその重要な不確実性が認められなくなった。継続企業の前提に関する注記について、準用規定のただし書に沿うものはどれか。
答えと解説を先に見る
解説: 正解は2です。 1:同条に、解消後も5年間継続して注記する規定はありません。 2:規則第15条の22が準用する財務諸表等規則第8条の27ただし書は、決算日後に重要な不確実性が認められなくなった場合、当該注記を不要とします。他の開示の要否まで否定するものではありません。 3:決算…
根拠・参照資料: 連結財務諸表規則第15条の22、財務諸表等規則第8条の27
- 正解済みまだ正解していませんQ27中級
新基準の開示・適用準備・決算注記
公表済みだが未適用の会計基準について、重要性が乏しいものではないため連結財務諸表に注記する。その基準が専ら表示方法と注記事項を定める場合に、記載を要しないとされる事項はどれか。
答えと解説を先に見る
解説: 正解は3です。 1:同条第1項第1号の名称・概要の注記まで省く例外ではありません。 2:影響に関する事項の省略であり、概要は注記対象です。 3:規則第14条の4が準用する財務諸表等規則第8条の3の3第2項は、専ら表示方法・注記事項の基準では影響に関する事項を不要とします。 4:…
根拠・参照資料: 連結財務諸表規則第14条の4、財務諸表等規則第8条の3の3
会計の意義と制度の出題傾向 — 収録全27問の分析
ぴよパスに収録しているビジネス会計検定試験2級「会計の意義と制度」のオリジナル練習問題 全27問を集計した、実データに基づく傾向まとめです
難易度の構成
初級17問・中級10問の全27問構成です。うち26問の解説には、根拠・参照資料を記載しています。
頻出テーマ (出題数の多い順)
- 決算説明3問
- 財務情報2問
- 条件の確認2問
- 分析の基礎2問
ビジネス会計検定試験2級の他のカテゴリ
学習に使える参考書 2 冊 PR
紹介文と対象読者を見比べて、学びたい内容に合う書籍を選んでください。
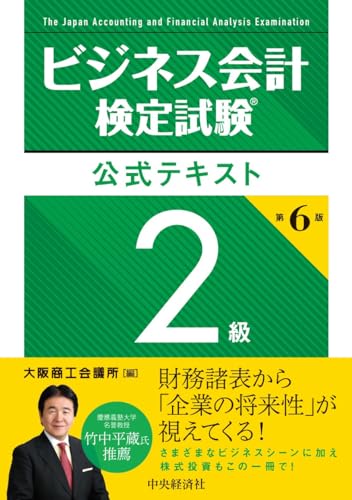
実施主体が編集する唯一の公式テキスト。全9章380頁で、第1章「企業会計の意義と制度」から第9章「財務諸表分析」までを扱い、付録に連結財務諸表の表示例を収める。2級は3級に連結財務諸表と応用的な分析が加わるが、公式が示す出題範囲は項目レベルまでなので、各項目をどこまで掘るかの線引きを持っているのは実質この1冊。ぴよパスの練習問題は連結財務諸表規則・財務諸表等規則の条文に接地させてあるので、条文の裏付けは演習側で、分析指標の運用感はテキスト側で、と役割を分けられる。
こんな人に: 3級を終えて2級に進む人。連結財務諸表を体系的に押さえたい人。
解説演習Amazonで価格を見る
大阪商工会議所は試験問題を全公開しておらず、公式サイトに載るのは各級の「試験問題例」だけ。本書は第29回〜第34回の問題を公式テキストの項目順に整理し、うち第30回・第34回は全問を試験出題形式で掲載しているので、2時間の配分を紙で確かめられる。252頁・10章構成。注意 買っても転載はできないため、この試験には無料の過去問アーカイブが存在しない。演習量そのものは別に用意する前提で考えること。
こんな人に: テキストを一周し終えて、2時間の配分と応用分析の出方を確かめたい人。
解説演習Amazonで見る
間違えた論点を、書籍と練習問題で確認しましょう
上の練習問題で間違えた論点を確認しながら読むと、定着率が高まります。「読んだだけ」より「解いて間違えて復習した」方が記憶に残りやすいことは、学習科学で繰り返し示されています (テスト効果)。
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
会計の意義と制度 — よくある質問
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました
- ビジネス会計検定試験2級の会計の意義と制度は何問用意されていますか?
- ぴよパスではビジネス会計検定試験2級の会計の意義と制度に全27問のオリジナル練習問題を用意しています。ビジネス会計検定試験2級の収録全160問のうち約17%です。回答後に解説を確認できます。初級・中級・上級のバッジは問題の難易度の目安で、解いた人の習熟度を示すものではありません。
- 会計の意義と制度はどんな順序で学習するのがおすすめですか?
- テキストで学んだ範囲や、確認したい用語の問題から取り組めます。迷う場合は一覧の先頭から数問解き、解説を読んでも分からない箇所をテキストで確認してください。問題番号は一覧内の順番です。ぴよパスではビジネス会計検定試験2級の問題を6カテゴリ(会計の意義と制度 / 連結の範囲と持分法・連結財務諸表の構造・安全性と連単倍率の分析・収益性とキャッシュ・フローの分析)に分けているので、関連する内容は別のカテゴリでも確認できます。
- 会計の意義と制度の問題数は、通常演習と模試でどう違いますか?
- 会計の意義と制度は、ぴよパスでビジネス会計検定試験2級の問題を分けている6カテゴリの一つです。ぴよパスに収録している会計の意義と制度の問題数は27問 / 全160問で、収録全体の約17%にあたります。ぴよパスの模擬試験の基本設定では、会計の意義と制度を全36問中6問(約17%)出題します。これは模試の配分であり、本試験の出題比率を示すものではありません。
- 会計の意義と制度で合格ラインを割らないためのコツはありますか?
- ビジネス会計検定試験2級の合格基準は「100点満点で70点以上」です。科目別の足切りはなく、合否は総合得点で決まります。サイト内のカテゴリ分けと本試験の科目区分は一致しない場合があります。会計の意義と制度の正答率だけで合否を判断せず、間違えた問題の内容と、本試験で適用される基準を確認してください。
関連記事
- ビジネス会計2級
ビジネス会計検定はいきなり2級でよい|併願が「連続する2つの級」に限られるのは時間割のせい
ビジネス会計検定は希望の級から受験でき、連続する2つの級を同日に併願できます。ただし3級と1級は併願できません。理由は時間割で、2級だけが午前(集合10時)だからです。受験料と電卓の持込ルールまで、公式の記載で整理します。
- ビジネス会計2級
ビジネス会計検定2級 練習問題 160 問の使い方|3級との差は「連結」と「分解」の 2 つ
ビジネス会計検定2級のオリジナル練習問題160問を6分野で無料公開。連結の範囲、利益と資金の違い、ROEの分解、損益分岐点を学ぶ順序と、公式問題集で本試験の形式を確かめる使い分けを整理します。
- ビジネス会計3級
簿記とビジネス会計検定の違い|同じ「連結」を扱うのに、作る側と読む側で問われ方が変わる
簿記は財務諸表を作る技能、ビジネス会計検定は出来上がった財務諸表を読む力を問います。実施団体も受験方式も別で、簿記はCBTで随時、ビジネス会計は年2回の会場受験。両方の範囲に入る「連結」で、問われ方がどう変わるかを軸に整理しました。