

確定拠出年金を含めた老後の生活設計
全 100 問・解説・間違えた問題の解き直しは登録不要・無料。模試・「今日の復習」などは Premium (月980円)全 100 問に加えて、「今日の復習」・本番形式の模試・記録の全科目の正答率・広告非表示をご利用中です
- 正解済みまだ正解していませんQ1
Aさん夫婦は、65歳から老後の生活を始める予定である。老後の生活費(支出)を月28万円、公的年金などの定期収入を月22万円と見込み、老後の期間を65歳からの25年間とする。運用による収益、物価の変動、税・社会保険料は考えず、毎月の不足額は老後の期間を通じて変わらないものとする。この前提で、老後に向けて自身で準備しておく必要がある金額として、最も適切なものはどれか。
正解: 4. 1,800万円
解説: 「1,800万円」が適切です。自身で確保しなければならない費用は、老後の支出から公的年金などの収入を差し引いた不足額を、老後の期間にわたって積み上げて求めます。式は(月の支出 − 月の収入)× 12か月 × 年数で、代入すると(28万円 − 22万円)× 12 × 25 = 6万…
関連キーワード: 老後の生活設計・老後に必要な資金・不足額・公的年金
- 正解済みまだ正解していませんQ2
Bさんは65歳から、毎年末に72万円ずつ20年間、老後資金を取り崩す計画である。取り崩していない残高は年1%(1年ごとの複利)で運用し続けるものとする。下の係数(年1%・20年)を使うとき、取崩しを始める時点で必要な資金の額の求め方と値として、最も適切なものはどれか。なお、税・手数料は考えず、万円未満は四捨五入する。 〈係数(年1%・20年)〉終価係数 1.2202/現価係数 0.8195/年金終価係数 22.0190/年金現価係数 18.0456/減債基金係数 0.0454/資本回収係数 0.0554
正解: 1. 72万円に年金現価係数18.0456を掛けて、1,299万円とする。
解説: 「72万円に年金現価係数18.0456を掛けて、1,299万円とする」が適切です。毎年末に一定額を一定期間取り崩すために最初にいくら必要かは、取り崩す額に年金現価係数を掛けて求めます。年金現価係数は (1 − 1.01^−20) ÷ 0.01 ≒ 18.0456 なので、72万円…
関連キーワード: 年金現価係数・取崩し・老後に必要な資金・複利
- 正解済みまだ正解していませんQ3
Cさん(40歳)は、25年後の65歳時点で1,000万円の老後資金を準備するため、毎年末に同じ額を積み立て、年2%(1年ごとの複利)で運用する計画である。下の係数(年2%・25年)を使うとき、毎年の積立額として最も適切なものはどれか。なお、税・手数料は考えず、千円未満は四捨五入する。 〈係数(年2%・25年)〉終価係数 1.6406/現価係数 0.6095/年金終価係数 32.0303/年金現価係数 19.5235/減債基金係数 0.0312/資本回収係数 0.0512
正解: 4. 約31.2万円
解説: 「約31.2万円」が適切です。一定期間後に目標額を用意するために毎年末いくら積み立てればよいかは、目標額に減債基金係数を掛けて求めます。年2%・25年の減債基金係数は 0.02 ÷ (1.02^25 − 1) ≒ 0.0312 なので、1,000万円 × 0.0312 = 31.…
関連キーワード: 減債基金係数・積立額・老後資産形成の計画・複利
- 正解済みまだ正解していませんQ4
Dさんは、300万円を年3%で20年間運用する。利息を1年ごとに元本に組み入れる複利で運用した場合の20年後の元利合計として、最も適切なものはどれか。なお、1.03の10乗は1.3439とし、税・手数料は考えず、千円未満は四捨五入する。
正解: 2. 約541.8万円
解説: 「約541.8万円」が適切です。1年ごとの複利では、元利合計 = 元本 ×(1 + 利率)^年数 で求めます。1.03^20 =(1.03^10)^2 = 1.3439^2 ≒ 1.8061 なので、300万円 × 1.8061 ≒ 541.8万円です。単利の元利合計 300万円…
関連キーワード: 複利・単利・長期運用・元利合計
- 正解済みまだ正解していませんQ5
確定拠出年金の投資教育で示す資産配分例や運用プランモデルに関する次の記述のうち、厚生労働省の法令解釈通知「確定拠出年金制度について」の考え方に照らして、最も不適切なものはどれか。
正解: 1. 加入者等が運用の方法を容易に選択できるよう、加入者の年齢の区分に応じた資産配分例を提示することを、老後の生活設計に関して伝える内容として挙げている。
解説: 「年齢の区分に応じた資産配分例を提示する」とする記述が不適切です。法令解釈通知は、確定拠出年金制度を含めた老後の生活設計の項目で、加入者等が運用の方法を容易に選択できるよう、運用リスクの度合いに応じた資産配分例を提示することを挙げています。配分例を分ける軸は運用リスクの度合いで、…
関連キーワード: 投資教育・資産配分・運用プランモデル・元本確保型
- 正解済みまだ正解していませんQ6
退職所得控除額の計算では、その年に支払を受けた退職手当等の勤続期間等が、前に支払を受けた退職手当等の勤続期間等と重複する場合、重複する部分の期間を勤続年数とみなして計算した金額を差し引く調整がある。この調整で前の退職手当等として見る期間(その年の前年以前◯年内)に関する次の記述のうち、2026年7月1日現在施行の法令に照らして、最も適切なものはどれか。なお、確定拠出年金の老齢給付金として支給される一時金は退職手当等とみなされる。
正解: 3. 令和8年1月1日以後に老齢給付金を一時金で受けた後に勤務先から退職手当等を受ける場合、見る期間は、退職手当等を受けた年の前年以前9年内である。
解説: 「令和8年1月1日以後に老齢給付金を一時金で受けた後に勤務先から退職手当等を受ける場合」の記述が適切です。所得税法施行令第70条第1項第2号ロは、その年の前年以前9年内に確定拠出年金の老齢給付金の一時金(令和8年1月1日以後に支払を受けたものに限る)の支払を受け、かつ、その年に退…
根拠・参照資料: 所得税法第30条第6項第1号、所得税法施行令第70条第1項第2号、所得税法施行令第72条第3項第7号
関連キーワード: 退職所得控除・老齢給付金・一時金・受取の順序
- 正解済みまだ正解していませんQ7
Eさんは老後資金として1,000万円を預金で持っている。この預金の金額が10年間変わらず、その間の物価上昇率が毎年1%で続いたとする。10年後の1,000万円は、現在の物価で見るとおよそいくらの価値(購買力)に当たるか。最も適切なものはどれか。なお、1.01の10乗は1.1046とし、千円未満は四捨五入する。
正解: 3. 約905.3万円
解説: 「約905.3万円」が適切です。物価が毎年1%上がると、同じ物を買うのに必要な金額は10年で1.01^10 ≒ 1.1046倍になります。金額が変わらない1,000万円の現在の物価で見た価値は、1,000万円 ÷ 1.1046 ≒ 905.31万円 ≒ 約905.3万円です。「約…
関連キーワード: インフレリスク・購買力・物価上昇・実質価値
- 正解済みまだ正解していませんQ8
Fさんは、いま500万円ある資産を10年後に700万円にしたいと考えている。追加の積立てはせず、毎年同じ利回りの1年ごとの複利で運用するとき、必要な年利回りの求め方と値として最も適切なものはどれか。なお、税・手数料は考えず、利回りは%の小数点以下第3位を四捨五入する。
正解: 2. 700÷500=1.4の10乗根から1を引いて、年3.42%とする。
解説: 「1.4の10乗根から1を引いて、年3.42%とする」が適切です。複利でn年後に元本が目標額になる年利回りrは、r =(目標額 ÷ 元本)^(1/n) − 1 で求めます。代入すると(700 ÷ 500)^(1/10) − 1 = 1.4^(1/10) − 1 ≒ 1.03422…
関連キーワード: 必要利回り・複利・運用目標・累乗根
増やしてほしいと送りました
送った後に 問増えました
この科目は 8 問。足りないと感じたら
この科目の学習ポイントを読む
ぴよパスではDCプランナー2級(企業年金総合プランナー)の問題を10カテゴリに分けています。確定拠出年金を含めた老後の生活設計にはオリジナル予想問題を8問収録し、サイト内のDCプランナー2級(企業年金総合プランナー)全100問の約8%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには複利・老後に必要な資金・不足額・公的年金などがあります。本試験の情報は合格率34.9%(2025年度・CBT方式)・試験時間120分・受験料7,700円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。8問のうち1問には根拠・参照資料の情報があります。関連する用語や条件は、公的年金・企業年金・個人年金と退職給付・中高齢期の社会保険などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
次の科目へ
総合問題(事例)18 問学習に使える参考書 1 冊 PR
紹介文と対象読者を見比べて、学びたい内容に合う書籍を選んでください。
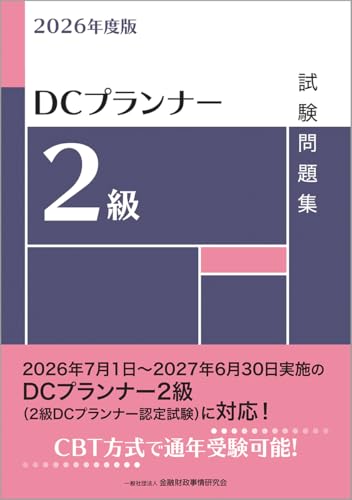
DCプランナー2級は問題本文とサンプル問題が公開されておらず、CBT方式で問題も持ち帰れないので、本試験に近い形の問題をまとめて解けるのは事実上この問題集になる。章立ては年金・退職給付制度等、確定拠出年金制度、老後資産形成マネジメント、総合問題の4章。ぴよパスの練習問題で論点を確かめた後、総合問題で時間配分を確かめる1冊。2026年度版かを購入前に確認してください。
こんな人に: 四答択一と総合問題の形に慣れ、120分の時間配分を確かめたい方。
Amazonで価格を見る
書籍情報の確認日:
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
確定拠出年金を含めた老後の生活設計 — よくある質問
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました
- DCプランナー2級(企業年金総合プランナー)の確定拠出年金を含めた老後の生活設計は何問用意されていますか?
- ぴよパスではDCプランナー2級(企業年金総合プランナー)の確定拠出年金を含めた老後の生活設計に全8問のオリジナル練習問題を用意しています。DCプランナー2級(企業年金総合プランナー)の収録全100問のうち約8%です。回答後に解説を確認できます。
- 確定拠出年金を含めた老後の生活設計はどんな順序で学習するのがおすすめですか?
- テキストで学んだ範囲や、確認したい用語の問題から取り組めます。迷う場合は一覧の先頭から数問解き、解説を読んでも分からない箇所をテキストで確認してください。問題番号は一覧内の順番です。ぴよパスではDCプランナー2級(企業年金総合プランナー)の問題を10カテゴリ(確定拠出年金を含めた老後の生活設計 / 公的年金・企業年金・個人年金と退職給付・中高齢期の社会保険・確定拠出年金の加入者と掛金)に分けているので、関連する内容は別のカテゴリでも確認できます。
- 確定拠出年金を含めた老後の生活設計の問題数は、通常演習と模試でどう違いますか?
- 確定拠出年金を含めた老後の生活設計は、ぴよパスでDCプランナー2級(企業年金総合プランナー)の問題を分けている10カテゴリの一つです。ぴよパスに収録している確定拠出年金を含めた老後の生活設計の問題数は8問 / 全100問で、収録全体の約8%にあたります。ぴよパスの模擬試験の基本設定では、確定拠出年金を含めた老後の生活設計を全40問中2問(約5%)出題します。これは模試の配分であり、本試験の出題比率を示すものではありません。
- 確定拠出年金を含めた老後の生活設計で合格ラインを割らないためのコツはありますか?
- DCプランナー2級(企業年金総合プランナー)の合格基準は「100点満点で70点以上(四答択一式の問題と総合問題の配点は公表されていません)」です。科目別の足切りはなく、合否は総合得点で決まります。サイト内のカテゴリ分けと本試験の科目区分は一致しない場合があります。確定拠出年金を含めた老後の生活設計の正答率だけで合否を判断せず、間違えた問題の内容と、本試験で適用される基準を確認してください。