 ぴよパス
オンスク.JP入門
PR月額ウケホーダイで試験内容をまず確認
- 月額 1,078〜1,628 円で 70 以上の講座
- 危険物乙4・衛生管理者・電工2種・FP・ITパス・簿記3級・登録販売者に対応
- 受験前の内容確認・意思決定に特化
全 394 問・解説・間違えた問題の解き直しは登録不要・無料。模試・「今日の復習」などは Premium (月480円)全 394 問に加えて、「今日の復習」・本番形式の模試・記録の全科目の正答率・広告非表示をご利用中です
不動産の「公示価格」に関する記述として、最も適切なものはどれか。
正解: 3. 国土交通省が毎年1月1日時点の地価を調査し、3月下旬に公表する正常な価格
解説: 公示価格は国土交通省が地価公示法に基づき、毎年1月1日時点の標準地の正常な価格を調査して3月下旬に公表します。一般の土地取引の指標や公共事業の補償の基準とされます。都道府県が7月1日基準で公表するのは基準地標準価格、国税庁が1月1日基準で公表するのは路線価(相続税評価額)、3年ご…
関連キーワード: 不動産・FP3級
不動産の「基準地標準価格」に関する記述として、正しいものはどれか。
正解: 4. 都道府県が毎年7月1日時点を基準日として調査・公表する地価であり、公示価格と同様に一般の土地取引の指標となる
解説: 基準地標準価格は都道府県知事が国土利用計画法に基づき毎年7月1日時点の基準地の価格を調査し、9月下旬に公表します。公示価格と同様に一般の土地取引の指標となりますが、基準地は都市計画区域外も含まれます。相続税・贈与税の計算に使用されるのは路線価(公示価格の約80%水準)です。
関連キーワード: 不動産・FP3級
相続税・贈与税の計算に使用される「路線価」に関する記述として、正しいものはどれか。
正解: 3. 路線価は公示価格の約80%を目安に設定されており、国税庁が毎年1月1日時点を基準として公表する
解説: 路線価は国税庁が毎年1月1日時点を基準として公表する土地評価額で、公示価格の約80%を目安(時価の80%水準)に設定されています。相続税・贈与税における宅地の評価に使用されます。固定資産税評価額は公示価格の約70%水準です。路線価は路線(道路)に面する標準的な宅地の1㎡当たりの評…
関連キーワード: 不動産・FP3級
「固定資産税評価額」に関する記述として、最も適切なものはどれか。
正解: 2. 市区町村長が固定資産税・都市計画税の課税標準として決定する価格で、公示価格の約70%が目安とされている
解説: 固定資産税評価額は市区町村長(東京都23区は都知事)が固定資産税・都市計画税・不動産取得税・登録免許税などの課税標準として決定する価格です。公示価格の約70%が目安とされています。評価替えは原則3年ごとに行われます(基準年度:2021年・2024年など3の倍数の年)。
関連キーワード: 不動産・FP3級
宅地の価格について、地価公示法に基づく公示価格の水準を基準とした場合の、相続税の路線価と固定資産税評価額の水準の目安の組み合わせとして、正しいものはどれか。
正解: 3. 路線価は公示価格の8割程度、固定資産税評価額は公示価格の7割程度
解説: 国税庁は、相続税の路線価を、1月1日を評価時点として、地価公示価格等を基にした価格の80%程度を目途に定めています。固定資産税評価額は、総務大臣が定める固定資産評価基準(地方税法第388条第1項)により、宅地については地価公示価格等の7割を目途として評価されます。したがって、路線…
根拠・参照資料: 地方税法第388条第1項
関連キーワード: 公示価格・路線価・固定資産税評価額・固定資産評価基準
宅地建物取引業法(宅建業法)に関する記述として、正しいものはどれか。
正解: 3. 宅地建物取引業者は、売買・交換・賃貸の媒介および代理を行う場合に免許が必要である
解説: 宅地建物取引業とは、宅地・建物の売買・交換(自ら当事者となるもの)と、宅地・建物の売買・交換・貸借の代理・媒介を業として行うことで(宅建業法2条2号)、免許(国土交通大臣または都道府県知事)が必要です。個人が自己所有の不動産を1回売却する行為は「業」ではないため免許不要です。自ら…
根拠・参照資料: 宅地建物取引業法第2条・第3条
関連キーワード: 不動産・FP3級
宅地建物取引業法における「手付金」に関する記述として、正しいものはどれか。
正解: 2. 宅地建物取引業者が自ら売主となる場合、手付金の額は売買代金の20%が上限である
解説: 宅地建物取引業者が自ら売主となる場合、手付金の額は売買代金の20%を超えることができません。手付金は原則として解約手付とみなされ、買主は支払った手付金を放棄することで、売主は手付金の倍額を買主に返還することで、相手方が契約履行に着手するまでは契約解除が可能です。
関連キーワード: 不動産・FP3級
宅地・建物の売買において、引き渡された目的物が契約の内容に適合しない場合の売主の責任(契約不適合責任)に関する記述として、最も適切なものはどれか。なお、売主は引渡しの時に不適合を知らず、知らなかったことに重大な過失もないものとし、買主は宅地建物取引業者ではないものとする。
正解: 2. 買主が修補による追完を請求した場合でも、売主は、買主に不相当な負担を課するものでないときは、請求と異なる方法で追完をすることができる。
解説: 買主が請求した追完の方法(修補など)に対し、売主は、買主に不相当な負担を課するものでないときは、請求と異なる方法で履行の追完をすることができます(民法第562条第1項ただし書)。よって2が適切です。1は不適切。通知の期間は、引渡しからではなく、買主が不適合を知った時から1年以内で…
根拠・参照資料: 民法第415条・第562条・第564条・第566条、宅地建物取引業法第40条
関連キーワード: 契約不適合責任・履行の追完・損害賠償・宅地建物取引業者
宅地建物取引業法に定める重要事項の説明(第35条)の時期・相手方や、重要事項説明書の取扱いに関する記述として、正しいものはどれか。
正解: 1. 相手方が宅地建物取引業者である場合でも、重要事項説明書の交付は省略できないとされている
解説: 1が正しい。相手方が宅地建物取引業者のときは、宅地建物取引士による説明は要らなくなるが、重要事項を記載した書面の交付は必要で、その書面には宅地建物取引士に記名させる(宅地建物取引業法第35条第6項・第7項。相手方の承諾を得て電磁的方法で提供することもでき、その場合は交付したものと…
根拠・参照資料: 宅地建物取引業法第31条の3、第35条第1項・第5項・第6項・第7項・第9項
関連キーワード: 重要事項の説明・重要事項説明書・宅地建物取引業者・宅地建物取引士・専任の宅地建物取引士
工事の完了前で、建築基準法の建築確認をまだ受けていない建物について、宅地建物取引業者がすることができる行為として、宅地建物取引業法上、正しいものはどれか。
正解: 3. 貸借の媒介を依頼された建物について、賃貸借契約を成立させること
解説: 契約締結等の時期の制限(宅地建物取引業法第36条)が、工事完了前に建築確認などの処分があるまで禁じているのは、売買・交換の契約の締結(自ら当事者・代理)と売買・交換の媒介で、貸借は含まれない。したがって、確認を受ける前でも、貸借の媒介で賃貸借契約を成立させることはでき、3が正しい…
根拠・参照資料: 宅地建物取引業法第33条・第36条
関連キーワード: 広告の開始時期の制限・契約締結等の時期の制限・建築確認・貸借の媒介
都市計画法における「用途地域」に関する記述として、正しいものはどれか。
正解: 2. 用途地域は13種類あり、住居系8種類・商業系2種類・工業系3種類に分類される
解説: 用途地域は13種類(2019年の田園住居地域追加後)あり、住居系8種類(第一・二種低層住居専用地域、第一・二種中高層住居専用地域、第一・二種住居地域、準住居地域、田園住居地域)、商業系2種類(近隣商業地域・商業地域)、工業系3種類(準工業地域・工業地域・工業専用地域)です。工業専…
関連キーワード: 不動産・FP3級
建築基準法における「建ぺい率」に関する記述として、正しいものはどれか。
正解: 2. 建ぺい率とは、敷地面積に対する建築面積の割合のことである
解説: 建ぺい率は「建築面積 ÷ 敷地面積 × 100%」で、敷地面積に対する建築面積(建物を真上から見た水平投影面積)の割合です。容積率が延べ床面積の割合です。建ぺい率の制限は用途地域ごとに異なります(30〜80%)。防火地域内で耐火建築物を建てる場合は指定建ぺい率に10%加算されます…
関連キーワード: 不動産・FP3級
建築基準法における「容積率」に関する記述として、最も適切なものはどれか。
正解: 1. 容積率とは、敷地面積に対する延べ床面積の割合であり、前面道路の幅員が12m未満の場合は道路幅員×法定乗数による制限も受ける
解説: 容積率は「延べ床面積 ÷ 敷地面積 × 100%」です。前面道路の幅員が12m未満の場合、指定容積率と「前面道路幅員×法定乗数(住居系4/10・その他6/10)」のいずれか小さい方が制限値になります。地下室は住宅用途に限り容積率算定から除外できる緩和規定があります。前面道路が2本…
関連キーワード: 不動産・FP3級
建築基準法に定める建築物の敷地の接道義務(敷地と道路との関係)に関する記述として、正しいものはどれか。なお、地方公共団体の条例による制限の付加や、特定行政庁の認定・許可による例外は考えないものとする。
正解: 3. 都市計画区域および準都市計画区域の外にある建築物の敷地には、接道義務の規定は適用されない。
解説: 接道義務を含む建築基準法第3章の規定(集団規定)は、都市計画区域および準都市計画区域内に限り適用されます(建築基準法第41条の2)。よって、区域外の敷地には接道義務の規定が適用されず、3が正しいです。1は誤り。土地を建築物の敷地として利用するために築造する私道で、特定行政庁から位…
根拠・参照資料: 建築基準法第41条の2・第42条第1項・第43条第1項
関連キーワード: 接道義務・都市計画区域・準都市計画区域・位置指定道路
都市計画法の開発許可制度において、開発許可を受けなくてよい開発行為の規模(面積)に関する記述として、正しいものはどれか。なお、農林漁業用の建築物や公益上必要な建築物のための開発行為などの適用除外と、条例や大都市圏の区域についての規模の特例は考えないものとする。
正解: 3. 非線引き区域では、開発許可を要しない開発行為の規模は、3,000平方メートル未満とされている。
解説: 都市計画区域・準都市計画区域内の開発行為には原則として都道府県知事等の許可が必要ですが、市街化区域では1,000平方メートル未満、区域区分が定められていない都市計画区域(非線引き区域)と準都市計画区域では3,000平方メートル未満のものは許可が不要です(都市計画法第29条第1項第…
根拠・参照資料: 都市計画法第29条第1項第1号・第2項、都市計画法施行令第19条第1項・第22条の2
関連キーワード: 開発許可・市街化区域・市街化調整区域・非線引き区域
不動産の取得に係る税金として、「不動産取得税」の税率として正しいものはどれか(標準税率)。
正解: 4. 土地・住宅:3%、住宅以外の建物:4%
解説: 不動産取得税は都道府県税で、取得した不動産の価格(固定資産税評価額)に税率を乗じて計算します。標準税率は土地・住宅が3%、住宅以外の建物が4%です(本則は4%だが住宅・土地は特例で3%)。一定の住宅・住宅用土地については課税標準の特例・控除があります。
関連キーワード: 不動産・FP3級
「固定資産税」に関する記述として、正しいものはどれか。
正解: 1. 固定資産税の税率は標準税率1.4%で、住宅用地には課税標準の特例が認められている
解説: 固定資産税は市区町村税(東京都23区は都税)で標準税率1.4%です。住宅用地の特例として、小規模住宅用地(200㎡以下の部分)は課税標準が評価額の1/6、一般住宅用地(200㎡超の部分)は1/3に軽減されます。新築住宅(居住用部分120㎡相当分)は3年間(一定の3階建て以上耐火・…
関連キーワード: 不動産・FP3級
不動産の譲渡に係る所得税・住民税について、「長期譲渡所得」として扱われるのはどれか。
正解: 1. 譲渡した年の1月1日時点で所有期間が5年を超えている不動産の譲渡所得
解説: 不動産の譲渡所得は、譲渡した年の1月1日時点で所有期間が5年超の場合は長期譲渡所得(税率20.315%)、5年以下の場合は短期譲渡所得(税率39.63%)として課税されます。なお居住用財産(マイホーム)で所有期間10年超の場合はさらに軽減税率の特例があります。
関連キーワード: 不動産・FP3級
「居住用財産を譲渡した場合の3,000万円の特別控除」(租税特別措置法第35条)の適用を受けるための要件に関する記述として、正しいものはどれか。
正解: 1. 譲渡した居住用財産の所有期間が短く、その譲渡が短期譲渡所得に該当する場合であっても、3,000万円の特別控除の適用を受けることができる。
解説: 3,000万円の特別控除は、長期譲渡所得と短期譲渡所得のいずれにも適用され(租税特別措置法第35条第1項)、所有期間の要件はないので、1が正しいです。2は誤り。譲渡所得の金額が0円になる場合でも、確定申告書に適用を受ける旨を記載し、譲渡所得の計算明細書などを添付しなければ適用され…
根拠・参照資料: 租税特別措置法第35条第1項・第2項・第12項、租税特別措置法施行令第20条の3第1項・第23条第2項
関連キーワード: 3,000万円の特別控除・居住用財産・短期譲渡所得・確定申告・直系血族
居住用財産の「買換え特例(特定居住用財産の買換え特例)」に関する記述として、正しいものはどれか。
正解: 3. 旧居宅の所有期間が10年超、居住期間が10年以上の場合に適用可能で、課税を将来に繰り延べる特例である
解説: 特定居住用財産の買換え特例は、旧居宅の所有期間が譲渡年の1月1日時点で10年超、かつ居住期間が10年以上の場合に適用でき、一定要件を満たした買換えであれば売却益への課税を将来(買換え後の物件を売却するまで)に繰り延べる特例です。非課税にするのではなく課税繰延べです。3,000万円…
関連キーワード: 不動産・FP3級
「借地権」に関する記述として、正しいものはどれか。
正解: 1. 借地権とは、建物所有を目的として他人の土地を借りる権利であり、地上権と土地賃借権の2種類がある
解説: 借地権とは建物の所有を目的として土地を使用・収益できる権利で、地上権(物権)と土地賃借権(債権)の2種類があります。借地借家法による借地権の最低存続期間は30年です。更新後の期間は最初の更新が20年以上、その後は10年以上です。地上権は登記で対抗可能ですが、土地賃借権は借地上の建…
関連キーワード: 不動産・FP3級
「定期借地権」の種類と存続期間の組み合わせとして正しいものはどれか。
正解: 1. 一般定期借地権:50年以上、事業用定期借地権:10年以上50年未満、建物譲渡特約付借地権:30年以上
解説: 定期借地権は更新のない借地権で3種類あります。①一般定期借地権:存続期間50年以上、②事業用定期借地権:存続期間10年以上50年未満(専ら事業用建物の所有目的)、③建物譲渡特約付借地権:存続期間30年以上(期間満了時に地主が建物を買い取る特約)です。
関連キーワード: 不動産・FP3級
借地借家法に基づく普通借家契約(定期建物賃貸借以外の建物の賃貸借)において、当事者が定める特約の効力に関する記述として、正しいものはどれか。
正解: 4. 賃貸人の同意を得て付加した造作について、賃借人の買取請求権を排除する特約は、有効である。
解説: 造作買取請求権(借地借家法第33条)は、賃借人に不利な特約を無効とする規定(第30条・第37条)の対象に含まれていないため、これを排除する特約は有効です。よって4が正しいです。1は誤り。一定の期間借賃を増額しない旨の特約がある場合は、その定めに従います(第32条第1項ただし書)。…
根拠・参照資料: 借地借家法第28条・第30条・第32条第1項・第33条・第37条
関連キーワード: 普通借家契約・造作買取請求権・正当の事由・借賃・特約
土地の有効活用の方式のうち、等価交換方式と土地信託方式に係る税金の取扱いに関する記述として、最も適切なものはどれか。なお、土地信託は、信託銀行が信託された土地に建物を建てて賃貸する賃貸型で、土地所有者が委託者と受益者を兼ねるものとする。
正解: 4. 土地信託方式で、受益者である土地所有者が受け取る信託配当は、不動産所得として課税される。
解説: 信託の受益者は信託財産に属する資産・負債を有するものとみなされ、信託財産に帰せられる収益・費用も受益者のものとみなされます(所得税法第13条第1項)。そのため、賃貸型の土地信託で建物の賃貸から生じる信託配当は、土地所有者(受益者)の不動産所得となります(同法第26条)。よって4が…
根拠・参照資料: 所得税法第13条第1項・第26条・第58条、地方税法第343条
関連キーワード: 等価交換方式・土地信託方式・信託配当・不動産所得・固定資産の交換の特例
土地所有者が、存続期間を20年とする事業用定期借地権を設定して土地を活用する場合に関する記述として、正しいものはどれか。
正解: 4. 借地人の従業員が住む社員寮は、借地人の事業のために使う建物であっても、その所有を目的として設定することはできない。
解説: 事業用定期借地権は、専ら事業の用に供する建物(居住の用に供するものを除く)の所有を目的とするもので、従業員が住む社員寮のような居住用の建物の所有を目的として設定することはできません(借地借家法第23条第1項・第2項)。よって4が正しいです。1は誤り。存続期間を10年以上30年未満…
根拠・参照資料: 借地借家法第10条第1項・第13条・第23条、地方税法第343条第1項
関連キーワード: 事業用定期借地権・建物買取請求権・固定資産税・社員寮
不動産の登記に関する記述として、最も適切なものはどれか。
正解: 1. 不動産登記は対抗要件であり、登記なしでは原則として第三者に権利を対抗できない
解説: 不動産登記は権利変動の対抗要件であり(民法177条)、登記がなければ第三者に所有権移転等の権利を対抗できません(ただし権利自体は移転する)。所有権移転登記は原則として売主と買主が共同で申請します。仮登記は順位保全効はありますが、本登記と同一の対抗力はなく第三者に対する対抗力はあり…
関連キーワード: 不動産・FP3級
不動産の登記記録に関する記述として、最も適切なものはどれか。
正解: 3. 権利部の甲区には所有権に関する事項が、乙区には抵当権など所有権以外の権利に関する事項が記録される
解説: 登記記録は一筆の土地または一個の建物ごとに作成され、表題部と権利部で構成されます。権利部は甲区と乙区に区分され、甲区には所有権に関する事項(所有権の保存・移転など)、乙区には抵当権・地上権・賃借権など所有権以外の権利に関する事項が記録されます。表題部に記録されるのは所在・地番・地…
関連キーワード: 不動産・FP3級
宅地建物取引業法における「媒介契約」に関する記述として、正しいものはどれか。
正解: 1. 専任媒介契約の有効期間は、3ヶ月を超えることができない
解説: 専任媒介契約・専属専任媒介契約の有効期間は3ヶ月以内とされ、これより長い期間を定めた場合は3ヶ月に短縮されます。一般媒介契約は複数の宅地建物取引業者に重ねて依頼できる契約であり、選択肢2は専任媒介契約の説明です。専属専任媒介契約では自己発見取引(依頼者が自ら見つけた相手との直接契…
関連キーワード: 不動産・FP3級
不動産鑑定評価基準に定める鑑定評価の手法と、それによって求める試算価格に関する記述として、最も適切なものはどれか。
正解: 2. 収益還元法は、賃貸用の不動産に限らず、自用の不動産であっても、賃貸を想定することにより適用することができる。
解説: 不動産鑑定評価基準(国土交通省・総論第7章)は、収益還元法を、文化財の指定を受けた建造物など一般に市場性のない不動産以外には基本的にすべて適用すべき手法とし、自用の不動産でも賃貸を想定することで適用されるとしています。よって2が適切です。1は不適切。原価法による試算価格は積算価格…
関連キーワード: 収益還元法・原価法・取引事例比較法・積算価格・DCF法
不動産の取引で作成する契約書と印紙税に関する記述として、最も適切なものはどれか。なお、各契約書には、記載された契約以外の内容は含まれないものとする。
正解: 2. 店舗や住宅などの建物の賃貸借契約書は、印紙税の課税文書に該当しない。
解説: 印紙税の課税文書は印紙税法別表第一に掲げる文書で、土地の賃借権の設定に関する契約書は課税文書(第1号文書)ですが、建物の賃貸借契約書はこれに当たりません(国税庁タックスアンサーNo.7106)。よって2が適切です。1は不適切。2人以上が共同して作成した課税文書については、作成者が…
根拠・参照資料: 印紙税法第3条第2項・第8条第2項・第20条第1項・別表第一、印紙税法施行令第5条
関連キーワード: 印紙税・課税文書・過怠税・建物の賃貸借契約書
建築基準法上、建築物が防火地域と準防火地域にわたる場合の取扱いとして、正しいものはどれか。
正解: 4. 原則として、建築物の全部について、規制の厳しい防火地域内の建築物に関する規定が適用される
解説: 建築物が防火地域と準防火地域にわたる場合は、原則としてその建築物の全部について、規制の厳しい方である防火地域内の建築物に関する規定が適用されます。緩い方(準防火地域)の規定が適用されたり、部分ごとに別々の規定が適用されたりするわけではありません。選択肢3のような「面積の過半が属す…
関連キーワード: 不動産・FP3級
農地法に関する記述として、正しいものはどれか。
正解: 1. 市街化区域内の農地を宅地に転用する場合は、あらかじめ農業委員会に届け出れば、都道府県知事等の許可は不要である
解説: 農地法では、市街化区域内の農地について特例が設けられており、転用(4条)や転用目的の権利移動(5条)は、あらかじめ農業委員会に届け出れば都道府県知事等の許可は不要です。農地を農地のまま売買する権利移動(3条)に必要なのは都道府県知事等ではなく農業委員会の許可です。所有者が自己の農…
関連キーワード: 不動産・FP3級
宅地建物取引業者が自ら売主となり、宅地建物取引業者でない個人が買主となる宅地・建物の売買契約について、宅地建物取引業法に定める申込みの撤回等(クーリング・オフ)に関する記述として、正しいものはどれか。なお、申込みの撤回等ができる旨とその方法は、書面で告げられていないものとする。
正解: 4. 事務所で買受けの申込みをし、喫茶店で売買契約を締結した買主は、申込みの撤回等を行うことができない
解説: 4が正しい。宅地建物取引業法第37条の2第1項は、事務所等で買受けの申込みをし、事務所等以外の場所で売買契約を締結した買主を、申込みの撤回等ができる者から除いている。1は誤り。相手方が自宅や勤務先で売買契約に関する説明を受ける旨を自ら申し出た場合は、その自宅等が事務所等に当たる(…
根拠・参照資料: 宅地建物取引業法第37条の2、宅地建物取引業法施行規則第16条の5
関連キーワード: 申込みの撤回等・宅地建物取引業法・事務所等・買受けの申込み
不動産の取引と消費税に関する記述として、最も適切なものはどれか。
正解: 4. 土地の譲渡は、消費税の非課税取引である
解説: 土地の譲渡は消費税の非課税取引です(土地は消費される財ではないため)。貸付期間が1ヶ月以上の居住用住宅の家賃も非課税とされています。一方、事業者が事業として行う建物の譲渡は課税取引であり、住宅であっても事業者からの購入では建物部分に消費税がかかります。宅地建物取引業者に支払う仲介…
関連キーワード: 不動産・FP3級
個人が、取得費が不明である土地を4,000万円で譲渡し、譲渡費用が100万円かかった。概算取得費を用いて計算した場合の譲渡所得の金額(特別控除適用前)として、正しいものはどれか。
正解: 2. 3,700万円
解説: 譲渡所得は「収入金額 −(取得費+譲渡費用)」で計算します。取得費が不明な場合は、収入金額の5%を概算取得費とすることができます。概算取得費は4,000万円 × 5% = 200万円なので、譲渡所得は4,000万円 −(200万円+100万円)= 3,700万円です。3,800万…
関連キーワード: 不動産・FP3級
個人が、賃貸マンション1棟を購入時の諸費用を含めて総額6,000万円(自己資金3,600万円、借入金2,400万円)で取得した。年間の賃料収入が600万円、年間の諸経費(管理費・修繕費・固定資産税等)が150万円、借入金の年間の支払利息が45万円であるとき、この投資のNOI利回り(実質利回り)として、正しいものはどれか。なお、空室による減収はないものとする。
正解: 4. 7.5%
解説: NOI利回り(実質利回り)は、年間の賃料収入から諸経費を差し引いた純収益(NOI)を、自己資金と借入金を合わせた投資総額で割って求める。(600万円-150万円)÷6,000万円×100=7.5%となる。借入金の支払利息は物件の運営にかかる費用ではなく資金の調達にかかる費用であり…
関連キーワード: NOI利回り・実質利回り・表面利回り・諸経費・支払利息
不動産登記の「公信力」に関する記述として、最も適切なものはどれか。
正解: 1. 不動産登記には公信力が認められていないため、登記記録上の名義人が真実の権利者でなかった場合、登記を信頼して取引しても原則として保護されない
解説: 不動産登記には公信力が認められていません。したがって、登記記録上の名義人が真実の権利者でなかった場合、その登記を信頼して取引を行っても、原則として法的な保護を受けることはできません。取引にあたっては登記記録だけでなく現地調査等による確認が重要になります。選択肢3は誤りで、公信力に…
根拠・参照資料: 不動産登記法、民法第177条
関連キーワード: 不動産登記・公信力・対抗力・FP3級
建物の区分所有等に関する法律(区分所有法)に関する記述として、最も適切なものはどれか。
正解: 1. 専有部分とその専有部分に係る敷地利用権は、原則として分離して処分することができない
解説: 区分所有法では、専有部分と敷地利用権(専有部分を所有するための建物の敷地に関する権利)の一体性が定められており、規約に別段の定めがある場合を除き、両者を分離して処分することはできません。選択肢4は誤りで、廊下・階段・エレベーターなどの法定共用部分は構造上区分所有者全員の共用に供さ…
根拠・参照資料: 建物の区分所有等に関する法律第4条、第14条、第22条
関連キーワード: 区分所有法・専有部分・共用部分・敷地利用権・FP3級
建築基準法第42条に定める道路の定義と、2項道路の道路境界線に関する記述として、最も適切なものはどれか。
正解: 4. 事業計画のある道路で、2年以内に事業が執行される予定として特定行政庁が指定したものは、建築基準法上の道路となる
解説: 4が適切。道路法や都市計画法などによる新設又は変更の事業計画のある道路で、2年以内にその事業が執行される予定のものとして特定行政庁が指定したものは、建築基準法上の道路となる(建築基準法第42条第1項第4号)。1は誤り。特定行政庁が指定する区域内では幅員6m以上である(第42条第1…
根拠・参照資料: 建築基準法第42条第1項、第2項、第44条第1項
関連キーワード: 2項道路・道路境界線・崖地・特定行政庁・事業計画
都市計画法における区域区分と都市計画区域の指定に関する記述として、最も適切なものはどれか。
正解: 2. 市街化調整区域については、都市計画において、原則として用途地域を定めないものとされている
解説: 2が適切。市街化区域については少なくとも用途地域を定め、市街化調整区域については原則として用途地域を定めないものとされている(都市計画法第13条第1項第7号)。1は誤り。市街化区域は、すでに市街地を形成している区域及びおおむね10年以内に優先的かつ計画的に市街化を図るべき区域であ…
根拠・参照資料: 都市計画法第5条、第7条、第13条第1項第7号
関連キーワード: 市街化区域・市街化調整区域・用途地域・区域区分・都市計画区域
建物の売買契約の締結後に、売主・買主双方の責めに帰することができない地震によって建物が滅失した場合の、民法上の取扱いに関する記述として、最も適切なものはどれか。
正解: 3. 引渡し前に建物が滅失した場合、買主は、売主に催告をすることなく、直ちに売買契約を解除することができる
解説: 3が適切。引渡し前の滅失で売主の債務の全部の履行が不能となったときは、買主は催告をすることなく直ちに契約を解除できる(民法第542条第1項第1号)。4は誤り。解除に売主の帰責事由は要しない(解除できないのは、債務不履行が買主の責めに帰すべき事由による場合である。第543条)。1は…
根拠・参照資料: 民法第536条第1項、第542条第1項第1号、第543条、第567条第1項
関連キーワード: 危険負担・引渡し・解除・帰責事由
不動産の「登録免許税」に関する記述として、最も適切なものはどれか。
正解: 2. 登録免許税は、所有権移転登記などの登記を受ける際に課される国税であり、課税標準は原則として固定資産税評価額である
解説: 登録免許税は、不動産の所有権保存登記・所有権移転登記・抵当権設定登記などの登記を受ける際に課される国税です。課税標準は、所有権の保存・移転登記では原則として固定資産税評価額であり、抵当権設定登記では債権金額です。選択肢1は誤りで、登録免許税は地方税ではなく国税です。選択肢3も誤り…
根拠・参照資料: 登録免許税法第9条、第10条
関連キーワード: 登録免許税・所有権移転登記・固定資産税評価額・国税・FP3級
固定資産税および都市計画税に関する記述として、最も適切なものはどれか。
正解: 4. 都市計画税は、原則として市街化区域内に所在する土地・家屋の所有者に課され、税率は0.3%を超えることができない(制限税率)
解説: 都市計画税は、原則として市街化区域内に所在する土地・家屋の所有者に対して、固定資産税と併せて市区町村が課税する税金です。税率は0.3%が上限とされる制限税率であり、市区町村はこれを超える税率を定めることができません。選択肢1は誤りで、固定資産税・都市計画税の賦課期日は毎年1月1日…
根拠・参照資料: 地方税法第702条の4、地方税法第359条、地方税法第702条の6
関連キーワード: 固定資産税・都市計画税・賦課期日・制限税率・FP3級
土地の有効活用における「建設協力金方式」に関する記述として、最も適切なものはどれか。
正解: 2. 土地所有者が、入居予定のテナントから建設資金の全部または一部を借り受けて建物を建設し、その建物をテナントに賃貸する方式である
解説: 建設協力金方式は、土地所有者が、入居予定のテナント(事業会社など)から建設資金の全部または一部を「建設協力金」として借り受けて建物を建設し、完成した建物をそのテナントに賃貸する方式です。借り受けた建設協力金は、テナントに支払われるべき賃料との相殺などの方法で返済されていくのが一般…
関連キーワード: 土地の有効活用・建設協力金方式・土地信託方式・テナント・FP3級
第一種住居地域内にある敷地面積300㎡の土地(指定建蔽率60%・指定容積率300%、前面道路の幅員4m、法定乗数4/10)に建築物を建てる場合、建築可能な最大延べ面積として正しいものはどれか。
正解: 4. 480㎡
解説: 前面道路の幅員が12m未満の場合、容積率は「指定容積率」と「前面道路の幅員×法定乗数」のいずれか小さい方が適用されます。前面道路幅員による容積率は4m×4/10=160%であり、指定容積率300%より小さいため160%が適用されます。したがって最大延べ面積は300㎡×160%=4…
関連キーワード: 容積率・前面道路幅員・法定乗数・延べ面積・FP3級
宅地建物取引業者が土地の売買(売買代金2,000万円)の媒介を行った場合、依頼者の一方から受け取ることができる報酬(仲介手数料)の上限額として正しいものはどれか。なお、消費税は考慮しないものとする。
正解: 4. 66万円
解説: 宅地建物取引業者が売買の媒介で依頼者の一方から受け取ることができる報酬の上限は、取引額が400万円を超える場合、速算式「売買代金×3%+6万円」(消費税別)で計算できます。2,000万円×3%+6万円=66万円が上限です。46万円は税率を2%として計算(2,000万円×2%+6万…
関連キーワード: 媒介報酬・仲介手数料・速算式・宅建業法・FP3級
借地借家法に基づく普通借地権(建物の所有を目的とする借地権)の存続期間に関する記述として、最も適切なものはどれか。
正解: 3. 存続期間は30年とされ、これより短い期間を定めても、その定めは無効となり存続期間は30年となる
解説: 普通借地権(建物の所有を目的とする借地権)の存続期間は30年とされています。契約でこれより長い期間を定めることはできますが、30年より短い期間を定めても借地権者に不利な特約として無効となり、存続期間は30年となります。選択肢2は誤りで、最短の存続期間は20年ではなく30年です。選…
根拠・参照資料: 借地借家法第3条・第4条・第9条
関連キーワード: 普通借地権・存続期間・借地借家法・更新・FP3級
借地借家法に定める借地上の建物の買取請求権に関する記述として、最も適切なものはどれか。
正解: 3. 借地上の建物を借地権者から譲り受けた第三者は、借地権設定者が賃借権の譲渡を承諾しないときは、建物を時価で買い取るよう請求できる
解説: 3が適切。第三者が賃借権の目的である土地の上の建物を取得した場合に、借地権設定者が賃借権の譲渡を承諾しないときは、その第三者は借地権設定者に対し建物を時価で買い取るよう請求できる(借地借家法第14条)。1は誤り。承諾なく残存期間を超えて存続する建物を築造した場合も、期間満了で更新…
根拠・参照資料: 借地借家法第13条、第14条
関連キーワード: 建物買取請求権・借地権者・借地権設定者・時価
借地借家法に定める定期借地権(一般定期借地権・事業用定期借地権・建物譲渡特約付借地権)に関する記述として、最も適切なものはどれか。
正解: 2. 事業用定期借地権を設定する契約は、公正証書によって行わなければならない
解説: 事業用定期借地権(存続期間10年以上50年未満)を設定する契約は、必ず公正証書によって行わなければならないとされており、要式性が特に厳格です。選択肢1は誤りで、一般定期借地権(存続期間50年以上)は、更新しない等の特約を公正証書等の書面(電磁的記録を含む)によって定める必要があり…
根拠・参照資料: 借地借家法第22条〜第24条
関連キーワード: 定期借地権・事業用定期借地権・公正証書・一般定期借地権・FP3級
借地借家法の定期建物賃貸借(定期借家契約)の期間・終了と賃料に関する記述として、最も適切なものはどれか。
正解: 1. 期間1年以上の定期借家契約で、賃貸人が満了の1年前から6か月前までに終了の通知をしないと、満了の時には終了を賃借人に対抗できない
解説: 1が適切。期間が1年以上の定期借家契約では、賃貸人は期間満了の1年前から6か月前までの通知期間に、期間の満了で契約が終わる旨を通知しなければ、その終了を賃借人に対抗できない(借地借家法第38条第6項本文)。通知期間の経過後に通知した場合は、その通知の日から6か月を経過した後に終了…
根拠・参照資料: 借地借家法第29条第1項、第32条、第38条
関連キーワード: 定期借家契約・定期建物賃貸借・通知期間・借賃増減請求権
借地権・建物賃借権の対抗力と、賃貸中の不動産が譲渡された場合の取扱いに関する記述として、最も適切なものはどれか。なお、各記述の当事者の間に特段の合意はないものとする。
正解: 3. 対抗要件を備えた賃借人がいる建物が譲渡された場合、賃貸人たる地位は、賃借人の承諾がなくても建物の譲受人に移転する
解説: 3が適切。借地借家法第10条・第31条などによる賃貸借の対抗要件を備えた不動産が譲渡されたときは、その不動産の賃貸人たる地位は譲受人に移転し(民法第605条の2第1項)、賃借人の承諾は要しない。1は誤り。借地権の対抗力は、借地権者自身の名義で登記された建物を所有する場合に認められ…
根拠・参照資料: 借地借家法第10条、第31条、民法第605条の2第1項
関連キーワード: 対抗力・借地権・引渡し・賃貸人たる地位
建物の区分所有等に関する法律(区分所有法)における集会の決議に必要な多数(定数)に関する記述として、最も適切なものはどれか。
正解: 2. 規約の設定・変更・廃止は出席した区分所有者及びその議決権の各4分の3以上、建替え決議は区分所有者及び議決権の各5分の4以上の多数による
解説: 区分所有法では、規約の設定・変更・廃止は、区分所有者の過半数かつ議決権の過半数を有する者が出席し、出席した区分所有者及びその議決権の各4分の3以上の多数による集会の決議で行います(第31条第1項)。建替え決議は区分所有者及び議決権の各5分の4以上の多数によります(第62条第1項。…
根拠・参照資料: 建物の区分所有等に関する法律第31条第1項・第39条第1項・第62条
関連キーワード: 区分所有法・集会の決議・建替え決議・規約・FP3級
区分所有法における共用部分の変更・管理と集会の招集に関する記述として、最も適切なものはどれか。
正解: 2. 共用部分の著しい変更の決議に必要な4分の3以上という割合は、規約で2分の1を超える割合まで引き下げることができる
解説: 2が適切。共用部分の形状又は効用の著しい変更(重大変更)は、区分所有者及び議決権の各過半数が出席した集会で、出席した区分所有者及びその議決権の各4分の3以上の多数で決するが、この4分の3は、規約で2分の1を超える割合まで引き下げることができる(区分所有法第17条第1項)。1は誤り…
根拠・参照資料: 建物の区分所有等に関する法律第14条第1項、第17条第1項、第18条第1項・第2項、第19条、第34条第2項
関連キーワード: 共用部分・重大変更・保存行為・規約・集会
不動産登記の効力と、仮登記がされた不動産の登記に関する記述として、最も適切なものはどれか。
正解: 2. 仮登記に基づいて本登記をした場合、その本登記の順位は、仮登記の順位による
解説: 2が適切。仮登記に基づいて本登記をしたときは、その本登記の順位は仮登記の順位による(不動産登記法第106条)。仮登記は、本登記に必要な条件がそろう前に、登記の順位を先に確保しておくためのものである。1は不適切。わが国の不動産登記には公信力がなく、登記記録を信じて取引しても、登記名…
根拠・参照資料: 不動産登記法第106条、第109条、民法第177条
関連キーワード: 仮登記・本登記・公信力・甲区・乙区
マンションなどの区分建物の登記記録と登記の効力に関する記述として、最も適切なものはどれか。
正解: 2. 区分建物の登記記録上の床面積は、壁その他の区画の内側線で囲まれた部分の水平投影面積により定めるとされている
解説: 2が適切。建物の床面積は壁その他の区画の中心線で囲まれた部分の水平投影面積によるが、区分建物は壁その他の区画の内側線で囲まれた部分の水平投影面積による(不動産登記規則第115条)。1は誤り。敷地権付き区分建物についての所有権に係る登記は、原則として敷地権についてされた登記としての…
根拠・参照資料: 不動産登記法第73条第1項、第74条第2項、不動産登記規則第115条
関連キーワード: 区分建物・敷地権・床面積・所有権保存登記・内側線
借地借家法に基づく普通借家契約(定期借家契約以外の建物賃貸借)の存続期間・更新と解約に関する記述として、最も適切なものはどれか。
正解: 4. 存続期間を60年と定めても、民法の上限である50年には短縮されず、60年となる
解説: 4が適切。賃貸借の存続期間を50年までとする民法第604条は、建物の賃貸借には適用されない(借地借家法第29条第2項)ので、普通借家契約で60年と定めれば、存続期間は60年となる。1は誤り。期間満了の1年前から6か月前までに更新しない旨の通知等をしなかったため法定更新されたときは…
根拠・参照資料: 借地借家法第26条第1項、第27条第1項、第28条、第29条、民法第604条、第617条第1項
関連キーワード: 普通借家契約・存続期間・法定更新・解約の申入れ
建築基準法の建蔽率の緩和と、敷地が建蔽率の異なる地域にわたる場合の取扱いに関する記述として、最も適切なものはどれか。
正解: 3. 準防火地域内にある敷地に準耐火建築物を建築する場合は、建蔽率の緩和の対象となり、指定建蔽率に10%が加算される
解説: 3が適切。準防火地域内にある耐火建築物等または準耐火建築物等は、指定建蔽率に10分の1(10%)が加算される(建築基準法第53条第3項第1号)。1は誤り。敷地が建蔽率の異なる地域にわたる場合は、各地域の建蔽率にその地域内の敷地部分の面積の割合を乗じたものの合計が限度となる(第53…
根拠・参照資料: 建築基準法第53条第2項、第3項、第6項
関連キーワード: 建蔽率・準防火地域・準耐火建築物・角地・防火地域
個人が土地・建物を譲渡した場合の譲渡所得の計算における「取得費」および「譲渡費用」に関する記述として、最も適切なものはどれか。
正解: 1. 譲渡資産の取得に要した購入代金のほか、購入時に支払った仲介手数料や登録免許税等も取得費に含めることができる
解説: 取得費には、譲渡した資産の購入代金のほか、購入時に支払った仲介手数料、登録免許税、不動産取得税などの付随費用も含めることができます。選択肢2は誤りで、資産の保有期間中に支払う固定資産税や修繕費などの維持・管理費用は、取得費にも譲渡費用にも含めることができません。選択肢3は誤りで、…
根拠・参照資料: 所得税法第33条第3項、第38条、租税特別措置法第31条の4
関連キーワード: 譲渡所得・取得費・譲渡費用・概算取得費・FP3級
不動産取得税の課税主体・課税標準と課税の対象となる取得に関する記述として、最も適切なものはどれか。
正解: 3. 個人が生計を一にする親から住宅用の土地の贈与を受けた場合も、その土地の取得に対しては不動産取得税が課される
解説: 3が適切。不動産取得税は売買・贈与・交換・建築などによる不動産の取得に課され、贈与による取得は非課税とされていない。非課税となるのは、相続(包括遺贈及び相続人に対する遺贈を含む)や法人の合併などによる形式的な取得である(地方税法第73条の7)。1は誤り。不動産取得税は、不動産所在…
根拠・参照資料: 地方税法第73条の2、第73条の7、第73条の13、第73条の14第1項、第73条の21、附則第11条第8項
関連キーワード: 不動産取得税・課税標準・贈与・固定資産課税台帳
建築物の敷地が、用途地域の異なる2つの地域にわたる場合の用途制限の取扱いとして、最も適切なものはどれか。
正解: 1. 敷地の全部について、敷地の過半が属する用途地域の用途制限が適用される
解説: 建築物の敷地が用途地域の異なる2以上の地域にわたる場合は、その敷地の全部について、敷地の過半が属する(面積が大きい方の)用途地域の用途制限が適用されます。選択肢2は誤りで、用途制限では「厳しい方」ではなく「過半が属する地域」の規制によります(建築物が厳しい方の規制に従うのは、防火…
根拠・参照資料: 建築基準法第91条
関連キーワード: 用途地域・用途制限・過半・敷地・FP3級
準住居地域内にある敷地面積180平方メートルの土地(指定容積率400%)が、幅員6mと幅員4mの2つの道路に接している。この土地に建築物を建てる場合の最大延べ面積として正しいものはどれか。なお、前面道路の幅員に乗じる法定乗数は10分の4とする。
正解: 1. 432平方メートル
解説: 前面道路の幅員が12m未満で、敷地が2つ以上の道路に接する場合は、幅員が最大の道路(本問では6m)を前面道路として容積率を計算します。前面道路の幅員による容積率は6m×10分の4=240%となり、指定容積率400%より小さいため240%が適用されます。したがって最大延べ面積は18…
根拠・参照資料: 建築基準法第52条
関連キーワード: 容積率・前面道路・法定乗数・最大延べ面積・FP3級
個人が、一定の要件を満たす新築住宅(建物)を取得した。この住宅の固定資産税評価額が1,500万円である場合、課税標準の特例を適用した後の不動産取得税額として正しいものはどれか。なお、税率は3%とする。
正解: 4. 9万円
解説: 一定の要件を満たす新築住宅を取得した場合、不動産取得税の課税標準となるべき価格(固定資産税評価額)から1,200万円を控除できます。課税標準は1,500万円−1,200万円=300万円となり、税額は300万円×3%=9万円です。選択肢1(12万円)は控除後の課税標準300万円に住…
根拠・参照資料: 地方税法第73条の14第1項、地方税法第73条の15、地方税法附則第11条の2
関連キーワード: 不動産取得税・税額計算・課税標準の特例・新築住宅・FP3級
面積180平方メートル(すべて小規模住宅用地に該当)の住宅用地について、固定資産税の課税標準となるべき価格が2,400万円である場合、住宅用地の課税標準の特例を適用した後の固定資産税額として正しいものはどれか。なお、税率は標準税率の1.4%とする。
正解: 2. 5万6,000円
解説: 住宅用地のうち200平方メートル以下の部分(小規模住宅用地)については、固定資産税の課税標準が価格の6分の1に軽減されます。本問の敷地180平方メートルは全部が小規模住宅用地に該当するため、課税標準は2,400万円×6分の1=400万円となり、税額は400万円×1.4%=5万6,…
根拠・参照資料: 地方税法第349条の3の2第2項、地方税法第350条第1項
関連キーワード: 固定資産税・税額計算・小規模住宅用地・課税標準の特例・FP3級
建築基準法第42条第2項の規定により道路とみなされる幅員3mの道(2項道路)にのみ接する敷地(面積240平方メートル、道に接する部分の長さ12m)がある。この敷地について、建蔽率や容積率の算定の基礎となる敷地面積として正しいものはどれか。なお、道の反対側は宅地であり、特定行政庁による別段の指定はないものとする。
正解: 4. 234平方メートル
解説: 幅員4m未満の2項道路では、原則として道の中心線から水平距離2mの線が道路の境界線とみなされます(建築基準法第42条第2項)。幅員3mの道の中心線は現在の敷地境界から1.5mの位置にあるため、敷地側のセットバック(後退)の距離は2m−1.5m=0.5mです。みなされた境界線と道と…
根拠・参照資料: 建築基準法第42条第2項、建築基準法施行令第2条第1項第1号
関連キーワード: 2項道路・セットバック・敷地面積・中心線
準工業地域内にある敷地面積300平方メートルの土地(指定建蔽率60%)がある。この敷地が特定行政庁の指定する角地であり、かつ防火地域内にあってそこに耐火建築物を建築する場合、建築可能な最大建築面積として正しいものはどれか。
正解: 3. 240平方メートル
解説: 建蔽率は、特定行政庁が指定する角地であることにより+10%、防火地域内に耐火建築物を建築することにより+10%が加算されます。両方に該当するため、適用される建蔽率は60%+10%+10%=80%となり、最大建築面積は300平方メートル×80%=240平方メートルです。選択肢1(1…
根拠・参照資料: 建築基準法第53条
関連キーワード: 建蔽率・角地・防火地域・最大建築面積・FP3級
個人が、譲渡した年の1月1日における所有期間が12年である居住用財産(土地・建物)を9,000万円で譲渡した。取得費が2,200万円、譲渡費用が300万円である場合、この譲渡に係る所得税の額として正しいものはどれか。なお、「居住用財産を譲渡した場合の3,000万円の特別控除」の適用を受けるほか、適用を受けることができる居住用財産の特例はすべて適用し、復興特別所得税と住民税は考慮しないものとする。
正解: 1. 350万円
解説: 譲渡所得の金額は9,000万円−(2,200万円+300万円)=6,500万円で、3,000万円の特別控除(租税特別措置法第35条)を差し引いた課税長期譲渡所得金額は3,500万円です。譲渡した年の1月1日における所有期間が10年を超える居住用財産の譲渡には、軽減税率の特例(同法…
根拠・参照資料: 租税特別措置法第31条・第31条の3・第32条・第35条
関連キーワード: 居住用財産・3,000万円の特別控除・軽減税率・課税長期譲渡所得金額
ぴよパスでは3級ファイナンシャル・プランニング技能検定の問題を6カテゴリに分けています。不動産にはオリジナル予想問題を66問収録し、サイト内の3級ファイナンシャル・プランニング技能検定全394問の約17%を占めます。この割合は本試験の出題比率ではありません。このカテゴリの収録テーマには固定資産税・固定資産税評価額・宅地建物取引業者・都市計画区域などがあります。本試験の情報は合格率86.6%(2025年10月〜2026年2月・日本FP協会 学科)・試験時間学科90分+実技60分・受験料8,000円です。
回答後に解説を読み、分からなかった用語や手順をテキストで確かめてから解き直す使い方ができます。66問のうち40問には根拠・参照資料の情報があります。関連する用語や条件は、ライフプランニングと資金計画・リスク管理・金融資産運用などのカテゴリでも確認できます。模擬試験はPremiumの機能です。問題数・科目構成・制限時間は模試の開始画面で確認してください。
ぴよパスに収録している3級ファイナンシャル・プランニング技能検定「不動産」のオリジナル練習問題 全66問を集計した、実データに基づく傾向まとめです
初級15問・中級43問・上級8問の全66問構成です。うち40問の解説には、根拠・参照資料を記載しています。
編集部の評価 (解説・演習・法令) と対象読者を並べました。
横にスクロールして 3 冊を比較できます
 #1 FP3級 合格のトリセツ 速習テキスト 2025-26年版 |  #2 みんなが欲しかった! FPの問題集 3級 2025-2026年版 | 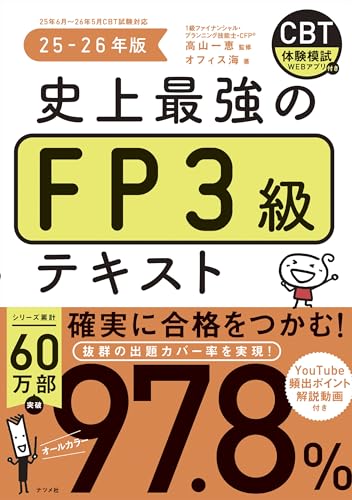 #3 史上最強のFP3級テキスト 25-26年版 | |
|---|---|---|---|
| 役割 | 初学者がつまずかない『最初の1冊』本命 | 過去問演習で合格点を確定させる定番No.1 | 本試験カバー率98.8%・直前期の抜け漏れ潰し1冊 |
| Amazon評価(参考) | 4.3 (114) | 4.2 (136) | 4.4 (9) |
| 解説 | |||
| 演習 | |||
| 法令 | |||
| こんな人に | FPの予備知識ゼロ・金融用語に不慣れな初学者。働きながら/家事の合間に独学で進める社会人・主婦・学生。動画講義で苦手分野を補強したい人。 | 教科書を一周し、過去問の論点回しで合格圏(6割)に到達したい全受験者。学科60問+実技の両方を1冊で仕上げたい人。 | 受験まで1-2週間の短期決戦組、教科書+問題集を一周し直前で漏れを潰したい人、出題傾向ベースで効率を極めたい人、実技対策を別冊で確保したい人。 |
| Amazonで価格を見る | Amazon で見る | Amazon で見る |
東京リーガルマインド LEC FP試験対策研究会・東京リーガルマインド
FP3級の合格率はCBT化以降8割超だが、独学者が落ちる典型パターンは『分厚い専門用語の壁に挫折して教材を最後まで回せない』こと。本書は全25回講義動画(無料)+オールカラー図解+ほんださん動画リンクで、リタイア率を最小化する設計。最初の1冊で挫折すると問題集まで辿り着けず受験料(8,000円)が無駄になるため、ここをトリセツで固めるリターンが最大。
滝澤ななみ・TAC出版
FP3級は学科6割+実技6割の同時クリアが必要で、片方落ちは2科目残しの再受験になる。問題集を1冊で済ますと実技or学科いずれかで穴が出やすいが、本書は学科厳選過去問+実技3種パターン+CBT模試を1冊に集約。教科書をLECにした上で問題集だけTACにする組合せは多くの合格者ブログで採用されている王道で、ハズレリスクが最も低い。
オフィス海(著)/高山一恵(監修)・ナツメ社
CBT通年受験でも『出題傾向の抜け』を直前に1冊で確認できないと、初見問題で動揺し失点が連鎖する。本書はカバー率98.8%の公称データに基づく頻出順設計で、別冊頻出問題チェック集はCBT入室直前の最終確認に直結。
書籍情報の確認日: (3 冊とも)
書籍情報の確認日は、Amazon評価の時点を示すものではありません。最新の評価・版・対応年度・価格は商品ページでご確認ください。
※ 本セクションは Amazon アソシエイト・プログラムに基づく紹介リンクを含みます。リンク経由で商品が購入された場合、当サイトは Amazon.co.jp から紹介料を受け取ります。価格・在庫状況は変動するため、最新情報は Amazon.co.jp のページでご確認ください。
編集部が試験ごとに 2-3 講座だけ厳選しました。資料請求は無料です。
月額ウケホーダイで試験内容をまず確認
※ 編集部が 2026-07-02 時点で各社公式情報を確認して選定。
※ 本セクションは A8.net 等のアフィリエイトプログラムに基づく紹介リンクを含み、リンク経由のお申込みで紹介料を受け取ります。受け取った紹介料はサイト運営・問題追加に充当しています。料金・サービス内容は各社公式サイトで最新情報をご確認ください。
この科目の問題数・学習順序・出題比率・合格ラインの目安をまとめました