ぴよパス

結論: FP3 級は「お金の 6 分野を体系的に学ぶ国家検定の入門級」
FP3 級 (ファイナンシャル・プランニング技能検定 3 級) は 厚生労働省所管の国家検定 で、ライフプランニング・リスクマネジメント・金融資産運用・タックスプランニング・不動産・相続事業承継の お金に関する 6 分野 を体系的に学ぶ入門資格です。
| 項目 | 内容 |
|---|---|
| 主催 | 一般社団法人 金融財政事情研究会 (きんざい) / 日本 FP 協会 |
| 試験形式 | CBT 通年実施 (2024 年度〜完全 CBT 化) |
| 学科試験 | 90 分・60 問 (○×30 問 + 3 択 30 問)・6 割で合格 |
| 実技試験 | 60 分・きんざい 5 題 (事例形式・50 点満点中 30 点) / 日本 FP 協会 20 問 (100 点満点中 60 点) |
| 受験料 | 8,000 円 (学科 4,000 円 + 実技 4,000 円) ※学科のみ・実技のみの単独受検は各 4,000 円 |
| 受検資格 | FP 業務に従事している者または従事しようとしている者 (年齢/学歴/実務経験は不問) |
| 試験日 | 通年 (休止期間を除き、テストセンターの空いている日時から予約) |
| 合格発表 | 試験日翌月中旬 |
最新の試験日程と申込手順は、別記事の CBT 申込・日程記事を参照してください
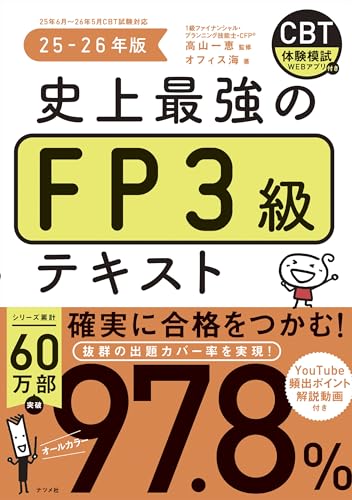
独学の本命テキスト
FP3級の全体像をつかんだら、独学の核になる定番テキストで具体的な対策に入りましょう。本命の1冊がこちらです。
※価格・評価は変動します。購入前に版・刷を確認し、出版社の最新版・正誤表・改訂情報と照合してください。上記は Amazon アソシエイトのリンクです。

きんざい vs 日本 FP 協会 どちらを選ぶ?
FP3 級の試験は 2 つの団体 が実施しており、学科試験は同一問題ですが 実技試験は団体ごとに内容が異なります。
きんざい (金融財政事情研究会)
| 項目 | 内容 |
|---|---|
| 実技試験 | 個人資産相談業務 / 保険顧客資産相談業務 (どちらか選択) |
| 問題数 | 5 題 (事例形式)・50 点満点中 30 点以上で合格 |
| 特徴 | 実務直結、保険業/銀行員に親しまれている |
| 合格率 (学科/実技) | 53.97% / 53.70% (2025 年 10 月〜2026 年 2 月) |
日本 FP 協会
| 項目 | 内容 |
|---|---|
| 実技試験 | 資産設計提案業務 (1 種類のみ) |
| 問題数 | 20 問・100 点満点中 60 点以上で合格 |
| 特徴 | 出題範囲が広いが問題集の選択肢が多く独学向き |
| 合格率 (学科/実技) | 86.60% / 84.88% (2025 年 10 月〜2026 年 2 月) |
編集部の推奨
| 立場 | 推奨団体 | 理由 |
|---|---|---|
| 完全独学者 | 日本 FP 協会 | 市販問題集の対応が多く、対策しやすい |
| 保険業従事者 | きんざい (保険顧客) | 実務に直結、転職時アピール度高 |
| 銀行員 | きんざい (個人資産) | 実務に直結、行内研修と整合 |
| 学生/主婦 | 日本 FP 協会 | 幅広い設計提案の知識が実生活で活きる |
試験範囲 6 分野
FP3 級は お金に関する 6 分野 を体系的にカバーします。
| # | 分野 | 主な内容 | 学科配点 |
|---|---|---|---|
| 1 | ライフプランニングと資金計画 | 社会保険・年金・住宅ローン・教育資金 | 10 問 |
| 2 | リスクマネジメント | 生命保険・損害保険・第三分野 | 10 問 |
| 3 | 金融資産運用 | 預貯金・株式・債券・投資信託・NISA | 10 問 |
| 4 | タックスプランニング | 所得税・住民税・退職所得 | 10 問 |
| 5 | 不動産 | 売買・賃貸・税金・建築基準法 | 10 問 |
| 6 | 相続事業承継 | 相続税・贈与税・遺言・事業承継 | 10 問 |
合格率の推移
学科は両団体で同一の問題ですが、公表されている合格率は実施団体で大きく違います。受検者層 (きんざいは業務での受検や団体申込が多い) の差によるもので、団体を分けずに 1 つの帯では書けません。
| 実施期間 | 協会 学科 | 協会 実技 | きんざい 学科 | きんざい 実技 (計) |
|---|---|---|---|---|
| 2023 年 5 月 (紙) | — | — | 54.13% | 59.80% |
| 2023 年 9 月 (紙) | — | — | 37.19% | 57.87% |
| 2024 年 4 月〜9 月 (CBT) | 86.21% | 85.78% | — | — |
| 2024 年 10 月〜2025 年 2 月 (CBT) | 85.44% | 85.57% | — | — |
| 2025 年 4 月〜9 月 (CBT) | 86.31% | 85.38% | 48.21% | 49.77% |
| 2025 年 10 月〜2026 年 2 月 (CBT) | 86.60% | 84.88% | 53.97% | 53.70% |
「—」は本記事で公表値を確認できていない期間です (協会は CBT 移行後、きんざいは 2025 年度分のみ確認)。きんざいの実技 (計) の内訳は、2025 年 10 月〜2026 年 2 月が個人資産 65.61%・保険顧客 47.90%、2025 年 4 月〜9 月が個人資産 65.09%・保険顧客 44.05% です。
取得メリット 5 つ
メリット 1: 実生活で使える知識 (税・保険・年金・投資・相続)
FP3 級の知識は 試験対策で終わらず、実生活で直接使える のが最大の魅力。確定申告・iDeCo・NISA・住宅ローン・相続対策 すべてが学習範囲。
メリット 2: 金融業界での就活/転職に評価される
銀行 / 証券 / 保険 業界では FP3 級は新人研修と同レベル のため最低ライン。FP2 級まで取ると転職市場価値が上がります。
メリット 3: ライフイベント前の知識武装
結婚 / 出産 / マイホーム購入 / 退職 のライフイベント前に取得すると、専門家任せにせず自分で判断 できる基礎力が身に付きます。
メリット 4: 副業/個人事業主の経営判断
副業 / フリーランス / 個人事業主にとって、税金 + 社会保険 + 老後資金 + 不動産 の知識は経営判断の質を直接左右します。
メリット 5: FP2 級・他資格のステップ
FP3 級 → FP2 級 → AFP / CFP (民間資格) のキャリアパスが王道。簿記 3 級 + FP3 級 のダブルライセンス も人気で、お金に強い人材として評価されます。
受けるべき人 / 後回しでよい人 7 つの判断軸
| # | 判断軸 | 受けるべき | 後回しでよい |
|---|---|---|---|
| 1 | 業界志望度 | 銀行/証券/保険業界志望 | 金融と完全無縁の業界 |
| 2 | ライフイベント | 結婚/住宅購入/出産前後 | ライフイベント完了済 |
| 3 | 投資意欲 | iDeCo/NISA/投資信託を始めたい | 投資意欲なし |
| 4 | 副業/個人事業 | 副業/フリーランスで税金理解必要 | 給与所得のみ |
| 5 | 既存知識 | お金の知識が体系化されていない | 既に体系的に詳しい |
| 6 | 学習可能時間 | 80-100 時間を 2-3 か月で確保可能 | 時間確保困難 |
| 7 | ROI 期待 | 実生活 + キャリアで回収可 | 知識習得自体に意義を感じない |
7 軸のうち 3 つ以上「受けるべき」 に該当すれば、取得 ROI は十分にあります (ぴよパス編集部の判断基準。公式による数値ではなく、読者の背景を踏まえた目安です)。
勉強時間の詳細配分は、別記事の勉強時間記事を参照してください
学習時間とコスト
| 項目 | 金額/時間 |
|---|---|
| 受験料 | 8,000 円 (学科 4,000 + 実技 4,000 の同時受検) ※科目ごとに受検する場合は各 4,000 円 |
| 標準学習時間 | 80-100 時間 |
| 学習期間 | 2-3 か月推奨 (1 日 1 時間) |
| 独学教材費 | 3,000-5,000 円 (テキスト + 問題集 一体型) |
| 通信講座費 | 4,950-31,900 円 |
| 合計最小費用 | 約 11,000-13,000 円 (独学 + 受験料 8,000 円) ※再受験の場合は不合格科目のみ 4,000 円で受検可 |
独学と通信講座でコストも進め方も変わるため、FP3 級の通信講座おすすめ で各社の役割と向く人を見てから費用を見積もると判断しやすくなります。
FP3 級と他資格の比較
| 資格 | 合格率 | 学習時間 | 主催 | 性格 |
|---|---|---|---|---|
| FP3 級 | 協会 86.60% / きんざい 53.97% (学科) | 80-100h | 国家検定 (きんざい/日本 FP 協会) | お金全般入門 |
| 簿記 3 級 | 40-50% (CBT) | 80-100h | 日本商工会議所 | 商業簿記基礎 |
| ITパスポート | 50-55% | 100-150h | IPA | IT 全般入門 |
| 宅建士 | 15-17% | 300-500h | 不動産適正取引推進機構 | 不動産取引 |
| 行政書士 | 10-15% | 600-1000h | 行政書士試験研究センター | 行政手続全般 |
FP3 級は 国家検定の中でもアクセスしやすい入門級 です。合格率は 2025 年 10 月〜2026 年 2 月の公表値で日本 FP 協会が学科 86.60%・実技 84.88%、きんざいが学科 53.97%・実技 53.70% で、どちらの団体で受けるかによって見える難易度が変わります。
合格後の流れ
FP3 級合格後の主な選択肢:
- FP2 級受験 (合格後すぐ受験可、合格率 40-50%、学習時間 150-300 時間)
- AFP 登録 (FP2 級合格 + 認定研修修了 で日本 FP 協会の AFP 取得)
- 金融機関での実務活用 (新人研修と同等レベルの知識として活用)
- 副業 FP (有料相談業務 / ブログ / 書籍執筆等、AFP/CFP 取得後が現実的)
まとめ: 7 軸チェックで受験判断 → CBT で 2-3 か月計画
FP3 級は 国家検定の入門級 で、お金に関する 6 分野を体系的に学べる学習効率の高い資格です。2024 年度から完全 CBT 化で 通年いつでも受験可能 になり、学習のモチベ維持がしやすくなりました。
学習開始前のチェックリスト:
- 7 軸チェックで「受けるべき」3 つ以上を確認
- 実施団体 (きんざい / 日本 FP 協会) を学習スタイルに合わせて決定
- 学習時間 80-100 時間 × 2-3 か月 (1 日 1 時間) の確保可能性を検討
- 受験料 8,000 円 + 教材 3,000-5,000 円 = 計 11,000-13,000 円の予算確保
- 独学 / 通信講座のどちらで進めるか決定
- CBT 試験会場 (テストセンター) の最寄り場所を確認
- FP2 級へのステップアップを視野に入れるか判断
CBT 通年実施なので 学習進捗に合わせて受験日を柔軟に設定 できるのが FP3 級の強み。学習計画を立てたら 2-3 か月後の受験日を仮押さえして開始するのが現実的です。
出典: